Taxa de câmbio: o que acontece quando os ventos mudam?
A apreciação cambial observada em 2026 é totalmente explicada pelo cenário externo, destacando a valorização das commodities. Emergem contribuições da Treasury de 10 anos e do diferencial de curto, operando para enfraquecer a moeda. Questões domésticas temperam o cenário, em meio às eleições presidenciais.
Introdução
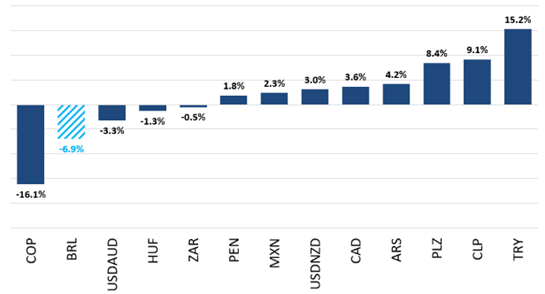
Desde o início do ano[1], a moeda brasileira se fortaleceu de forma relevante frente ao dólar americano[2]. Mesmo enfrentando um cenário anormalmente incerto, combinando tanto questões globais (choques geopolíticos e comerciais, mudanças em preços relativos e reprecificação monetária nas economias avançadas) como locais (riscos fiscais, ciclo político-eleitoral e reprecificação monetária), a taxa de câmbio brasileira apreciou 6,9% frente ao dólar americano (USD) em 2026 – um dos desempenhos mais fortes dentre as principais moedas globais, só sendo superado, em nossa amostra, pelo comportamento do peso colombiano (gráfico 1).
Gráfico 1: Desempenho de grandes moedas globais em 2026 (% acumulado no ano, até 15 de outubro de 2026)[3]
Fonte: Bloomberg
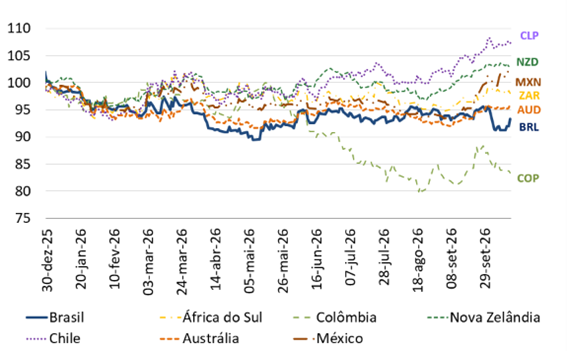
Os analistas tendem a racionalizar os movimentos cambiais em função de fatores idiossincráticos, inerentes ao país emissor de cada moeda. Um olhar mais amplo e cuidadoso desmonta essa abordagem. Fatores idiossincráticos ocorrem em profusão, em todos os países, e em princípio deveriam ser mutuamente independentes – caso contrário, não poderiam ser enquadrados como particulares ou estritamente domésticos. Se os fatores idiossincráticos fossem os mais relevantes, seria muito improvável que os movimentos cambiais frente a uma mesma referência (por exemplo, o dólar americano) fossem correlacionados. Na prática, a correlação é notável (gráfico 2), o que sugere a dominância de fatores globais (“comuns” ou exógenos) para explicar as dinâmicas cambiais.
Gráfico 2: Desempenho de moedas selecionadas frente ao USD (dez/25=100)
Fonte: BRCG, com dados da Bloomberg
Isso é diferente de dizer que questões particulares não possam ser pontualmente relevantes, impactando a dinâmica cambial (ao menos, em períodos específicos). O gráfico acima sugere pelo menos três descolamentos entre uma determinada moeda e a “tendência comum a todas as moedas”, abrindo espaço para a discussão de questões idiossincráticas: (i) desde meados de 2026, o comportamento dólar neozelandês (NZD) foi mais fraco do que o observado em outras divisas globais; (ii) desde o início de junho, o peso colombiano (COP) apreciou de forma claramente mais intensa; e (iii) desde meados do ano, e com intensificação a partir de setembro, o peso chileno (CLP) depreciou de forma mais intensa. Ao menos no caso do peso colombiano, uma questão claramente particular (a eleição de Abelardo de la Espriella, candidato de direita, derrotando Iván Cepeda, representante da situação) emerge como uma candidata a explicar o “desvio” cambial.
A grande dificuldade é ir além das narrativas, permitindo uma adequada compreensão dos movimentos cambiais. Dando sequência a uma longa linha de relatórios da BRCG[4], este documento utiliza a nossa metodologia de decomposição pelos fundamentos para avaliar os movimentos recentes da taxa de câmbio brasileira. Busca-se quantificar a importância de fatores externos (globais e exógenos) e internos (idiossincráticos e estritamente domésticos) para os movimentos cambiais em janelas alternativas, dando mais rigor a um debate que costuma ser feito com “narrativas”. Na prática, queremos evitar exatamente o tipo de “explicação” fornecido no parágrafo anterior.
Leia o artigo completo neste link!
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.
[1] Originalmente publicado como Destaque BRCG em 16/10/2026. Para receber os conteúdos da BRCG em primeira mão, acesse https://brcg.com.br/cadastro/
[2] A data de corte deste relatório é o dia 15 de outubro de 2026 (N.A.)
[3] Mantendo a convenção estatística, valores negativos (positivos) indicam fortalecimento (enfraquecimento) da moeda frente ao dólar americano (USD) (N.A.)
[4] Na série Destaque BRCG, ver (i) Taxa de câmbio e diferencial de juros: Indo além das visões parciais (mai/21); (ii) Tudo junto e misturado: efeitos globais e locais na taxa de câmbio (jun/24); (iii) Taxa de câmbio: Queimados pelo fogo amigo (jan/25) e (iv) Taxa de câmbio: Eventos geopolíticos e a importância dos preços de commodities (abr/26). Disponíveis em https://brcg.com.br/destaque-brcg/


Deixar Comentário