Considerações técnicas sobre a proposta “2+4”

Proposta “2+4” une superávit primário estrutural de 2% do PIB e meta de inflação de 4%. Análise mostra que exigiria ajuste fiscal de 2,8 pontos do PIB e que só um plano crível, anunciado cedo, estabilizaria a dívida e abriria espaço para juros menores.
O alicerce fundamental da política macroeconômica brasileira[1] é o chamado tripé: regime de metas de inflação, metas de superávit primário e câmbio flutuante. Estabelecido em 1999, passou por diversos testes sem nunca sair do horizonte de planejamento da política econômica[2].
Seus objetivos são a estabilização de preços e a redução estrutural dos juros a partir do controle da dívida pública. Por sua vez, a flutuação cambial confere flexibilidade à reação da política econômica frente a variações nas condições externas, garantindo a mobilidade de capitais. A partir disso, seriam estabelecidas condições necessárias para o crescimento econômico sustentado.
Dada a abdicação da intervenção na taxa de câmbio, restariam dois parâmetros a serem fixados pelos gestores públicos: o superávit primário desejado e a meta de inflação. A proposta “2+4” nada mais é do que uma alternativa de parametrização do tripé macroeconômico, com a definição de um objetivo de médio prazo de 2% do PIB de superávit primário estrutural e uma meta de 4% para a inflação, medida pelo IPCA.
Sobre a meta de primário, esta é estrutural. Por um lado, isso significa que o resultado não deve contar com medidas extraordinárias nem depender do ciclo econômico para ser atingido. Por outro, significa que, em momentos específicos, poderiam ser adotadas medidas fiscais anticíclicas destinadas a estabilizar a economia.
O presente artigo procura fazer considerações técnicas a respeito da adequação desses parâmetros frente à situação vigente na economia brasileira. Para ter claro, trata-se de uma modificação do quadro atual em ao menos dois aspectos: seriam tomadas medidas para buscar explicitamente o objetivo de 2% do PIB de superávit estrutural no médio prazo e se aumentaria a meta de inflação perseguida pelo Banco Central, de 3% para 4%, preservada a lógica de metas contínuas estipulada em 2023.
A proposta terá sucesso se redundar na redução do custo do capital no país, medido pela taxa de juros, abrindo espaço para investimentos públicos e privados, sem comprometer a estabilidade de preços e possibilitando o crescimento econômico sustentado.
Sobre a meta de superávit primário de 2% do PIB
O pilar fiscal pode ser compreendido como se segue. A dívida pública (como proporção do PIB) em determinado ano é dada por:
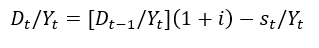
Onde D é montante da dívida, Y o PIB, i os juros e s o superávit primário.
A condição para estabilizar a dívida então é:
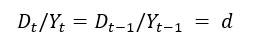
E, portanto,
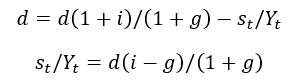
Sendo que g é o crescimento da economia.
Considerando uma taxa de juros neutra de 4,8% (mediana das estimativas do Banco Central em junho de 2023[3]), um crescimento potencial de 2%, inflação de 4%, um diferencial entre o deflator do PIB e do IPCA de 0,6% e um nível de dívida que se aproxima de 90%, temos que o superávit primário necessário para estabilizar a dívida seria um pouco inferior a 1,9% do PIB.
A saber, a taxa neutra de 4,8% poderia ser contestada, pois a percepção da situação fiscal desde 2023 se deteriorou. Hoje, por exemplo, os juros reais operam na casa de 9,5%. Porém, com um programa de ajuste crível e ambicioso, como o que propomos aqui, a percepção certamente seria melhor do que a observada em 2023, quando havia bastante incerteza por conta da PEC da Transição e do fim do Teto de Gastos.
Se temos um déficit estrutural de cerca 0,8% do PIB (resultado calculado pelos autores em conjunto com Josué Pellegrini) e considerarmos gastos em torno de 19% do PIB e receita líquida de 18,2% do PIB, seria necessário um ajuste de 2,7% do PIB no médio prazo para estabilizar a dívida.
Consideramos aqui um ajuste um pouco maior, de 2,8 pontos percentuais, que resulta no superávit desejado de 2% do PIB, a ser dividido em redução de gastos e ampliação de receitas. Entendemos que essa divisão poderia se dar em 1/3 de esforços pelo lado das receitas (via redução de gastos tributários) e em 2/3 de contenção de gastos.
O governo atual avançou bastante em medidas do lado da arrecadação, especialmente fechando brechas tributárias (como nas bases de PIS/Cofins), tributando altas rendas (fundos offshore e exclusivos, Juros Sobre Capital Próprio, dividendos) e reduzindo gastos tributários (corte linear de parcela dos benefícios, reoneração da folha e dos combustíveis, fim do Perse).
Para os próximos anos, podemos esperar algum aumento estrutural na arrecadação de recursos petrolíferos e advindos do fim do uso de créditos tributários originados da Tese do Século. A tendência também é que a arrecadação originada da taxação de altas rendas oriunda do Imposto de Renda Mínimo entre em pleno funcionamento. Além disso, a instituição da CBS, caso siga o padrão indicado no Projeto de Lei Orçamentária Anual (PLOA), trará ganhos arrecadatórios em relação à média dos últimos anos.
Do lado dos gastos, as medidas nesse governo foram mais tímidas, focadas em programas específicos, com ênfase na revisão cadastral e em algum aperto das condições de elegibilidade, por exemplo, no abono salarial, seguro-defeso, BPC e Bolsa Família. Por outro lado, o retorno da política de valorização do salário-mínimo e das vinculações dos gastos em Saúde e Educação à arrecadação pressionaram a despesa. No caso do salário-mínimo, vale registrar a providência tomada para limitar seu crescimento à variação do limite de gastos do Regime Fiscal Sustentável (Lei Complementar nº 200/2023).
As vinculações são um desafio relevante, uma vez que provocam uma tendência de aumento dos gastos obrigatórios superior ao permitido pelo arcabouço fiscal, num contexto em que as despesas discricionárias já foram bastante comprimidas. Por outro lado, será interessante acompanhar a execução dos gatilhos que limitam o crescimento das despesas com pessoal a uma variação de 0,6% real.
Um programa de ajuste deve ser percebido como crível e justo, no sentido de preservar direitos, distribuir os custos e não provocar instabilidade macroeconômica. Então, além da revisão das vinculações de programas sociais ao salário-mínimo (especialmente BPC e Previdência) e dos pisos de Saúde e Educação, seria importante avançar na diminuição das emendas parlamentares, dos benefícios tributários às empresas e às famílias de alta renda, no combate aos supersalários, na reforma da previdência dos militares e na revisão de subsídios. Outra agenda interessante seria um pente-fino nas estatais, necessidade evidenciada pelo caso extremo dos Correios[4].
Além disso, seria importante que os entes subnacionais dessem sua contribuição, considerando a sensível ampliação das transferências da União e das generosas renegociações de dívida ocorridas nos últimos anos. Isso poderia ser feito com uma racionalização na sistemática de repasses do governo federal a Estados e Municípios. Se considerarmos os últimos 10 anos, as Transferências por Repartição de Receita cresceram em torno de 1 ponto percentual do PIB.
Considerando os avanços na agenda arrecadatória já feitos e a percepção de um limite político do aumento da tributação, boa parte do ajuste teria de ser feito nas despesas. Na divisão dos 2,8 pontos percentuais do PIB de ajuste, consideremos que 1 ponto percentual caiba à Receita Líquida. Esta se situaria, então, em 19,2% do PIB, valor próximo ao verificado entre 2005 e 2013.
Seria necessária uma redução de 1,8 ponto percentual do PIB do gasto a partir de 2027. O teto de crescimento do arcabouço fiscal poderia ser ajustado para garantir essa redução em um horizonte pré-definido.
Vamos assumir que, no após eleições, ainda em 2026, o governo eleito anuncie um programa de recuperação do resultado primário e o aprove no Congresso. Isso seria fundamental para conferir credibilidade ao plano, e não necessariamente a geração de um superávit robusto logo no início. Encerraríamos 2028 com despesas de 18% do PIB. Nos anos seguintes, atingir o superávit primário de 2% dependeria da evolução acordada para as despesas. Propomos abaixo um exercício bastante simplificado para ilustrar esse ponto.
Como consideramos um crescimento, deflacionado pelo IPCA, de 2,6% (crescimento real + diferencial IPCA deflator), para a receita se manter constante como proporção do PIB, ela deve ter essa mesma taxa de variação. Simplificando as distinções entre a Receita Líquida e a Receita Líquida Ajustada do Arcabouço Fiscal e entre despesas incluídas ou não no limite de gastos, temos que o critério de evolução da despesa (70% da variação da receita) redundaria em alta anual de 1,8% do gasto, no máximo.
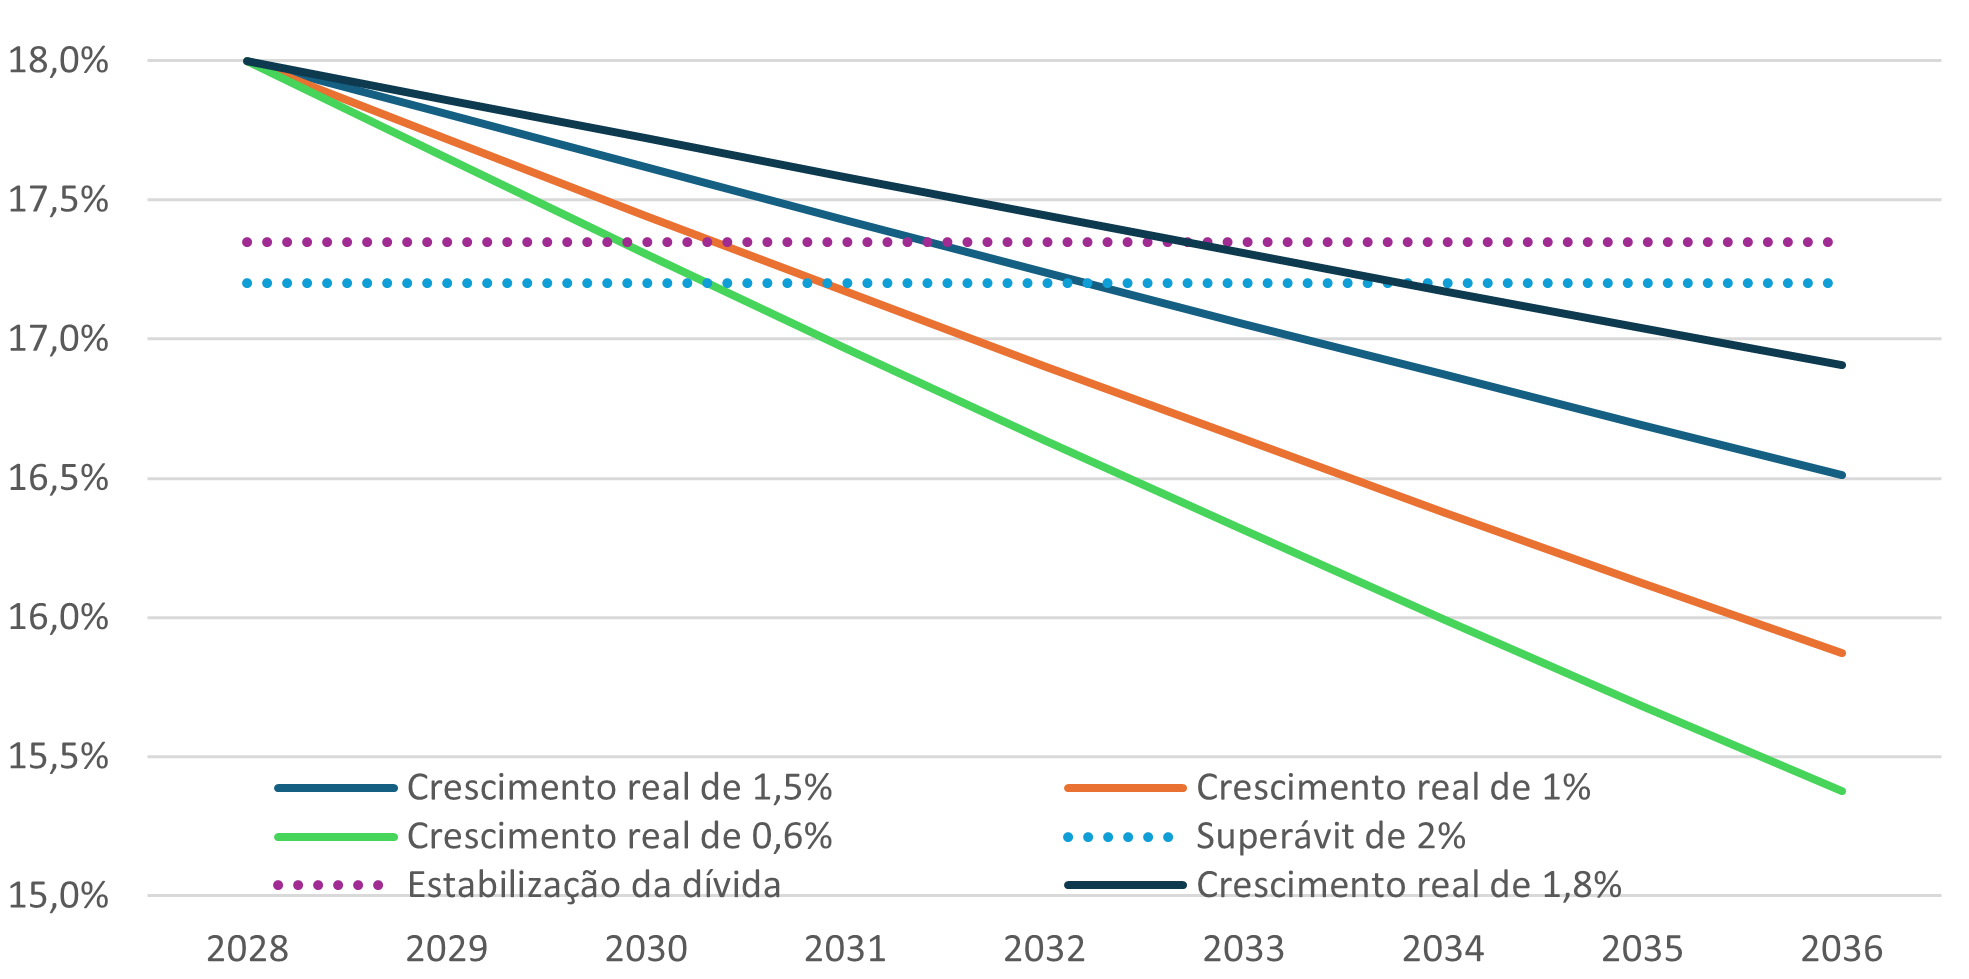
O Gráfico 1 mostra que manter os parâmetros do arcabouço atual ou apertar as variações máximas da despesa resultaria em estabilização da dívida e atingimento do superávit de 2% até 2034. Porém, o momento em que se dão tais resultados varia bastante.
GRÁFICO 1 – SIMULAÇÕES DE TRAJETÓRIA DA DESPESA TOTAL - % PIB
Elaboração dos autores.
A estabilização da dívida se daria em: 2033, se mantido o arcabouço como está; 2032, com 1,5% de crescimento real do limite de gastos; 2031, com 1% de alta real; e 2030, com 0,6%. Já o superávit de 2% seria obtido em: 2034, se mantido o arcabouço como está; 2032, com limite de 1,5%; e 2031, tanto com alta de 1% como de 0,6%. Vale notar, atingido o superávit de 2%, a despesa poderia crescer, em termos reais, à mesma taxa do PIB.
O exercício considera variações reais aplicáveis sobre toda a despesa primária federal, e não apenas sobre as chamadas sujeitas ao teto. Isto é, mesmo que se mantenham as exceções atuais, muito parecidas com as praticadas sob a vigência da antiga Emenda Constitucional nº 95/2016, seria preciso que as medidas de ajuste fiscal fossem tais que a dinâmica do gasto se apresentasse como nas simulações. Dito de outro modo, não basta alterar os parâmetros das regras em vigor, mas, sim, providenciar um plano de ajuste crível e anunciado com brevidade.
Sobre a meta de inflação de 4%
Tratemos agora da outra dimensão da proposta: a alteração da meta de inflação para 4%. O IPCA só ficou abaixo de 4%, desde o Plano Real, em: 2018 (3,75%), 2017 (2,95%), 2006 (3,14%) e 1998 (1,65%). Até 2020, a meta era de 4% ou mais. Na sequência, caiu para 3,75% (2021), 3,5% (2022), 3,25% (2023) e, finalmente, 3% (2024).
Desde 2020, o Banco Central teve de escrever cartas para explicar o descumprimento da meta em quatro ocasiões: 2021, 2022, 2024 e junho de 2025. Em 2023, o IPCA foi de 4,62%, sendo o limite máximo de 4,75%. Para se ter ideia do aumento da dificuldade no cumprimento do objetivo da política monetária, entre 2005 e 2020, registramos que o Banco Central passou por situação correlata apenas em 2015 e 2017, sendo que, em 2017, a escreveu por ter violado o limite inferior da meta.
É claro que essas evidências não são definitivas. Mas são uma ilustração de que a meta de 3% é bastante desafiadora, foi implementada de maneira açodada e intempestivamente. Bancos Centrais do mundo inteiro têm se deparado com dificuldades para trazer a inflação de volta à meta no período pós-pandemia, marcado globalmente por choques intensos de oferta e complexos debates fiscais.
Ilustrações à parte, a discussão de fundo, na verdade, trata da chamada “meta de inflação ótima”. Isto é, por que 3% e não 1%? É contraditório afirmar que esse deveria ser o objetivo porque outros países emergentes praticam a mesma política, ao mesmo tempo em que se destaca diuturnamente que a situação fiscal brasileira é excepcional em relação à de seus pares.
Se essa meta for inferior à ótima, conviveremos com juros elevados, endividamentos público e privado crescentes e um freio ao crescimento, sem garantia de que as expectativas dos agentes econômicos serão ancoradas. Vale dizer, uma condição básica para colher os benefícios de um regime de metas à inflação. A crítica à elevação da meta atual, aliás, reside na preocupação com a desancoragem das expectativas, mas a nova política fiscal proposta, conforme seção anterior, cuidará de eliminar esse risco.
O artigo Inflation Targeting Under Fiscal Fragility, de Aloísio Araujo, Rafael Santos, Paulo de Carvalho Lins e Serge de Valk[5], publicado na American Economic Review: Macroeconomics, em 2026, oferece algumas pistas. Seu argumento é que, diante de um choque inflacionário, há um trade-off para a autoridade econômica (monetária e fiscal no modelo): se deve ou não aceitar a inflação mais alta do que a prometida, uma vez que violar o objetivo para os preços gera perdas de bem-estar, mas facilita seu financiamento.
No modelo dos autores, há três situações possíveis de credibilidade da autoridade monetária a partir do nível inicial da dívida: (i) baixa dívida, em que sempre compensa para a autoridade econômica entregar a inflação prometida; (ii) zona de dominância fiscal, de altíssima dívida, em que a autoridade econômica nunca vai entregar a inflação prometida; (iii) zona de fragilidade fiscal, entre os dois casos extremos, onde múltiplos equilíbrios são possíveis.
Na zona de fragilidade fiscal, uma meta de inflação maior possibilita a ancoragem das expectativas dos agentes, uma vez que o ganho de desviar se torna menor. Manter a inflação em um valor muito baixo pode se mostrar demasiado custoso, o que redunda em uma credibilidade menor da autoridade monetária. Interessante notar o exemplo analisado pelos autores: o caso brasileiro de 2002/03, quando a meta de inflação foi elevada e, na sequência, foram tomadas medidas destinadas a dar suporte fiscal à âncora monetária.
Em entrevista ao Valor Econômico, Araújo defendeu, explicitamente, uma meta entre 4% e 4,5%, classificando a redução para 3% como “grande erro”[6]. Outro autor do estudo, Vitor Costa, afirma: “No estudo, a gente mostra que uma meta mais alta de inflação tem mais probabilidade de ser atingida em países de situação de fragilidade fiscal, ancora melhor as expectativas e traz mais segurança ao mercado de que será alcançada”.
E, na matéria, temos ainda: “Na visão de Araujo, o elevado nível atual dos juros está ‘destruindo a economia real e a inovação’ e levando muitas empresas à recuperação judicial, enquanto os investimentos financeiros são beneficiados.”.
Araujo, inclusive, defende que a revisão da meta deva vir posteriormente à adoção de medidas duras do lado fiscal, mesmo que o resultado pleno venha ao longo do tempo. Trata-se de algo bastante semelhante ao que propomos aqui, premissa explicitada desde o esboço original da proposta “2 + 4”[7].
Iniciamos o artigo com a motivação de mostrar que a proposta em tela pode reduzir estruturalmente os juros, reforçando a coordenação entre política fiscal e monetária. Abaixo, mostramos a mediana de diversas taxas neutras calculadas pelo Banco Central no Relatório de Inflação de junho de 2023.
Os dados indicam que uma melhora fiscal percebida como robusta poderia levar os juros neutros para valores próximos a 3%. Durante a primeira década dos anos 2000, a consolidação do tripé macroeconômico somou-se ao momento bastante favorável das perspectivas de crescimento e à redução da taxa neutra, de 8,5%, em 2002, para 5%, em 2007, e 3,2% em 2013.
A alta da taxa neutra, durante o período de crise, passou a ser revertida após o Teto de Gastos (2016). Em 2019, a taxa neutra alcançou o ponto mais baixo da série, de 2,7%. Desde a pandemia, a trajetória é de alta.
Assim, cremos que a proposta “2+4” é capaz de reduzir estruturalmente os juros, com inflação ancorada em 4%. Se trataria de descompressão significativa do custo de capital na economia brasileira, abrindo caminho para investimentos públicos e privados, reduzindo, ainda, o endividamento das famílias e das empresas. Estariam postas condições (necessárias, ainda que não suficientes) para o crescimento econômico sustentado.
GRÁFICO 2: MEDIANA DAS ESTIMATIVAS PARA A TAXA DE JURO NEUTRA - % a.a.
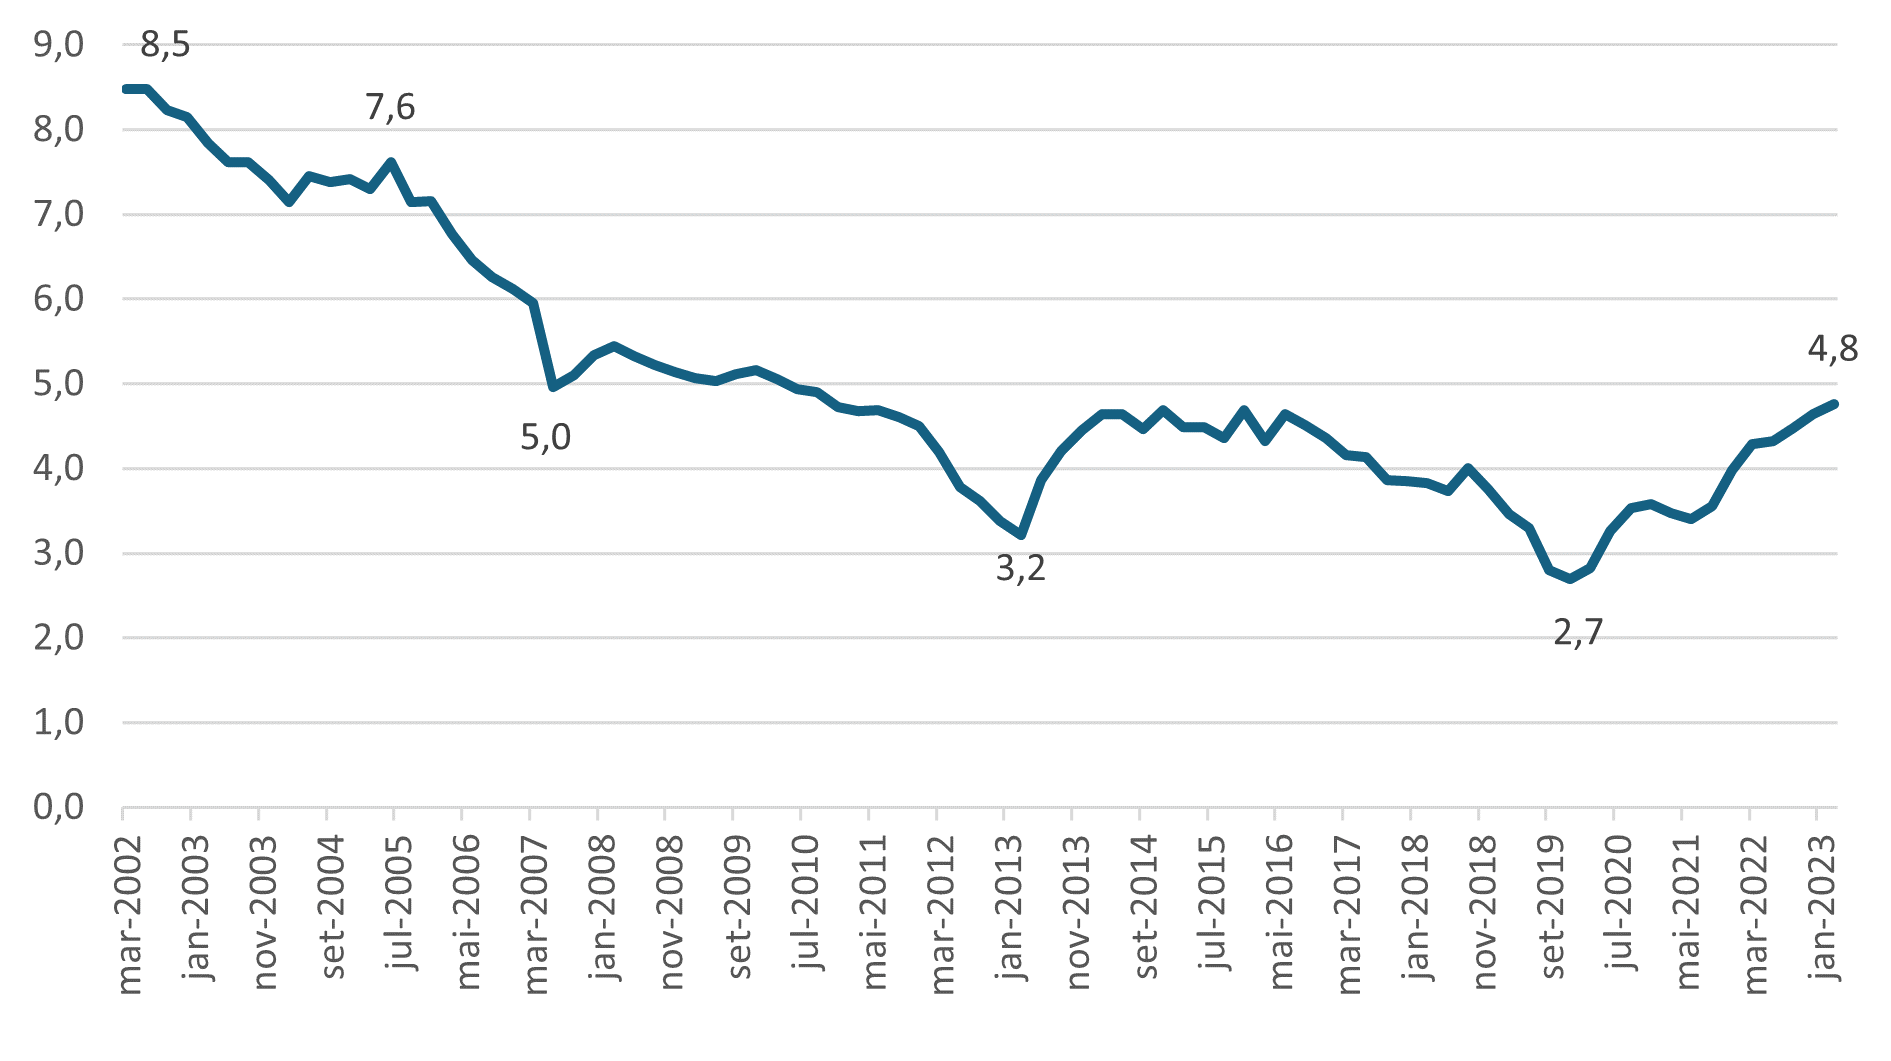
Fonte: Banco Central do Brasil. Elaboração dos autores. A mediana foi calculada a partir de taxas de juros reais ex-ante extraídas do Focus (todo o período), taxas neutras a partir do hiato, de alta e baixa frequência (Band-Pass, Beveridge-Nelson e modelo semi-estrutural, todo o período), taxas de mercado das NTN-B descontado prêmio a termo (de junho de 2005 ao fim do período), taxas externas (todo o período, exceto TIPS de 5 anos, de março de 2003 ao fim do período) e taxas do modelo SAMBA (março de 2003 até o fim do período).
Da coordenação fiscal-monetária da proposta “2+4”
As duas pernas da proposta “2+4” são complementares: o superávit de 2%, com uma meta de inflação irrealista, ainda enfrentaria problemas para ancorar as expectativas quanto à trajetória dos preços. Os juros, nesse caso, permaneceriam pressionados e, eventualmente, o esforço fiscal, bastante robusto, seria insuficiente para estabilizar o endividamento, por conta de juros excessivamente elevados. Além disso, a contração fiscal com juros altos dificultaria o suporte político e social à proposta, em razão dos efeitos recessivos sobre a economia.
Mudar a meta para 4%, sem esforço fiscal, por sua vez, significaria mais espaço para uma política econômica expansionista, sem indicação de coordenação que pudesse promover a convergência das expectativas de inflação à meta. Daí a interdependência das duas dimensões: meta mais ousada de resultado fiscal e compromisso para a inflação menos restritivo e, portanto, viável; mais importante: compatível com um equilíbrio em que os juros nominais e reais seriam menores.
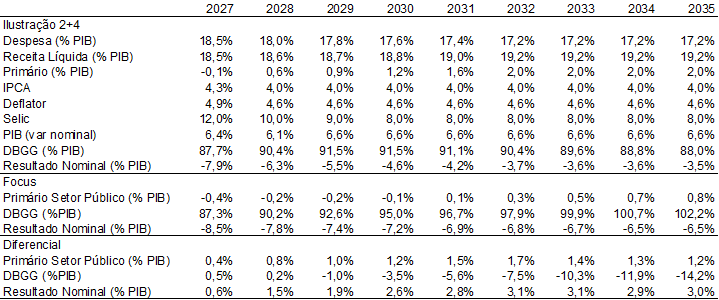
Apresentamos, abaixo, uma ilustração bastante simplificada do possível impacto da proposta nas principais variáveis fiscais. Partimos das estimativas de dívida (líquida e bruta) do boletim Focus para 2026. Por simplicidade, consideramos que os juros incidentes sobre a dívida serão iguais à Selic. O IPCA de 2027 é igual ao do Focus, mas nos anos seguintes se ajusta a 4%. A diferença do deflator e do IPCA é de 0,6%, por hipótese.
A Selic é igual à do Focus, em 2027, mas cai até alcançar 8% em 2030 (juro real de 4% e IPCA de 4%). O PIB de 2027 é igual ao do Focus (1,5%), mas se mantém em 1,5% no ano seguinte, dado o impacto eventualmente contracionista da política fiscal. Nos anos seguintes, é igual a 2%.
Consideramos uma queda para 18% do PIB de Despesa até 2028. Em seguida, crescimento real de 1,5% ao ano. Após alcançar 17,2% do PIB, em 2032, o gasto se estabilizaria. O aumento da Receita Líquida se daria gradativamente até 2032, alcançando 19,2% do PIB neste ano.
Ademais, consideramos que os entes subnacionais e as estatais terão resultado zero, de forma que o primário do setor público é equivalente ao do Governo Central.
TABELA 1 – SIMULAÇÃO PARA ILUSTRAR EFEITOS FISCIAS DA PROPOSTA 2+4
Fonte: Boletim Focus e autores. Elaboração dos autores.
Primeiramente, notamos que a dívida subiria até 91,5% do PIB, se estabilizaria em 2030, caindo a partir de 2031. A estabilização vem antes do previsto no Gráfico 1, pois incorporamos um juro real menor em 2031 (4% x 4,8%). Em 2035 estaria em 88% do PIB. No boletim Focus, a Dívida Bruta do Governo Geral (DBGG) cresce continuamente, alcançando 102,2% do PIB em 2035, ou seja, 14,2 pontos percentuais acima da proposta 2+4 no final do período.
O resultado primário seria levemente deficitário em 2027, alcançaria superávit modesto de 0,6% do PIB em 2028 e o saldo positivo cresceria até alcançar 2% do PIB em 2032. No boletim Focus, o déficit primário é revertido apenas em 2031 e o superávit cresce moderadamente até alcançar 0,8% do PIB em 2035.
Já o déficit nominal seria pouco distinto do Focus em 2027 (7,9% do PIB x 8,5% do PIB), mas cairia rapidamente, especialmente a partir de 2029. A tendência de baixa seguiria até o fim do período, alcançando 3,5% do PIB em 2035. Esse valor seria cerca de 3 pontos percentuais de PIB inferior ao previsto no boletim Focus para o mesmo ano.
Aqui traçamos um paralelo com o cenário de ajuste proposto pela Warren Investimentos em seu Relatório de Cenários Fiscais. Felipe Salto, Josué Pellegrini e Daniel Ferraz apresentam um conjunto de medidas que resultariam em uma melhora progressiva do resultado primário a partir de 2027 (superávit de 0,3% do PIB) até alcançar 2% do PIB em 2032. A dívida bruta alcançaria um pico em 2030 (91,3% do PIB), caindo a partir de 2031 e alcançando 87,7% do PIB em 2035.
Os números são bastante semelhantes aos de nossa ilustração acima, mas os autores daquele estudo apresentam explicitamente algumas medidas tomadas para ser alcançado o resultado desejado, além de realizarem simulações mais complexas do que a apresentada anteriormente nesse artigo.
As medidas arroladas por Salto, Pellegrini e Ferraz são: desvinculação dos benefícios sociais ao salário-mínimo, ausência de correção da remuneração dos servidores até 2030, extinção do abono salarial, pisos de Saúde e Educação evoluindo na mesma taxa do limite de gastos do Arcabouço Fiscal tendo por ano-base 2023, corte pela metade das emendas parlamentares, redução de 23% para 19% na Complementação da União ao Fundeb e corte de 23,5% dos gastos tributários.
Para o superávit de 2% obtido em 2032 haveria um corte de despesa de 2,3 pontos percentuais do PIB e aumento de receita de 1 ponto percentual do PIB, em relação a um cenário em que nenhuma atitude fosse tomada. O ajuste total, de 3,3 pontos percentuais, é maior que o proposto aqui, pois no estudo da Warren Investimentos a comparação é feita com um cenário de inércia que levaria o déficit primário a 1,3% do PIB em 2032. Aqui, partimos do déficit estrutural do presente para calcular o ajuste necessário, 0,5 ponto percentual menor.
Os números para a proposta “2+4” apresentados na ilustração acima não são definitivos, mas indicam que a estabilidade fiscal seria atingida, em um cenário muito mais positivo que o do boletim Focus. Isso corrobora a tese de redução da percepção de risco fiscal, mesmo com uma estratégia que é fundamentalmente gradualista e não pressupõe grandes mudanças nas regras fiscais – mas um aperto do limite superior do arcabouço, de 2,5% para 1,5% e metas de primário razoavelmente ambiciosas. Tal composição de política fiscal dependeria das providências enunciadas anteriormente, viabilizando o cumprimento de um limite de gastos mais adequado ao quadro atual, capaz de produzir os efeitos preconizados pela proposta “2 + 4”.
Mais do que apontar um único caminho, a grande virtude dessa proposta, a nosso ver, é fomentar o debate sobre saídas para a instabilidade fiscal que enfatizem a coordenação entre política fiscal e monetária. Essa discussão, muitas vezes, parece interditada, como se a meta de inflação de 3% fosse um dado da natureza, e atropelada por análises que repisam o consenso (válido) de que é preciso controlar o crescimento das despesas obrigatórias.
Pouco se procura justificar a meta de 3% e, como nota Manoel Pires[8], não se debate a mudança implícita na condução do regime de metas no período atual, em relação aos primeiros anos posteriores a 1999. Antes, reprogramava-se a meta quando o cenário era desfavorável, propondo um novo cronograma para a desinflação. Agora, mantém-se a meta, aceitando o descumprimento pontual, procurando reforçar a credibilidade no longo prazo. Tampouco se debatem os achados de Carlos Eduardo Gonçalves e Tiago Cavalcanti, de que os juros reais no Brasil são superiores ao que seria esperado pelos fundamentos, incluindo variáveis fiscais[9].
Esperamos com esse artigo ter embasado tecnicamente a proposta “2+4”. Trata-se de uma contribuição para que encontremos, a partir do diálogo, um caminho para o crescimento econômico justo e sustentado, com juros civilizados.
As opiniões expressas neste artigo são de responsabilidade exclusiva dos autores, não refletindo necessariamente a opinião institucional da FGV.
[1] Ver bases da proposta neste artigo para o jornal O Estado de S. Paulo: “Juros, ajuste fiscal e a proposta ‘2+4’” (Salto), publicado em 27 de agosto de 2026. Disponível em: https://www.estadao.com.br/opiniao/felipe-salto/juros-ajuste-fiscal-e-a-proposta-2-4/?srsltid=AU7gw4XLzlOuigcgXvGLBMCa-0HbYGeczR2y43zX2mdgJahxBj5KIXpt.
[2] A saber, a chamada Nova Matriz Econômica flexibilizou essas diretrizes, no Governo Rousseff, incorporando a desoneração tributária, a questão cambial e a mudança na sistemática de metas de resultado primário.
[3] https://www.bcb.gov.br/content/ri/relatorioinflacao/202306/ri202306b6p.pdf
[4] Ver artigo publicado por Salto & Pellegrini no jornal O Estado de S. Paulo em 29 de janeiro e em 12 de fevereiro de 2026: “Estado das contas públicas: parte I” e “Estado das contas públicas: parte II”. Disponíveis em: https://www.estadao.com.br/opiniao/felipe-salto/estado-das-contas-publicas-e-cenarios-parte-i/ e https://www.estadao.com.br/opiniao/felipe-salto/estado-das-contas-publicas-e-cenarios-parte-ii/.
[5] https://www.aeaweb.org/articles?id=10.1257/mac.20230291.
[6] https://valor.globo.com/brasil/noticia/2026/07/24/meta-de-inflacao-deve-ser-debatida-diz-aloisio-araujo.ghtml
[7] https://economia.uol.com.br/colunas/felipe-salto/2026/06/30/proposta-dois-mais-quatro-para-a-politica-economica.htm
[8] https://blogdoibre.fgv.br/posts/meta-de-inflacao-como-disciplina-fiscal
[9] https://valor.globo.com/opiniao/coluna/juro-real-no-brasil-uma-jabuticaba.ghtml


Deixar Comentário