Por que o custo da dívida pode subir quando os juros caem
A queda da taxa Selic não garante alívio imediato no caixa das empresas. O vencimento e a indexação das dívidas ajudam a explicar por que o custo do financiamento pode continuar subindo para algumas empresas mesmo quando as taxas de mercado recuam.
Uma empresa pode atravessar o início de uma queda dos juros com aumento de sua despesa financeira. Isso pode ocorrer quando uma dívida antiga, contratada a uma taxa baixa, vence e precisa ser renovada a um custo ainda superior ao original. Para a leitura da conjuntura, a consequência é relevante: o alívio no caixa depende tanto das condições atuais de financiamento quanto dos contratos acumulados no passado.
O Relatório de Estabilidade Financeira do Banco Central, publicado em maio de 2026, oferece um ponto de partida para essa discussão. Ao examinar o segundo semestre de 2025, o documento registra que a resiliência da atividade sustentou receitas e resultados operacionais das empresas de maior porte. Seus indicadores de endividamento e cobertura de juros não haviam sido afetados de forma significativa pelo aperto financeiro no semestre, embora a cobertura de juros já apresentasse redução e perspectiva de deterioração no médio prazo. [1]
Essa combinação recomenda cautela ao interpretar a resistência da atividade como sinal de pouca eficácia da política monetária. A evolução dos balanços depende da receita, da composição da dívida e do momento em que o custo financeiro se altera. Mesmo sem mudar os encargos dos contratos antigos, os juros podem afetar a demanda pelos produtos da empresa e a rentabilidade exigida de novos investimentos.
O vencimento do principal e a revisão da taxa de juros são eventos distintos. Uma debênture com vencimento em vários anos, remunerada pelo CDI, pode ter seu custo alterado rapidamente. Para avaliar a necessidade de refinanciamento, é preciso observar também as amortizações intermediárias previstas no contrato. Já uma dívida prefixada preserva a taxa contratada até o vencimento, salvo renegociação ou condições específicas do contrato.
A diferença aparece também quando os juros recuam. Dívidas ligadas a taxas de curto prazo podem incorporar a redução antes das prefixadas. Estas dependem de vencimento, renegociação ou substituição para mudar de custo. Na contratação de dívida nova, importam ainda as expectativas de juros ao longo do prazo e o prêmio de risco do tomador; uma queda da Selic não determina, sozinha, o preço final.
O próprio Banco Central considerou essa distinção em uma simulação publicada no relatório de abril de 2025. O exercício tratou separadamente dívidas prefixadas conforme o vencimento, dívidas pós-fixadas e operações indexadas ao IPCA. Sua amostra compreendia tipicamente empresas grandes e de capital aberto, e as demais variáveis de balanço foram mantidas constantes. Trata-se de uma referência metodológica útil, não de uma estimativa atual do efeito dos juros sobre todas as empresas brasileiras. [2]
A literatura internacional também mostra a importância do calendário de refinanciamento. Em análise publicada pelo BIS em dezembro de 2023, Aquilina, Banerjee e Schrimpf examinaram mais de 83 mil instrumentos de dívida de mais de 18 mil empresas não financeiras, em 53 países. Encontraram necessidades de refinanciamento proporcionalmente maiores entre as empresas menores da amostra. Os autores ressaltam, porém, que a base favorece companhias maiores, com mais informações disponíveis. Esse resultado não pode ser automaticamente aplicado às pequenas empresas brasileiras. [3]
Um exercício hipotético ajuda a visualizar o mecanismo. Considere duas empresas, cada uma com dívida constante de R$ 100 milhões. A empresa A havia contratado todo o financiamento a 6% ao ano. Metade vence e é renovada, no início do período seguinte, a 12%; a outra metade permanece a 6%. Sua despesa anual de juros passa de R$ 6 milhões para R$ 9 milhões. Isso ocorre mesmo que a taxa disponível para novas operações tenha acabado de cair de 14% para 12%.
A empresa B, por sua vez, tem toda a dívida com taxa variável, que, por hipótese, acompanha integralmente essa queda de 14% para 12%. Seus juros anuais recuam de R$ 14 milhões para R$ 12 milhões. A tabela resume os dois casos.
Exercício hipotético de despesa anual com juros
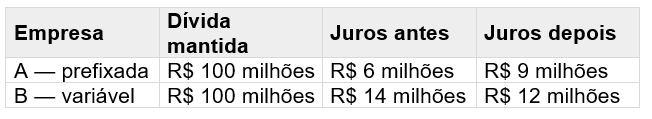
Fonte: elaboração do autor. Valores hipotéticos; taxas totais anuais. Supõem-se renovação e revisão de taxas no início do período, saldo constante durante o ano e ausência de tarifas, receitas financeiras e instrumentos de proteção. Os valores não representam uma amostra de empresas.
A empresa A se beneficia da queda: sem ela, renovando a metade da dívida a 14%, pagaria R$ 10 milhões por ano. Ainda assim, desembolsa mais do que pagava nos contratos antigos. A comparação entre períodos e a comparação com o cenário sem redução dos juros respondem a perguntas diferentes. Confundi-las pode levar a um diagnóstico errado sobre a transmissão monetária.
O exercício isola apenas os juros da dívida. Na prática, aplicações financeiras podem compensar parte das despesas, enquanto contratos de proteção, como swaps, modificam a exposição efetiva às taxas. Também importa quanto principal precisa ser amortizado e quais recursos estão disponíveis para fazê-lo. Por isso, a dívida bruta ou sua taxa contratual, isoladamente, dizem pouco sobre a pressão líquida no caixa.
O tipo de financiamento acrescenta outra dimensão. Em estudo com empresas francesas, Alder, Coimbra e Szczerbowicz encontram maior resposta do investimento a choques convencionais de política monetária nas companhias mais dependentes de crédito bancário. Já choques nos spreads soberanos, associados à liquidez e ao risco de crédito e identificados em anúncios do Banco Central Europeu, afetam mais o investimento das empresas com maior participação de títulos na dívida. [4] A intensidade desses canais no Brasil precisa ser medida com dados locais.
Para o debate brasileiro, proponho organizar um acompanhamento periódico da dívida das empresas por prazo de pagamento e data de revisão dos juros, com separação por porte e setor. O principal a amortizar nos próximos doze meses deveria ser apresentado ao lado do saldo cujo custo será atualizado nesse intervalo. São indicadores distintos, com exposições que podem se sobrepor: uma dívida pós-fixada também pode vencer no período. Somá-los sem eliminar essa sobreposição produziria dupla contagem.
O levantamento ganharia utilidade ao confrontar essas exposições com caixa disponível e geração operacional de recursos. O SCR.data permite consultar informações agregadas de crédito por porte, atividade econômica e indexador. [5] O painel público, porém, não permite vincular cada contrato ao caixa de uma empresa. Demonstrações financeiras e documentos de emissões podem sustentar um recorte mais detalhado, sobretudo das companhias abertas. A cobertura desigual das fontes exige delimitar o universo observado e evitar extrapolações para empresas sem informações comparáveis.
Esse acompanhamento permitiria avaliar se a pressão financeira se concentra em determinados grupos, mesmo quando a média melhora. Também ajudaria a distinguir o alívio pela revisão de contratos pós-fixados da elevação de custo pela renovação de dívidas antigas. Por si só, porém, não identificaria efeitos causais sobre investimento, emprego ou inflação.
A implicação para a política econômica é considerar o ritmo de atualização dos contratos nas projeções. A despesa financeira pode continuar aumentando depois de uma redução da taxa básica, enquanto outras empresas já recebem alívio. Essa heterogeneidade não determina qual deve ser a próxima decisão do Copom, que depende do conjunto de perspectivas para a inflação e a atividade. Ela ajuda a avaliar quando uma decisão já tomada deve produzir seus efeitos.
O calendário da dívida conecta a política monetária ao planejamento das empresas. Acompanhar quando o financiamento será renovado e a que custo permite avaliar quanto a despesa financeira comprometerá dos recursos que poderiam ser destinados ao investimento.
Gustavo Henrique Rodrigues Pessoa é economista e professor da FGV. Doutor em Administração, com ênfase em Finanças, pela FGV EAESP; em Ciências Sociais pela Universidade Fernando Pessoa, em Portugal; e em Direito Econômico e da Empresa pela Universidad Internacional Iberoamericana, no México. Pesquisa regulação financeira e risco sistêmico.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV. Referências
Referências
1. Banco Central do Brasil. Relatório de Estabilidade Financeira, maio de 2026, seção 1.2.2, p. 28.
2. Banco Central do Brasil. Relatório de Estabilidade Financeira, abril de 2025, seção 2.6, pp. 81–82.
3. Aquilina, M.; Banerjee, R.; Schrimpf, A. How does the rise in interest rates affect debt rollover across non-financial firms? BIS Quarterly Review, dezembro de 2023, Box B.
4. Alder, M.; Coimbra, N.; Szczerbowicz, U. Corporate debt structure and heterogeneous monetary policy transmission. Banque de France, Working Paper n. 933, versão de maio de 2025.
5. Banco Central do Brasil. SCR.data — Painel de Operações de Crédito. Descrição da base e das desagregações disponíveis.


Deixar Comentário