Despesas com pessoal e rigidez fiscal nos estados do Nordeste
Dados do relatório de gestão fiscal do 1º quadrimestre mostram que NE tem gasto médio com pessoal próximo ao restante do país, mas com forte heterogeneidade entre os estados. Paraíba e, sobretudo, Rio Grande do Norte apresentam maior rigidez fiscal.
A despesa com pessoal ocupa posição central na análise das finanças públicas estaduais. A Lei de Responsabilidade Fiscal (LRF) estabeleceu limites para esse tipo de gasto justamente porque se trata de uma das parcelas mais rígidas do orçamento público. Diferentemente de algumas despesas discricionárias, gastos com servidores ativos, aposentados e pensionistas não podem ser ajustados rapidamente diante de uma redução das receitas. Quanto maior o comprometimento da Receita Corrente Líquida (RCL) com pessoal, menor tende a ser a margem disponível para financiar investimentos, ampliar políticas públicas ou absorver choques adversos sem a necessidade de realizar ajustes em outras despesas.
No caso dos estados, a LRF estabelece um limite global de 60% da RCL para a despesa total com pessoal, distribuído entre os diferentes Poderes e órgãos. Para o Poder Executivo estadual, que concentra a maior parcela da folha, o limite máximo corresponde a 49% da RCL. Há ainda limites de alerta e prudencial que antecedem o teto máximo e procuram induzir medidas corretivas antes que a situação fiscal se torne mais restritiva. Assim, a análise da despesa com pessoal não deve se limitar a identificar situações de descumprimento formal da legislação. A proximidade dos limites também fornece informação relevante sobre o grau de rigidez orçamentária e sobre a capacidade de cada estado acomodar aumentos de outras despesas.
Esse tema ganha particular importância no Nordeste. Em termos estruturais, os estados da região tendem a operar com menor capacidade de geração de receitas próprias e maior participação das transferências intergovernamentais na composição de suas receitas. Ao mesmo tempo, grande parte dos serviços prestados pelos governos estaduais, sobretudo nas áreas de educação, saúde e segurança pública, é intensiva em mão de obra. Essa combinação pode produzir maior pressão da folha sobre a receita disponível. Portanto, mesmo quando o volume absoluto de despesas é menor do que o observado nos estados mais ricos, o comprometimento da RCL com pessoal pode ser relativamente elevado.
Os dados do primeiro quadrimestre do relatório de gestão fiscal (RGF), produzido pela Secretaria do Tesouro Nacional (STN), contudo, mostram que essa característica precisa ser analisada com algum cuidado. A média regional não é muito diferente da observada no restante do país, porém, existe uma heterogeneidade elevada entre os nove estados nordestinos. Essa dispersão aparece com clareza nos três indicadores apresentados a seguir.
Despesa bruta com pessoal em relação à RCL
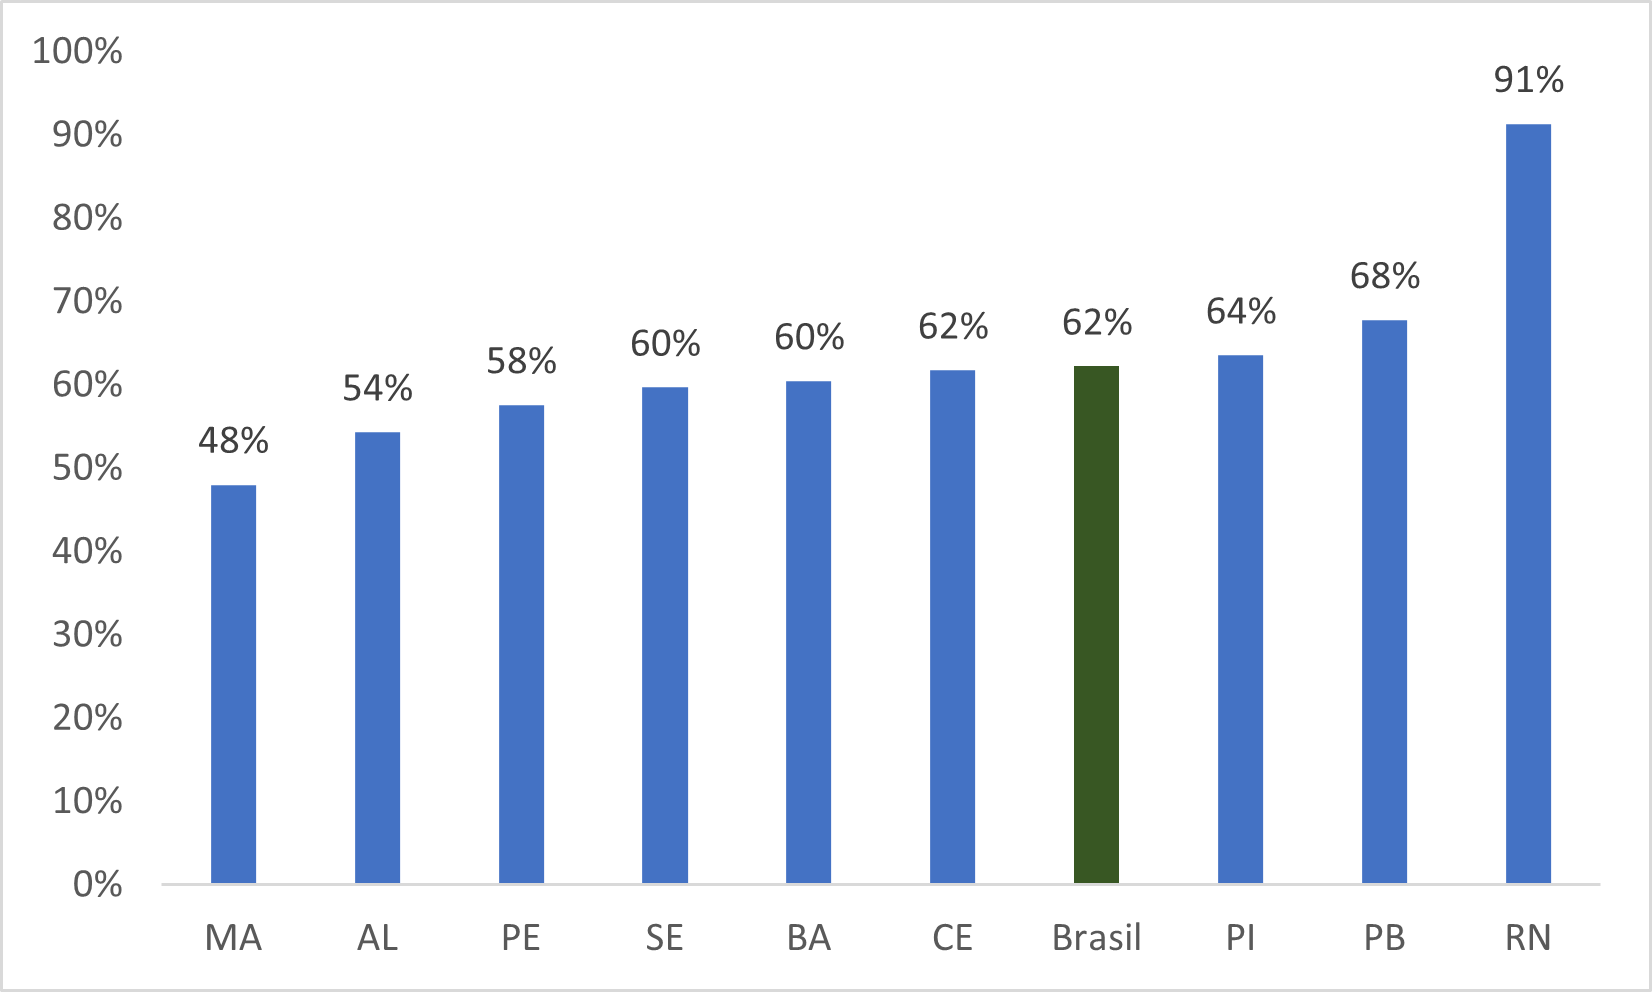
A figura 1 apresenta uma medida da pressão exercida pela folha de pagamentos sobre as receitas estaduais. Considerando os nove estados do Nordeste, a despesa bruta com pessoal corresponde, em média, a aproximadamente 62,8% da RCL, percentual marginalmente superior aos 62,4% observados, em média, nos estados do restante do Brasil. Portanto, sob a ótica agregada, existe uma pressão um pouco maior no Nordeste, mas a diferença entre as médias é baixa.
O aspecto mais interessante do gráfico não é, portanto, a diferença entre Nordeste e restante do país, mas a enorme dispersão existente dentro da própria região. O Maranhão aparece na posição mais favorável, com despesa bruta com pessoal equivalente a 48% da RCL, cerca de 14 pontos percentuais abaixo da média do restante do Brasil. Alagoas também apresenta comprometimento relativamente reduzido, de 54%, seguido por Pernambuco, com 58%. Bahia e Sergipe registram aproximadamente 60%, permanecendo marginalmente abaixo da referência nacional.
O Ceará aparece praticamente alinhado ao padrão observado no restante do país. A despesa bruta com pessoal representa 62% de sua RCL, praticamente o mesmo percentual da média de 62,4% calculada para os estados fora do Nordeste. Sob esse indicador, portanto, o Ceará não se destaca nem por uma pressão particularmente baixa nem por uma situação mais desfavorável. Ele ocupa uma posição intermediária dentro da região.
A partir do Piauí, entretanto, o comprometimento passa a superar a referência nacional. No Piauí, a relação alcança 64%, enquanto na Paraíba chega a 68%. O principal destaque é o Rio Grande do Norte, cuja despesa bruta com pessoal corresponde a 91% da RCL, valor muito superior tanto à média nacional quanto aos demais estados nordestinos.
Esse resultado do Rio Grande do Norte tem um efeito importante sobre a média regional. A média de 62,8% pode sugerir inicialmente que Nordeste e restante do país apresentam estruturas bastante semelhantes. Entretanto, retirando o Rio Grande do Norte do cálculo, a média dos outros oito estados nordestinos caem para aproximadamente 59,3% da RCL, ficando cerca de três pontos percentuais abaixo da média dos demais estados brasileiros. Portanto, a leitura mais adequada não parece ser a de que existe uma pressão uniformemente elevada da despesa bruta com pessoal no Nordeste. Há, na realidade, uma distribuição bastante desigual, com um grupo de estados abaixo ou próximo da referência nacional e alguns casos de comprometimento mais elevado, sobretudo o Rio Grande do Norte.
Também é importante diferenciar essa primeira medida do indicador utilizado diretamente para verificar o cumprimento dos limites da LRF. A despesa bruta oferece uma boa indicação da dimensão econômica da folha e da rigidez que ela impõe ao orçamento, mas a apuração da despesa total com pessoal para fins fiscais incorpora os critérios e deduções previstos pela legislação. Por essa razão, valores de despesa bruta superiores a 60% da RCL não devem ser interpretados automaticamente como descumprimento do limite global estabelecido pela LRF.
Figura 1 - Despesa Bruta com pessoal sobre RCL
Fonte: FGV IBRE com dados do RGF/STN
A distribuição da despesa com pessoal entre os Poderes
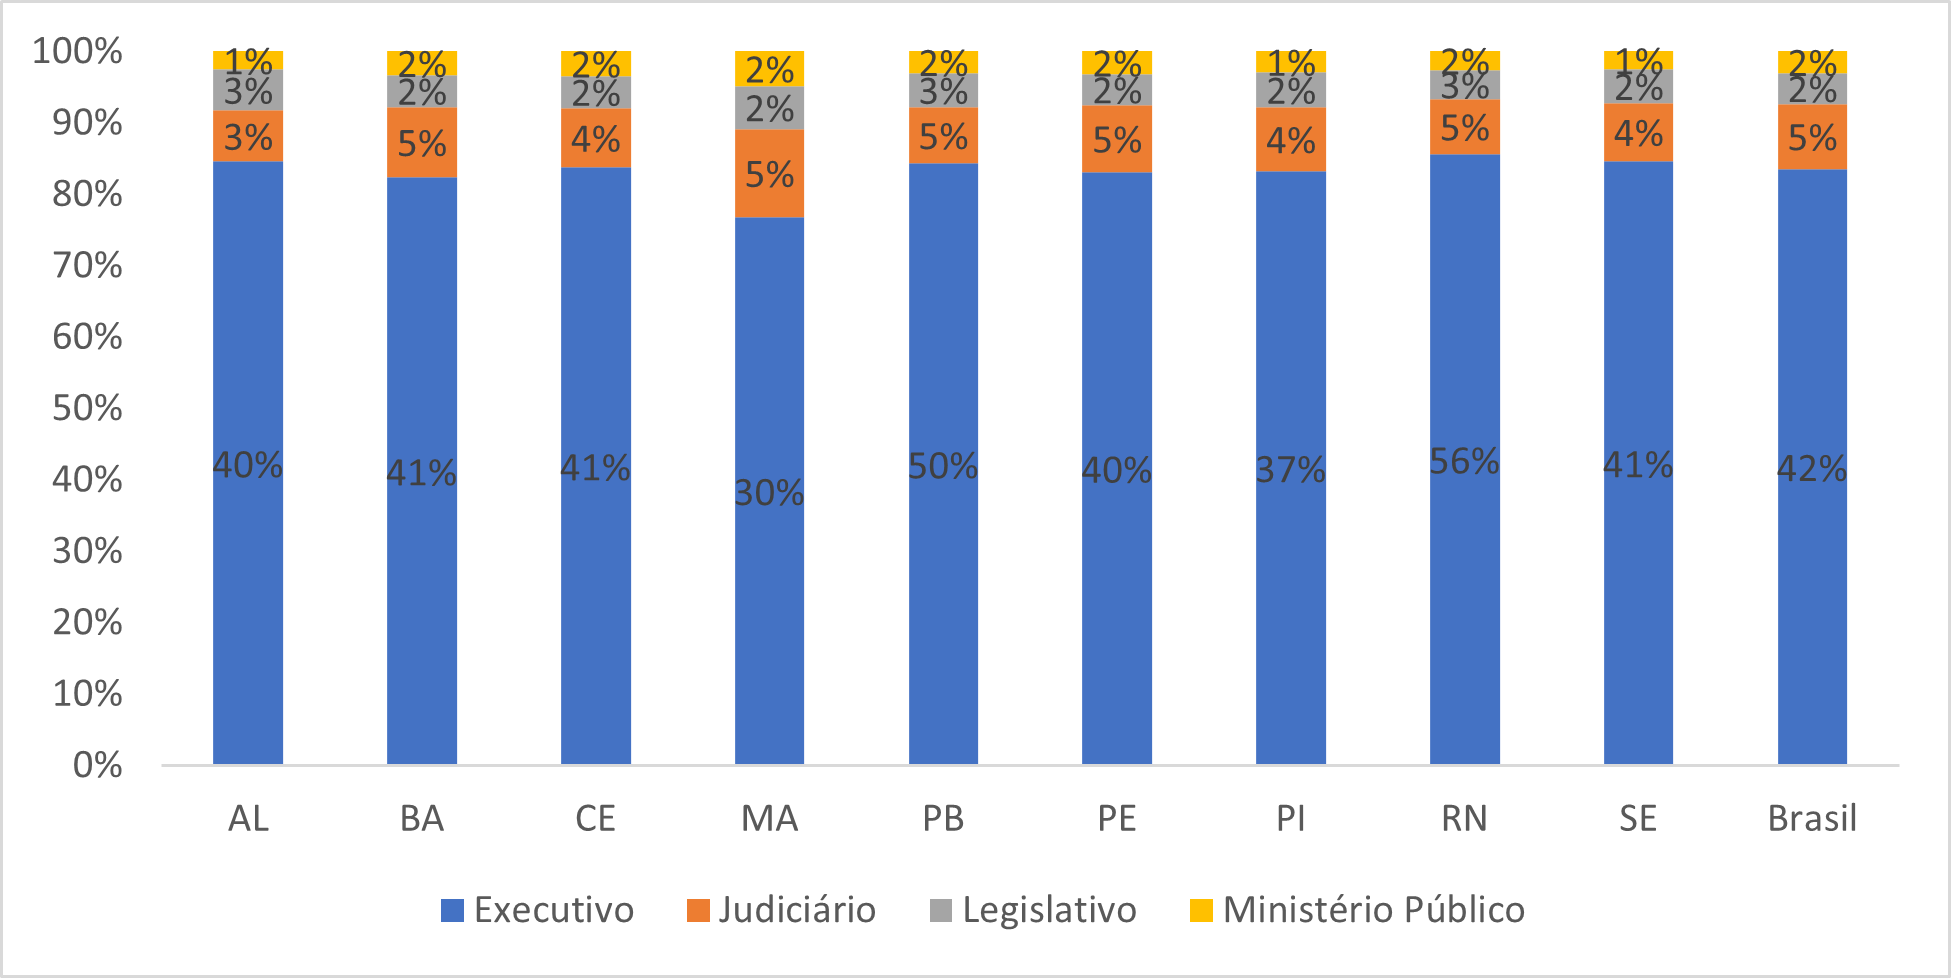
Por sua vez, a figura 2 permite avançar nessa análise ao mostrar quanto da RCL é comprometido com as despesas de pessoal do Executivo, Judiciário, Legislativo e Ministério Público. A comparação revela um resultado interessante: a composição média do Nordeste é bastante próxima daquela observada nos demais estados brasileiros.
No Poder Executivo, responsável pela maior parte da despesa, a média dos estados nordestinos é de aproximadamente 41,8% da RCL, enquanto a média dos estados fora da região alcança 42,2%. Ou seja, apesar da percepção de maior pressão da folha nos estados nordestinos, o comprometimento médio da RCL com o pessoal do Executivo é, nesse primeiro quadrimestre, ligeiramente menor no Nordeste.
Novamente, porém, a média regional encobre situações muito distintas. O Maranhão apresenta a menor relação entre despesa de pessoal do Executivo e RCL, de apenas 30%. O resultado coloca o estado em uma posição bastante distante não apenas dos limites da LRF, mas também da média dos demais estados nordestinos. O Piauí aparece em seguida, com 37%, enquanto Alagoas e Pernambuco registram 40%. Bahia, Ceará e Sergipe apresentam 41%, valores bastante próximos tanto da média regional quanto da média do restante do Brasil.
A situação se modifica de maneira importante na Paraíba e no Rio Grande do Norte. Na Paraíba, as despesas com pessoal do Executivo correspondem a aproximadamente 50% da RCL, enquanto no Rio Grande do Norte chegam a 56%. Considerando o limite máximo de 49% da RCL estabelecido para o Poder Executivo estadual, os dois estados aparecem acima desse referencial no primeiro quadrimestre, sendo a distância particularmente elevada no caso potiguar.
A comparação dentro da região é reveladora. Entre o Maranhão, com 30%, e o Rio Grande do Norte, com 56%, existe uma diferença de 26 pontos percentuais da RCL comprometidos com pessoal do Executivo. Trata-se de uma diferença muito expressiva para estados inseridos na mesma região e sujeitos, em grande medida, ao mesmo marco institucional. Isso reforça a ideia de que fatores específicos de cada estado, como evolução da folha, regras previdenciárias, política salarial, dinâmica das receitas e decisões acumuladas ao longo de vários exercícios, são fundamentais para compreender a situação fiscal.
Nos demais Poderes, as diferenças são consideravelmente menores. No Judiciário, a média nordestina é de aproximadamente 4,4% da RCL, contra cerca de 4,6% no restante do país. No Legislativo, os valores são respectivamente 2,3% e 2,2%, enquanto no Ministério Público alcançam aproximadamente 1,7% no Nordeste e 1,5% nos demais estados.
Em outras palavras, não se observa uma diferença regional expressiva na parcela da RCL destinada ao Judiciário, Legislativo ou Ministério Público. A heterogeneidade fiscal dentro do Nordeste é explicada principalmente pela despesa do Poder Executivo. Isso é particularmente relevante porque é justamente o Executivo que concentra a prestação dos principais serviços públicos estaduais e possui maior responsabilidade pelas decisões de ajuste fiscal.
Também chama atenção o fato de que a maior parte dos estados nordestinos apresenta distância em relação ao limite máximo de 49% para o Executivo. Alagoas, Bahia, Ceará, Maranhão, Pernambuco, Piauí e Sergipe encontram-se abaixo do teto, enquanto Paraíba e Rio Grande do Norte constituem os casos de maior preocupação. Assim, mais uma vez, os dados não apontam para um problema homogêneo de gasto com pessoal na região, mas para situações fiscais bastante distintas.
Figura 2 - Composição da Despesa Total com Pessoal em relação à RCL
Fonte: FGV IBRE com dados do RGF/STN
Ativos, inativos e a composição da folha
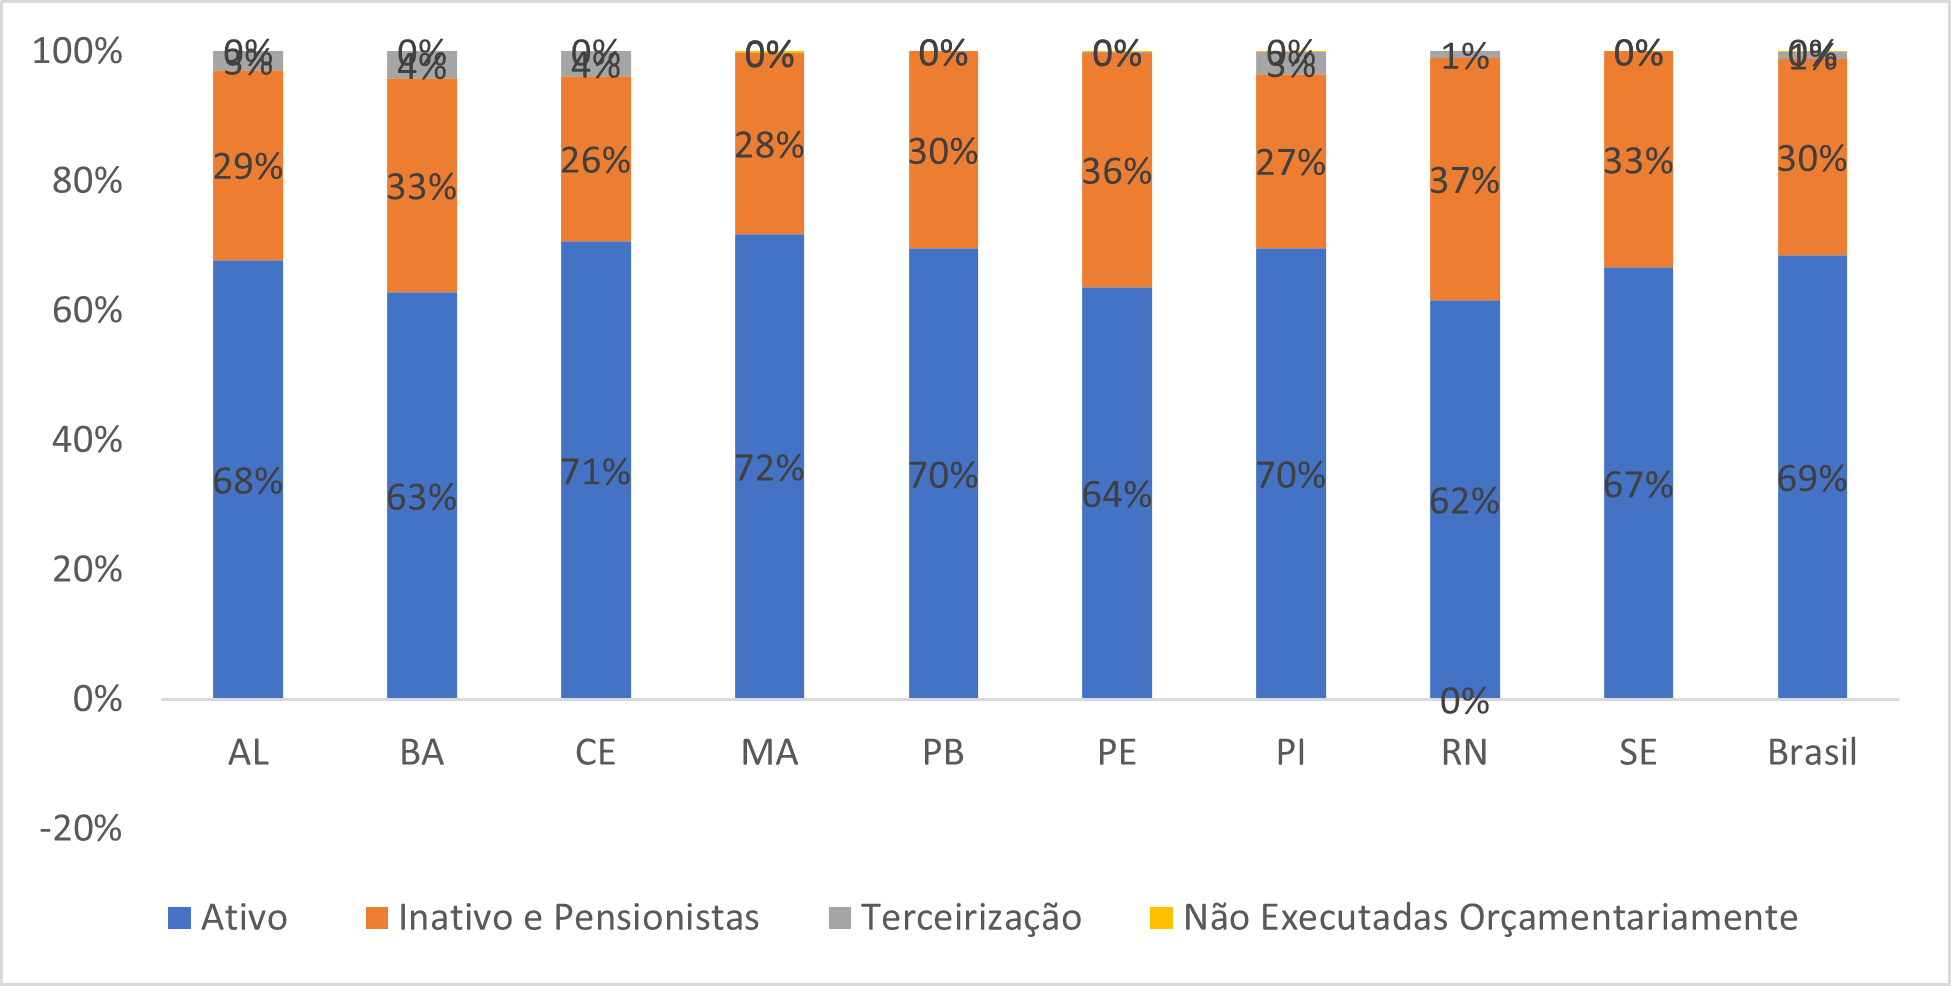
A figura 3 adiciona uma dimensão importante à análise: não importa apenas quanto cada estado gasta com pessoal, mas também como esse gasto é composto. Uma folha concentrada em servidores ativos possui implicações diferentes de outra na qual aposentados e pensionistas representam uma parcela elevada. A segunda configuração tende a introduzir um grau adicional de rigidez, uma vez que parte relevante do gasto está associada a obrigações previdenciárias acumuladas ao longo do tempo.
No restante do Brasil, aproximadamente 68,6% da despesa bruta com pessoal corresponde aos servidores ativos, enquanto 30,2% está relacionada aos inativos e pensionistas. No Nordeste, os servidores ativos representam, em média, cerca de 67,4%, enquanto os inativos e pensionistas respondem por aproximadamente 31,0%. Portanto, a região apresenta uma participação ligeiramente menor de ativos e maior de aposentados e pensionistas na composição da folha.
A diferença média é pequena, mas pode ser fiscalmente relevante quando combinada com elevados níveis de comprometimento da RCL. Despesas com aposentados e pensionistas carregam maior grau de rigidez e refletem, em boa medida, decisões e estruturas demográficas construídas no passado. Consequentemente, estados com participação elevada desse componente possuem menos instrumentos de ajuste no curto prazo.
Entre os estados nordestinos, o Maranhão possui a maior participação de servidores ativos, correspondente a aproximadamente 72% da despesa bruta com pessoal. O Ceará aparece logo em seguida, com 71%, enquanto Paraíba e Piauí registram aproximadamente 70%. Esses três estados, portanto, apresentam uma composição da folha mais concentrada em trabalhadores ativos do que a média do restante do país.
No Ceará, esse resultado ajuda a qualificar a análise dos dois gráficos anteriores. O estado apresenta despesa bruta com pessoal equivalente a aproximadamente 62% da RCL, praticamente igual à referência dos demais estados brasileiros, e comprometimento do Executivo de cerca de 41%, ligeiramente abaixo da média nacional. Além disso, 71% de sua despesa bruta está relacionada aos servidores ativos, percentual acima dos aproximadamente 69% observados no restante do país. Em conjunto, esses indicadores sugerem uma estrutura de gasto com pessoal relativamente próxima da média nacional, mas com composição um pouco mais concentrada no quadro ativo.
No extremo oposto aparecem Rio Grande do Norte, Bahia e Pernambuco. No Rio Grande do Norte, apenas 62% da despesa bruta com pessoal corresponde aos servidores ativos, enquanto 37% está relacionada aos inativos e pensionistas. Pernambuco apresenta participação de inativos de 36%, e a Bahia, de aproximadamente 33%.
O Rio Grande do Norte merece atenção especial porque reúne simultaneamente três características. O estado apresenta o maior comprometimento da RCL com a despesa bruta de pessoal, 91%; possui o maior comprometimento da RCL com pessoal do Executivo, 56%; e registra uma das menores participações de servidores ativos na composição da folha, com uma parcela de aproximadamente 37% destinada a inativos e pensionistas. A combinação desses fatores sugere uma estrutura particularmente rígida, na qual o elevado peso da folha é acompanhado por uma importante participação de despesas previdenciárias.
Há ainda pequena participação de outras modalidades de despesa. A terceirização representa, em média, aproximadamente 1,7% da despesa bruta com pessoal nos estados nordestinos, contra cerca de 1,1% no restante do país. Em alguns estados, como Bahia e Ceará, essa participação alcança aproximadamente 4%, enquanto em Maranhão, Paraíba, Pernambuco e Sergipe aparece praticamente nula nos dados apresentados. Em termos agregados, contudo, esses componentes são muito pequenos para alterar a conclusão principal do gráfico.
Figura 3 - Composição da Despesa Bruta com Pessoal
Fonte: FGV IBRE com dados do RGF/STN
Conclusão: Uma região, mas situações fiscais distintas
A análise conjunta dos três gráficos produz uma conclusão importante. Há razões estruturais para que a despesa com pessoal seja uma questão particularmente relevante para as finanças estaduais do Nordeste. Entretanto, os dados do primeiro quadrimestre não mostram um Nordeste uniformemente caracterizado por uma folha muito superior à do restante do país.
Na despesa bruta com pessoal, a média regional, de 62,8% da RCL, é apenas marginalmente superior aos 62,4% do restante do país. Quando se considera especificamente o Executivo, a relação se inverte: a média nordestina, de 41,8%, fica pouco abaixo dos 42,2% observados nos demais estados. Na composição da folha, por outro lado, os estados do Nordeste apresentam uma participação um pouco maior de inativos e pensionistas, 31,0% contra aproximadamente 30,2%, o que aponta para uma rigidez ligeiramente maior nesse componente.
Mais importante do que essas diferenças médias é a heterogeneidade intrarregional. Maranhão, Alagoas, Pernambuco, Bahia, Ceará e Sergipe apresentam, sob diferentes dimensões, indicadores relativamente próximos ou mais favoráveis que a referência do restante do país. Piauí ocupa uma situação intermediária, enquanto Paraíba e, especialmente, Rio Grande do Norte apresentam maior comprometimento da receita com pessoal.
Essa heterogeneidade também mostra por que a análise da folha não deve ser feita isoladamente. Uma elevada razão entre despesa com pessoal e RCL pode resultar tanto do crescimento das despesas quanto de uma evolução desfavorável das receitas. Da mesma forma, uma redução do indicador pode ocorrer pela contenção da folha ou simplesmente por um período de crescimento mais intenso da RCL. Nos próximos quadrimestres, portanto, será importante acompanhar simultaneamente a evolução da receita, da despesa de pessoal e de sua composição. É essa dinâmica, mais do que uma fotografia isolada, que permitirá avaliar quais estados efetivamente ampliaram ou reduziram seu espaço fiscal.
As opiniões expressas neste artigo são de responsabilidade exclusiva dos autores, não refletindo necessariamente a opinião institucional da FGV.


Comentários
Deixar Comentário