Fim do bônus de Itaipu infla o número, mas voláteis e serviços mantêm a pressão sobre o IPCA
Fim do bônus de Itaipu explica boa parte da alta de 0,82% do IPCA em setembro, mas alimentos, combustíveis e serviços mantêm a pressão. Em 12 meses, a inflação volta a superar o teto da meta e pode fechar 2026 acima de 5%, a depender dos alimentos.
IPCA subiu 0,82% em setembro, ante −0,32% em agosto, e ficou acima da mediana do Focus (0,60%). O resultado reflete, em grande parte, o fim do bônus de Itaipu: a energia elétrica residencial subiu 7,98% e contribuiu com 0,32 p.p., cerca de 39% da variação do índice, espelhando a queda de 7,63% em agosto. Considerando os dois meses em conjunto, a inflação acumulou cerca de 0,50% (0,25% ao mês), ritmo bem menos intenso do que sugere a passagem de −0,32% para 0,82%. Ainda assim, o IPCA em 12 meses foi de 4,22% para 4,58%, de volta acima do teto da meta.
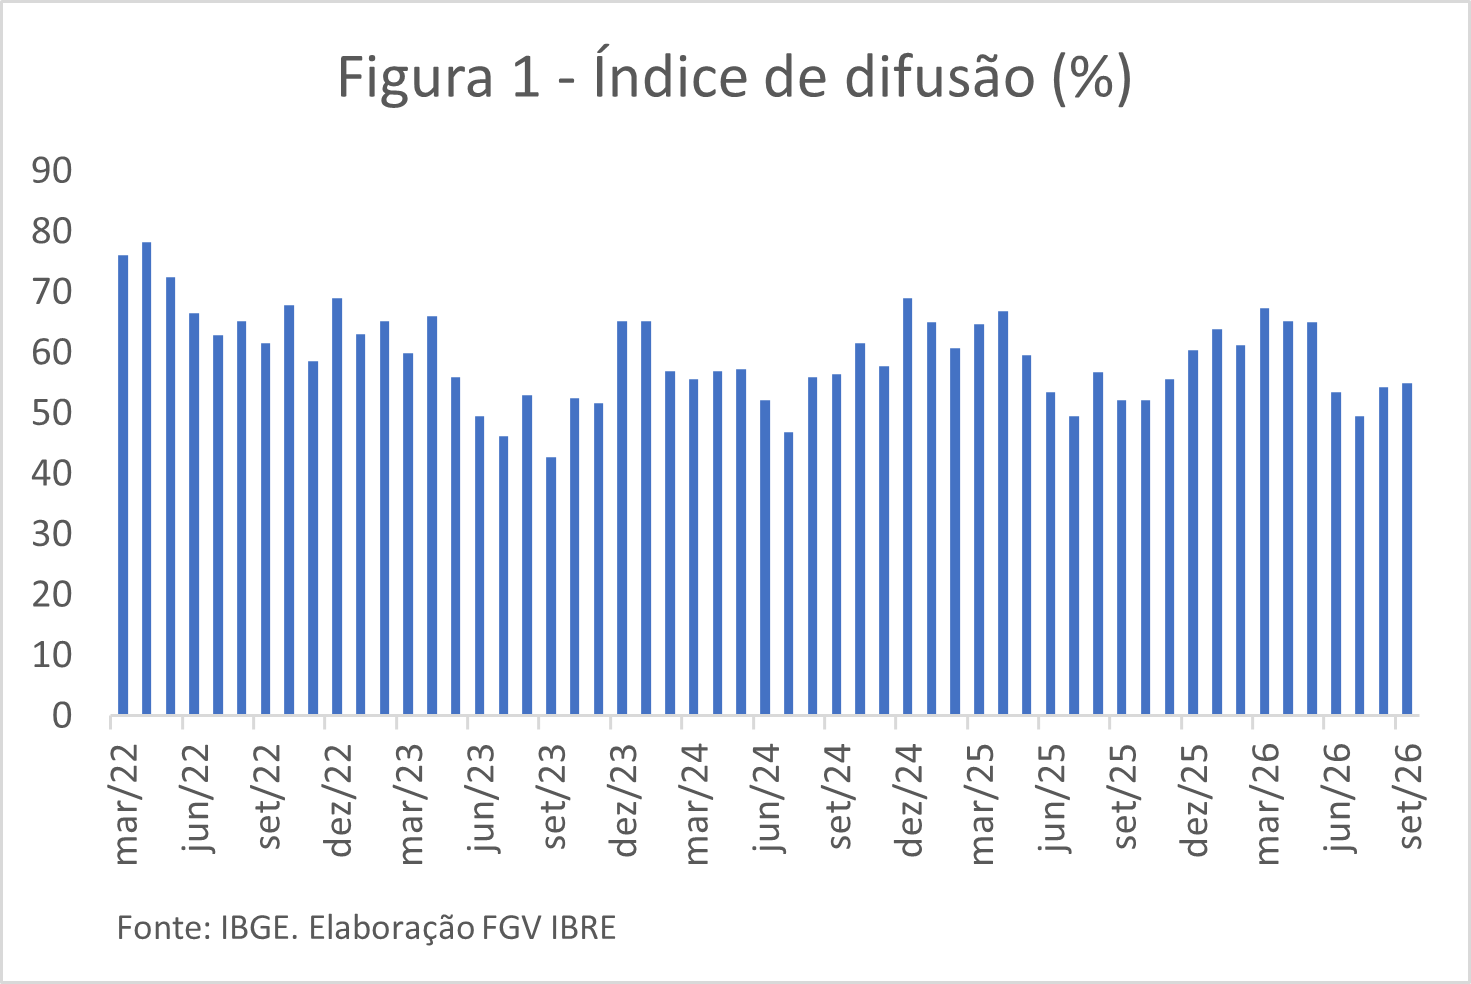
Além da energia elétrica, os principais destaques vieram de itens de preços voláteis. A alimentação no domicílio subiu 0,96%, após três meses de queda, pressionada por tomate (+37,8%), batata (+24,1%) e cebola (+10,1%). Também avançaram os combustíveis (+1,41%), com destaque para etanol (+3,16%) e diesel (+1,69%), e as passagens aéreas (+9,66%). O índice de difusão, por sua vez, ficou praticamente estável: passou de 54,4% em agosto para 54,9% em setembro (figura 1). Essa estabilidade sugere que a aceleração do IPCA esteve mais associada à intensidade dos aumentos em alguns itens do que à disseminação das altas.
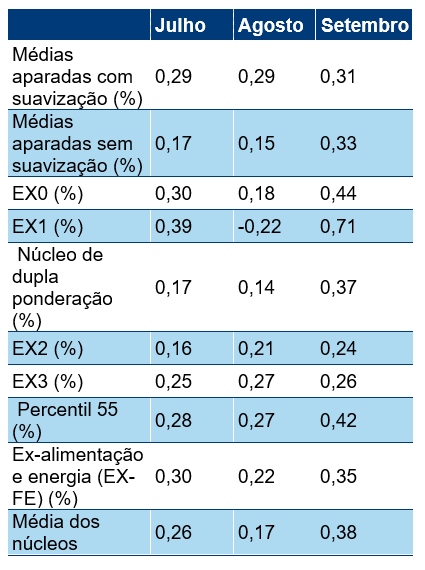
Os núcleos também sugerem concentração das pressões, embora a leitura exija alguma cautela (tabela 1). A média dessas medidas avançou de 0,17% para 0,38%, mas a aceleração não foi uniforme. As médias aparadas com suavização passaram de 0,29% para 0,31%, o EX2 variou de 0,21% para 0,24% e o EX3 recuou de 0,27% para 0,26%. A relativa estabilidade desses três indicadores reforça a avaliação de que a alta do índice cheio não correspondeu a uma aceleração de mesma intensidade da inflação subjacente.
Tabela 1 – Medidas de núcleo do IPCA
Fonte: Banco Central do Brasil, Elaboração FGV IBRE
Já o EX0 (0,18% para 0,44%) e, principalmente, o EX1 (−0,22% para 0,71%) aceleraram com mais força. Como a oscilação do EX1 coincide com o movimento da energia elétrica entre agosto e setembro, esses dois indicadores devem ser lidos com cautela: refletem em boa parte o efeito do bônus de Itaipu, e não evidência de pressão adicional disseminada.
Os núcleos por exclusão, ao retirar os itens mais voláteis, aproximam-se de um índice composto por bens industriais e serviços. Segundo a metodologia do BCB[1], os bens industriais subiram 0,17% em setembro, ante 0,43% em agosto, enquanto os serviços subjacentes ficaram estáveis, em 0,62%; no agregado, os subjacentes desaceleraram levemente. Em 12 meses, os serviços sobem 6,0% e os subjacentes 5,3%, ambos acima do teto da meta.
No acumulado em 12 meses, o IPCA está em 4,58%, acima do teto da meta (4,5%), com preços livres acima de 4,7% e monitorados em 4,13%. No ano, a alta é de 3,95%.
Diante desse cenário, o IPCA pode encerrar 2026 acima de 5%, sobretudo se novos choques climáticos pressionarem os preços dos alimentos mais sensíveis às condições do tempo. Com alta acumulada de 3,95% até setembro, uma variação de aproximadamente 0,34% ao mês no quarto trimestre seria suficiente para superar esse patamar. A perspectiva de desaceleração lenta dos serviços também limita o espaço para alívio. Por outro lado, a energia elétrica deve deixar de exercer a pressão observada em setembro, e parte das altas de tomate e batata pode se reverter, a depender das condições de oferta. O fechamento do ano dependerá, portanto, em boa medida, do comportamento dos alimentos nos próximos meses.
As opiniões expressas neste artigo são de responsabilidade exclusiva dos autores, não refletindo necessariamente a opinião institucional da FGV.
[1] Nota Técnica 57 do BCB de dezembro de 2025


Deixar Comentário