Expectativas Focus e o regime de metas de inflação

Ao contrário do que se alega, pesquisa Focus não força BC a praticar juros mais altos: projeções subestimam bastante inflação quando ela sobe e a superestimam pouco quando cai, o que dá à política monetária viés mais brando, e não mais duro.
É comum haver desconforto de analistas e jornalistas com as expectativas Focus e seu impacto na formulação da política monetária pelo Banco Central do Brasil[1]. Presume-se que haja conflito de interesse entre os agentes que formulam a expectativa Focus e as instituições financeiras para as quais trabalham, e que a expectativa seria formada de maneira a forçar o Banco Central a praticar juros maiores.
A alegação é infundada. Não é verdade que o mercado financeiro ganha mais dinheiro com juros elevados. E, mesmo que os pesquisadores que respondem à pesquisa Focus “forcem” a taxa de juros para cima, fica a questão: se a taxa de juros praticada pelo BCB é maior do que deveria ser, por que motivo a economia não desacelera fortemente? Ninguém até hoje conseguiu responder a essa questão.
De qualquer forma, permanece a pergunta: há sinais de que a pesquisa Focus “força” o BCB a praticar juros mais elevados? A ideia é que a pesquisa Focus superestima sistematicamente a inflação quando ela se eleva, forçando o BCB a elevar mais a taxa Selic. Adicionalmente, quando a inflação está em queda, a pesquisa Focus também a superestima e, consequentemente, atrasa, ou torna mais lento, o ciclo de queda da taxa Selic. Será que as expectativas Focus se comportam dessa forma?
Para responder a essa pergunta, consideramos horizontes de seis meses e de doze meses. Para cada mês, consideramos dois regimes: 1) a inflação seis meses ou doze meses à frente é maior do que no mês de referência; 2) a inflação seis meses ou doze meses à frente é menor do que no mês de referência. Temos, assim, quatro casos: dois horizontes de tempo e, para cada horizonte, dois comportamentos (ou regimes) da inflação. O exercício é feito para a série mensal da pesquisa Focus para o índice de inflação cheio e considera o cenário da mediana das respostas e também os três cenários dos respondentes que mais acertam a inflação no curto, no médio e no longo prazo.
Temos, portanto, quatro conjuntos de respondentes da pesquisa e, para cada grupo de respondentes, temos dois horizontes e dois regimes inflacionários. A tabela 1 sumariza como organizamos os dados. Nas linhas estão os quatro grupos de respondentes: a mediana da Focus e os três grupos que mais acertam, os Top5. Para cada grupo de respondentes, há dois horizontes diferentes, seis meses e doze meses, e, para cada um deles, dois regimes inflacionários, respectivamente com aceleração e desaceleração da inflação.
Tabela 1: composição da amostra, grupo de respondentes e horizonte
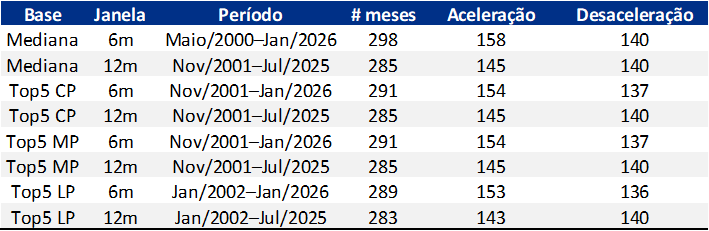
Tabela 2: resultados
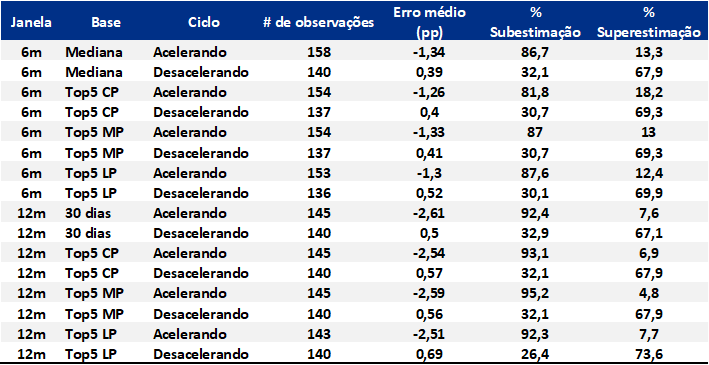
A tabela 2 apresenta os resultados. Por exemplo, se considerarmos a mediana dos respondentes Focus para o caso em que a inflação em seis meses se acelera (primeira linha da tabela), em 86,7% dos meses a Focus subestima a inflação. Na média, a subestimativa é de 1,34 ponto percentual. Quando a inflação está em queda, há superestimativa em 67,9% dos meses. Na média, a superestimativa é de 0,39 ponto percentual, bem menor em valor absoluto do que a subestimativa quando a inflação está em elevação.
Ou seja, quando ocorre um ciclo de elevação da inflação, a Focus subestima a inflação. Se o BCB der peso excessivo à pesquisa Focus, o ciclo monetário será atenuado pela pesquisa. Como se diz no mercado, a pesquisa Focus é dovish (em português seria “pombônica”) em momentos de elevação da inflação.
Quando há queda da inflação, ocorre o oposto: a inflação prevista pela Focus reduz-se mais lentamente do que a inflação observada. Ou seja, quando a inflação está em queda, a Focus induz o pesquisador a supor que a inflação cairá menos do que de fato cairá. Nesse caso, a queda da taxa Selic induzida pela pesquisa Focus é atenuada. Assim, a política monetária sugerida pela pesquisa Focus é hawkish (em português seria “falcônica”).
No entanto, há uma grande assimetria entre os ciclos de elevação da inflação e os de queda. Para a média de todos os períodos, a subestimativa da inflação pela Focus quando a inflação se eleva é de 1,34 pp. A superestimativa quando a inflação está em queda é de 0,39 pp, menos de um terço daquele valor. Ou seja, na média do ciclo econômico, a Focus é dovish. Todos esses números se referem à previsão seis meses à frente. Para doze meses, a subestimativa na subida da inflação, como se lê na nona e na décima linhas da tabela 2, é de 2,61 pp, e a superestimativa na queda da inflação é de 0,5 pp, menos de um quinto daquele valor.
Os resultados não são diferentes se empregarmos as expectativas dos respondentes que mais acertam as previsões, isto é, os respondentes Top5.
Uma possível crítica ao exercício que fizemos é que o critério adotado para dividir a amostra nos dois regimes inflacionários (se a inflação está crescendo ou cedendo) foi o comportamento da inflação na janela de seis e doze meses à frente. O problema é que a inflação seis ou doze meses à frente não é observada quando a pessoa responde à pesquisa Focus. Assim, refizemos o exercício considerando regime de elevação da inflação quando ela tiver crescido nos três meses anteriores, e regime de redução quando tiver caído nesse mesmo período.
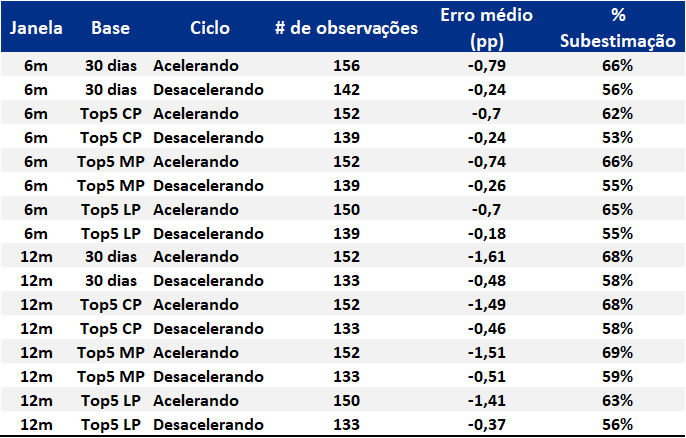
Os resultados estão apresentados na tabela 3. Neste caso, tanto nos ciclos de elevação quanto nos de queda da inflação, as expectativas Focus subestimam a inflação. Ou seja, as expectativas Focus sempre adicionam um viés dovish à política monetária.
Tabela 3: resultados com regime inflacionário determinado nos três meses anteriores
A conclusão do exercício conduzido nesta Ponto de Vista é que não procede a alegação de que as expectativas Focus são formuladas de forma a “forçar” o BCB a praticar uma política monetária mais apertada do que o razoável pela simples operação do regime de metas de inflação. Se a pesquisa Focus gera algum viés na política monetária, ele é no sentido de torná-la mais dovish.
As opiniões expressas neste artigo são de responsabilidade exclusiva dos autores, não refletindo necessariamente a opinião institucional da FGV.
Esta é a coluna Ponto de Vista de outubro/2026, da Conjuntura Econômica.
[1] Agradecemos os comentários de Carlos Viana. Erros remanescentes são de nossa exclusiva responsabilidade.



Deixar Comentário