O destino dos investimentos - I
Mais do que o nível da taxa de investimento, importa sua composição. Entre 2007 e 2023, a fatia dos serviços no investimento registrado pelas pesquisas empresariais do IBGE subiu de 27,9% para 48,5%, e a da indústria caiu de 61,6% para 39,9%.
INTRODUÇÃO
A taxa de investimento é uma variável central para avaliar a capacidade de expansão de uma economia. Entre 2000 e 2025, a Formação Bruta de Capital Fixo (doravante, FBCF) correspondeu, em média, a 17,8% do PIB. A taxa atingiu 20,9% em 2013, recuou para 14,6% em 2017, após a forte contração associada à recessão de 2014-2016, e encerrou 2025 em 16,8% do PIB.
Gráfico 1 – Taxa de investimento (FBCF/PIB), 2000-2025
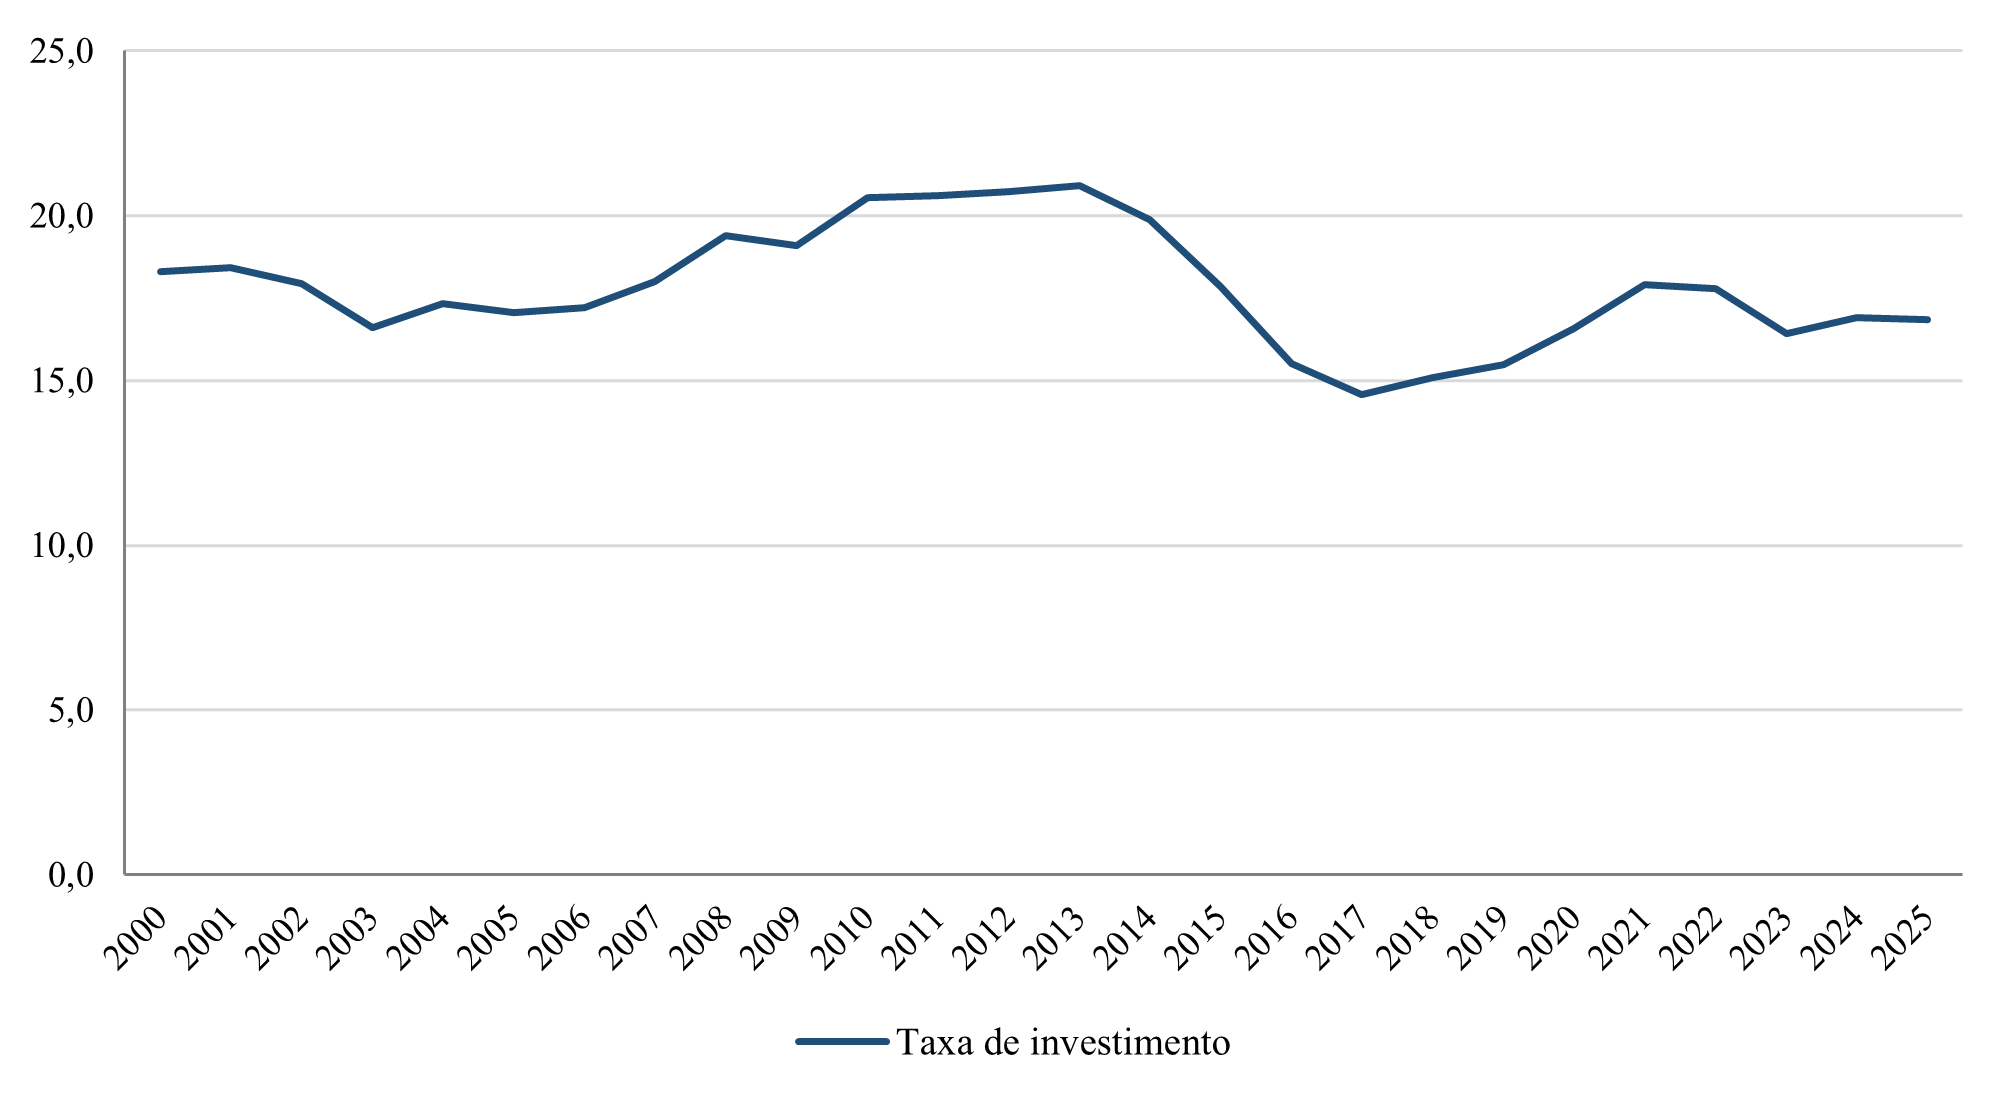
Fonte: IBGE, Sistema de Contas Nacionais; FGV IBRE, Monitor do PIB-FGV. Elaboração própria.
A taxa agregada, contudo, não revela a composição do investimento nem identifica diretamente os agentes que o realizam. Uma mesma participação da FBCF em relação ao PIB pode corresponder a combinações muito distintas de seus componentes: edificações, máquinas e equipamentos, e outros ativos, tais como softwares e pesquisa e desenvolvimento. Também pode resultar de decisões de investimento tomadas no âmbito das atividades econômicas ou dos diferentes setores institucionais.
Este estudo examina essas dimensões de forma articulada. Inicialmente, define-se o que é a FBCF e delimita-se sua fronteira em relação ao consumo intermediário, aos estoques de bens e aos ativos financeiros. Em seguida, a formação de capital é apresentada segundo três dimensões: tipo de ativo, para qual atividade econômica é destinado e por qual setor institucional é apropriado. Discute-se, então, a mensuração da FBCF em valor e em volume, bem como o preço relativo do investimento e as fontes utilizadas pelo Sistema de Contas Nacionais e pelas pesquisas empresariais do IBGE. Por fim, relaciona-se o fluxo de investimento ao estoque de capital e à produtividade do capital, examina-se a mudança recente na composição do investimento industrial, com atenção especial ao crescimento da indústria extrativa, e estimam-se o estoque de capital e a produtividade do capital dos principais ramos da indústria de transformação entre 2000 e 2021.
A hipótese que emerge dos dados é, portanto, que o problema brasileiro não pode ser reduzido a um déficit quantitativo de investimento. Há também uma questão de composição: a distribuição setorial e institucional da formação de capital importa para determinar seu impacto.
O período analisado revela um padrão recorrente: a economia brasileira apresentou forte expansão do investimento na década de 2000, seguida de uma contração acentuada entre 2014 e 2017 e de uma recuperação posterior que, embora significativa em alguns segmentos, permanece incompleta. Mais importante, essa recuperação não ocorreu de maneira homogênea. O capital acumulou-se de forma diferenciada entre atividades, e os setores que mais contribuíram para a expansão recente nem sempre são aqueles nos quais se observam os maiores ganhos de produtividade.
2 TRÊS FORMAS DE DECOMPOR O INVESTIMENTO
2.1 A FBCF segundo o tipo de ativo
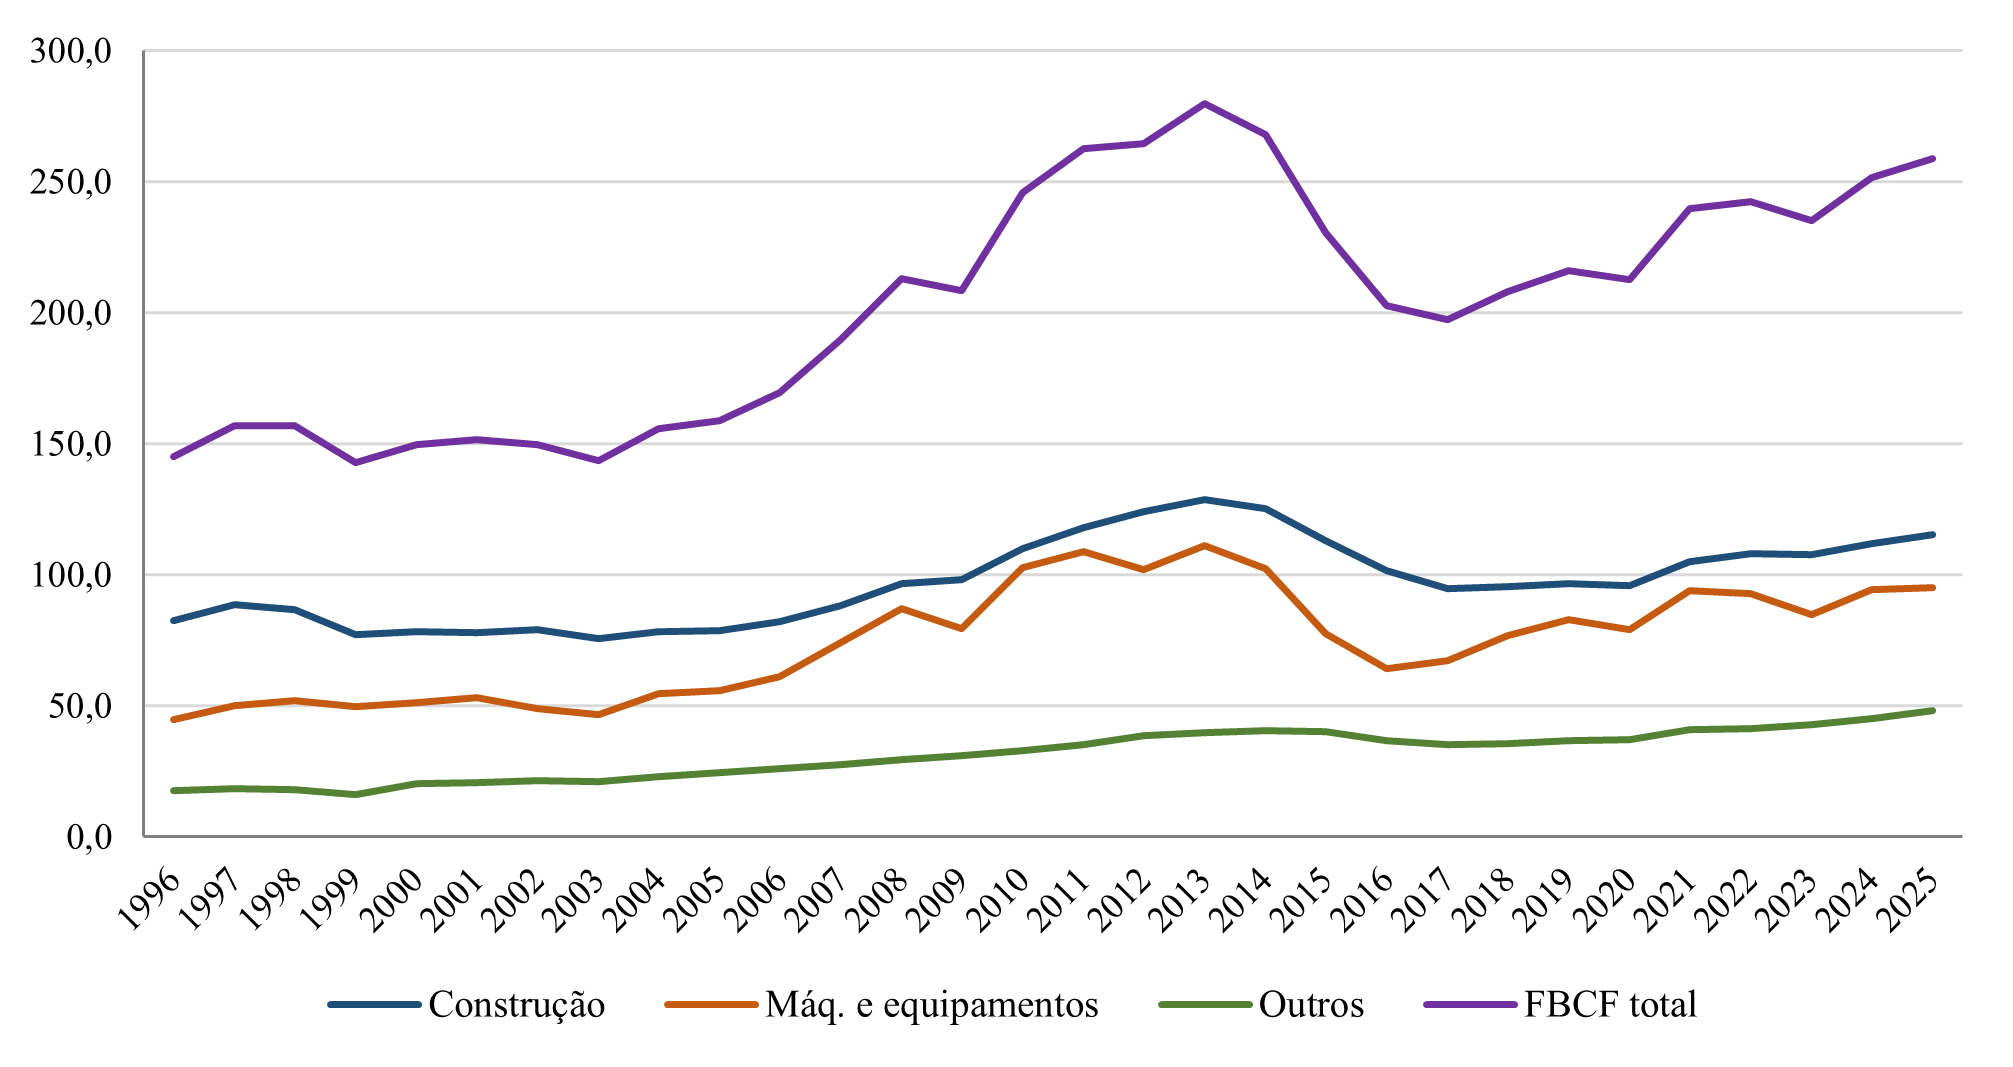
A primeira decomposição considera o tipo de ativo formado. Para os objetivos deste estudo, a FBCF é agrupada em construção, máquinas e equipamentos e outros ativos. No acumulado de 1996 a 2025, esses componentes representaram, respectivamente, 47,8%, 36,7% e 15,4% da FBCF total.
A construção compreende edificações residenciais e não residenciais e outras estruturas, entre as quais fábricas, edifícios comerciais, rodovias, ferrovias e obras de infraestrutura. Máquinas e equipamentos reúnem bens utilizados repetidamente na produção, como máquinas industriais e agrícolas, equipamentos de transporte, equipamentos de tecnologia da informação e outros bens de capital.
A categoria ‘outros’ é essencialmente residual, ou seja, reúne ativos que não pertencem aos dois grupos anteriores. Inclui, entre outros componentes, produtos de propriedade intelectual — como software, bancos de dados, pesquisa e desenvolvimento —, gastos de exploração e avaliação mineral e recursos biológicos cultivados. Não se trata, portanto, de uma categoria economicamente homogênea.
A evolução dos três componentes foi distinta, conforme ilustra o Gráfico 2. Entre 1996 e 2025, máquinas e equipamentos cresceram 112,5% em termos reais, embora o nível de 2025 ainda fosse 14,5% inferior ao pico de 2013. A construção cresceu aproximadamente 40,0% no período. Outros ativos avançaram 172,3%, refletindo tanto expansão real quanto mudanças de cobertura estatística.
Gráfico 2 – Componentes da FBCF a preços constantes de 1995, 1996-2025
Fonte: IBGE, Sistema de Contas Nacionais; FGV IBRE, Monitor do PIB-FGV. Componentes reconstruídos no estudo.
A trajetória de outros ativos deve ser interpretada em conjunto com mudanças de cobertura estatística. Na reconstrução utilizada neste estudo, a incorporação de software e pesquisa e desenvolvimento provoca uma descontinuidade importante entre 1999 e 2000: a FBCF de outros ativos passa de R$ 16,0 bilhões para R$ 20,4 bilhões a preços de 1995 (+27,1%), enquanto a FBCF total cresce 4,8%. A mudança afeta principalmente a composição do investimento e reflete a ampliação da fronteira de ativos reconhecidos pelas Contas Nacionais.
2.2 A FBCF segundo a atividade econômica
A segunda decomposição identifica a atividade econômica da unidade que realiza o investimento. Essa perspectiva é distinta da classificação por tipo de ativo: uma empresa industrial pode adquirir máquinas, veículos, edificações e softwares; similarmente, uma empresa de serviços pode investir em diversos tipos de ativo.
As pesquisas anuais do IBGE permitem observar essa dimensão para uma parcela relevante da economia. A Pesquisa Industrial Anual (PIA) cobre as indústrias extrativa e de transformação; a Pesquisa Anual da Indústria da Construção (PAIC), as empresas de construção; a Pesquisa Anual de Comércio (PAC), as atividades comerciais; e a Pesquisa Anual de Serviços (PAS), segmentos de serviços não financeiros.
Essas pesquisas registram aquisições realizadas pelas empresas de seus respectivos universos. Por essa razão, não medem diretamente a FBCF de toda a economia, mas permitem uma aproximação do destino setorial do investimento empresarial. Para tornar os universos comparáveis, utiliza-se uma medida ampliada de ativos móveis — máquinas e equipamentos, meios de transporte e outras aquisições —, acrescida das melhorias correspondentes quando identificadas separadamente e deflacionada pelo índice de preços de máquinas e equipamentos construído no estudo.
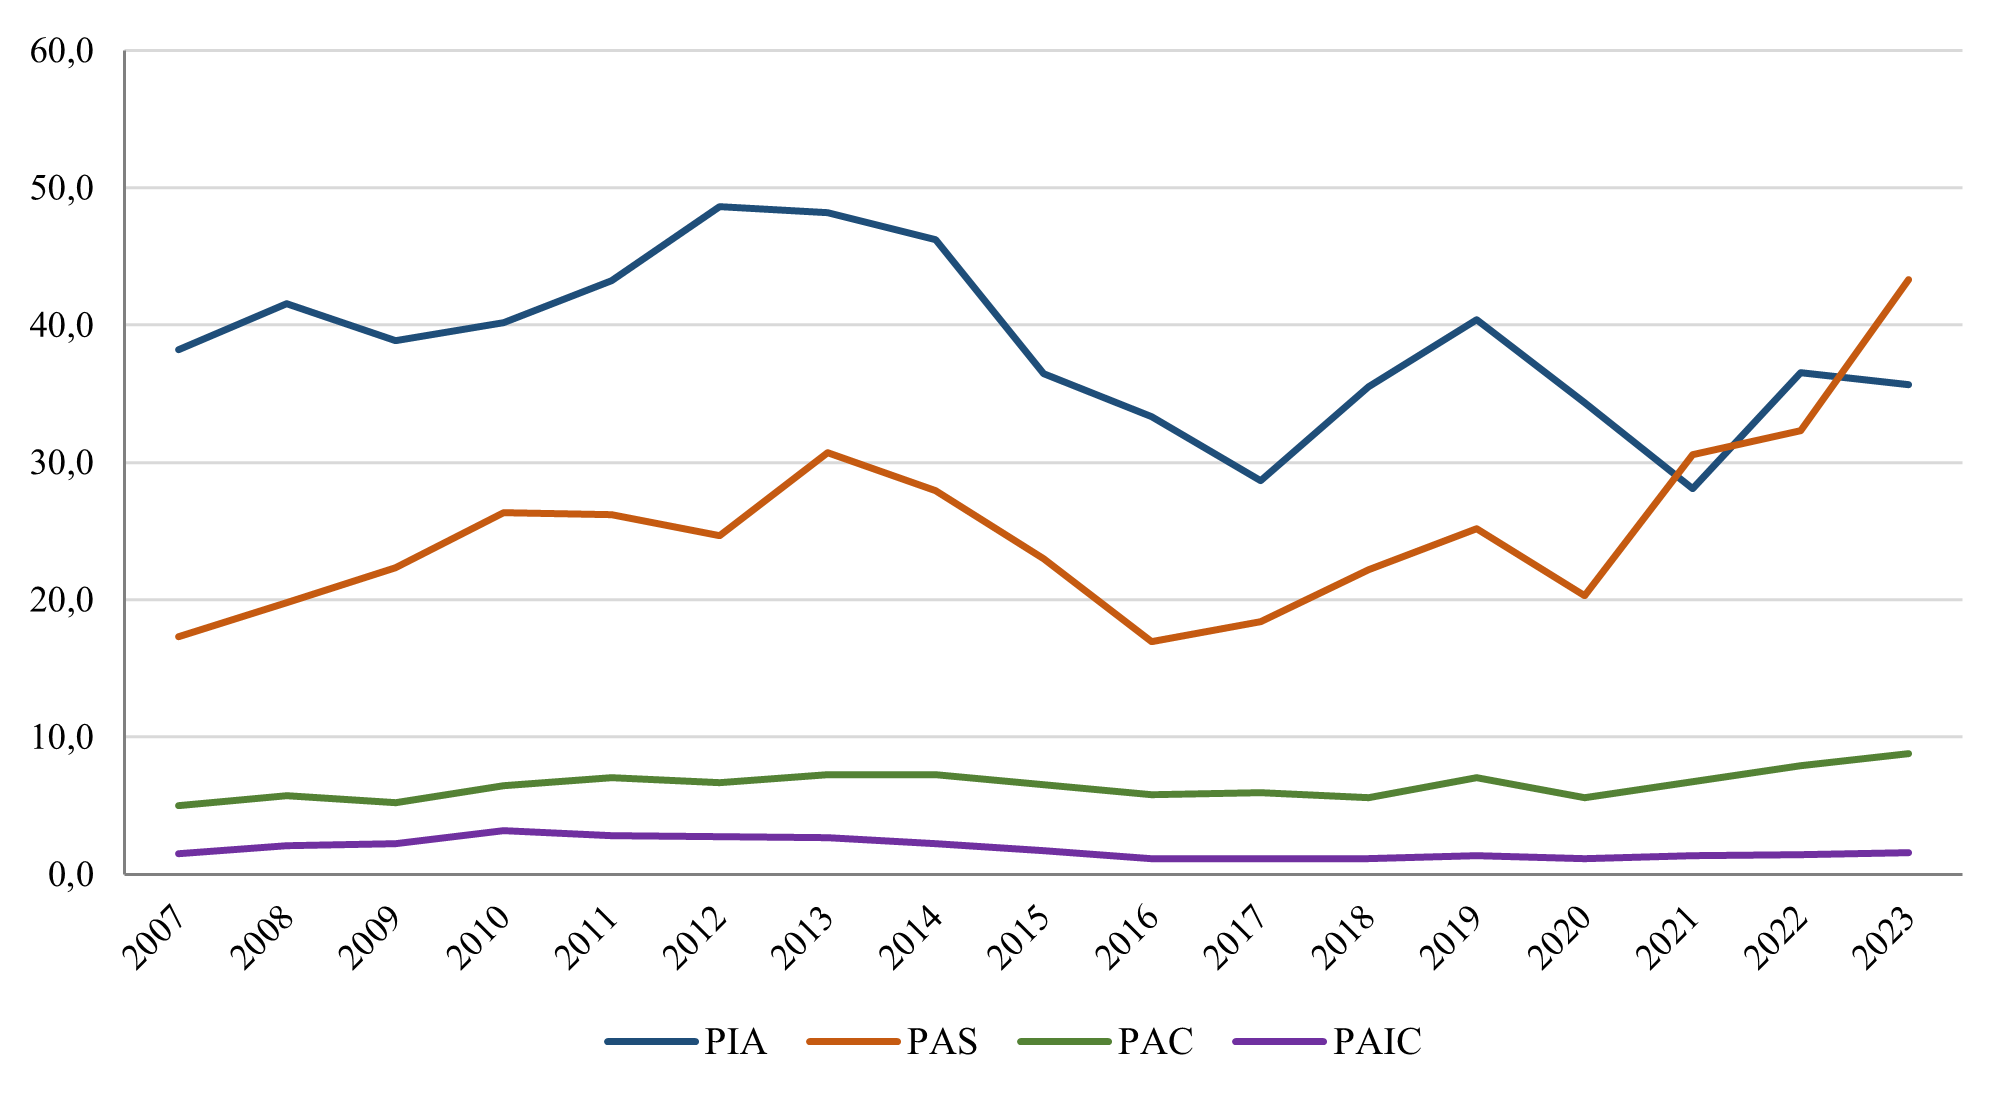
Entre 2007 e 2023, a principal mudança ocorreu nos serviços. O investimento ampliado captado pela PAS passou de R$ 17,3 bilhões para R$ 43,3 bilhões a preços de 1995, alta real de 150,1%. Na PIA, o valor recuou de R$ 38,2 bilhões para R$ 35,7 bilhões, queda de 6,6%. Na PAC, cresceu 76,1%, enquanto na PAIC cresceu 7,4%.
No total das quatro pesquisas, a participação dos serviços registrada pela PAS aumentou de 27,9% em 2007 para 48,5% em 2023, enquanto a participação do investimento da indústria registrada pela PIA caiu de 61,6% para 39,9%. O resultado indica mudança importante na distribuição do investimento observado pelas pesquisas, com ganho de peso dos serviços e perda relativa da indústria.
Gráfico 3 – Investimento ampliado registrado nas pesquisas empresariais, 2007-2023 (R$ bilhões a preços de 1995)
Fonte: IBGE, PIA, PAS, PAC e PAIC. Valores a preços de 1995, deflacionados pelo índice de preços de máquinas e equipamentos utilizado no estudo. Elaboração própria.
A comparação com as Contas Nacionais exige uma correspondência conceitual mais estrita. Para comparar o destino setorial entre as pesquisas, utiliza-se a medida ampliada de ativos móveis apresentada acima. Para a comparação com a FBCF, porém, utiliza-se, no caso de máquinas e equipamentos, a medida estrita das pesquisas — máquinas e equipamentos e meios de transporte, excluídas as “outras aquisições” — e, no caso da construção, as aquisições de edificações e construções. A razão entre os investimentos registrados nas pesquisas e a FBCF do componente correspondente é tratada como medida aproximada de cobertura, e não como identidade contábil, pois persistem diferenças de conceito, universo, tratamento das cessões e procedimentos de estimação.
As participações comentadas acima, calculadas com os dados do Gráfico 3, referem-se ao total formado pelas quatro atividades registradas nas pesquisas e descrevem a distribuição do investimento observado entre seus universos. A medida de cobertura apresentada a seguir, por sua vez, compara, para cada componente, a soma dos investimentos registrados nas pesquisas com a FBCF correspondente da economia.
Os dois exercícios são complementares. O primeiro mostra como o investimento diretamente observado se distribui e como se desloca, entre os universos pesquisados; o segundo indica quanto dos componentes de máquinas e equipamentos e de construção das Contas Nacionais pode ser associado, de forma aproximada, às empresas cobertas pelas pesquisas.
A categoria “outras aquisições” das pesquisas empresariais não corresponde diretamente ao componente “outros ativos” da FBCF. Ela pode incluir ativos tangíveis que, nas Contas Nacionais, são classificados em máquinas e equipamentos, enquanto o componente “outros ativos” da FBCF inclui produtos de propriedade intelectual, exploração mineral e recursos biológicos cultivados. Por isso, não se constrói uma medida análoga de cobertura para esse terceiro componente.
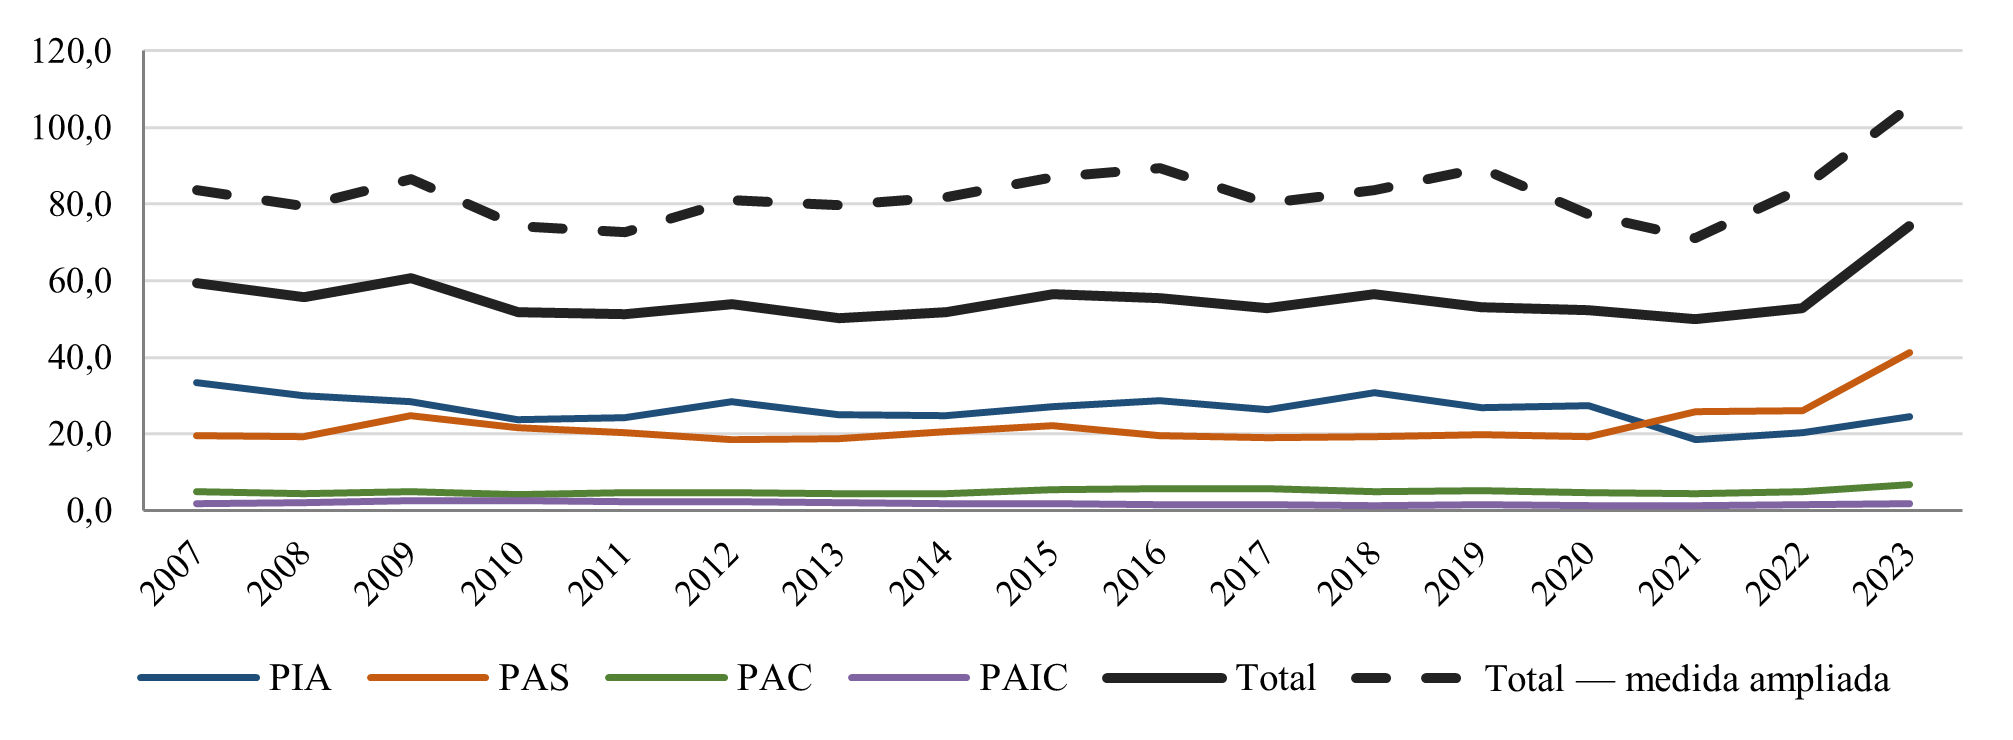
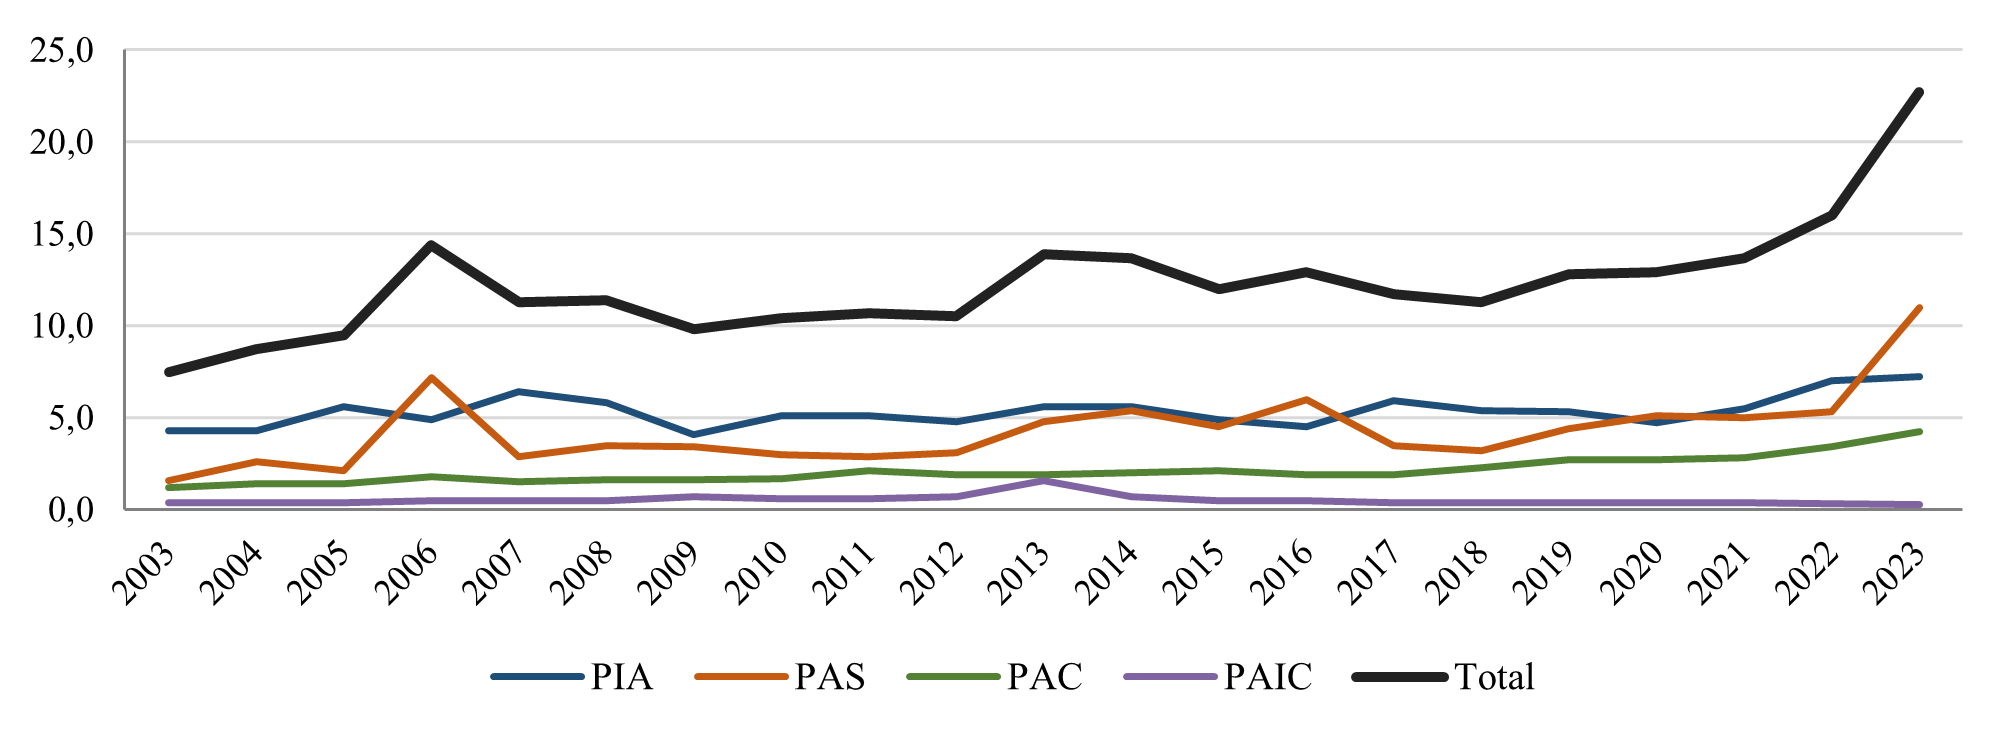
Gráfico 4 – Cobertura aproximada da FBCF de máquinas e equipamentos e de construção pelas pesquisas empresariais, por pesquisa (%)
a) Máquinas e equipamentos, 2007-2023 (medida estrita por pesquisa; total também pela medida ampliada)
b) Construção, 2003-2023
Fonte: IBGE, PIA, PAS, PAC e PAIC; IBGE, Sistema de Contas Nacionais; FGV IBRE, Monitor do PIB-FGV. Cálculos do estudo. Em M&E, medida estrita (máquinas e equipamentos e meios de transporte, com as respectivas melhorias quando dentificadas); as tabelas do SIDRA abrem as aquisições por tipo de ativo a partir de 2007. A linha tracejada mostra o total pela medida ampliada, que inclui as outras aquisições.
A diferença entre os dois componentes é pronunciada. Entre 2007 e 2023, a soma das quatro pesquisas correspondeu, em média, a 55,2% da FBCF de máquinas e equipamentos; entre 2003 e 2023, a 12,3% da FBCF de construção. No primeiro caso, a PIA respondeu, em média, por 26,4% da FBCF de M&E, a PAS por 22,1%, a PAC por 4,9% e a PAIC por 1,8%.
A cobertura de M&E oscilou entre 50% e 61% até 2022 e saltou para 74,2% em 2023, com 41,2% associados à PAS, 24,5% à PIA, 6,8% à PAC e 1,7% à PAIC. O salto de 2023 concentra-se na aquisição de meios de transporte pelas empresas de serviços profissionais, administrativos e complementares, segmento que inclui as locadoras de veículos. Pela medida ampliada, que acrescenta as outras aquisições, a soma das quatro pesquisas corresponderia, em média, a 82,8% da FBCF de M&E entre 2007 e 2023 e chegaria a 105,3% em 2023 (linha tracejada no Gráfico 4a).
A diferença entre as duas medidas, de 27,6 pontos percentuais em média, corresponde às outras aquisições, que podem incluir ativos que as Contas Nacionais não classificam como máquinas e equipamentos. Por isso, a medida ampliada serve para comparar o destino do investimento entre as pesquisas (Gráfico 3), mas superestima a cobertura da FBCF de M&E. Na construção, as médias de 2003 a 2023 foram de 5,3% para a PIA, 4,3% para a PAS, 2,1% para a PAC e 0,5% para a PAIC. A cobertura total de construção chegou a 22,7% em 2023, elevação concentrada sobretudo na PAS, mas permaneceu muito inferior à observada em máquinas e equipamentos.
2.3 A FBCF segundo o setor institucional
A terceira classificação considera a natureza institucional do investidor. As Contas Econômicas Integradas distinguem sociedades não financeiras, sociedades financeiras, governo geral, famílias e instituições sem fins de lucro a serviço das famílias.
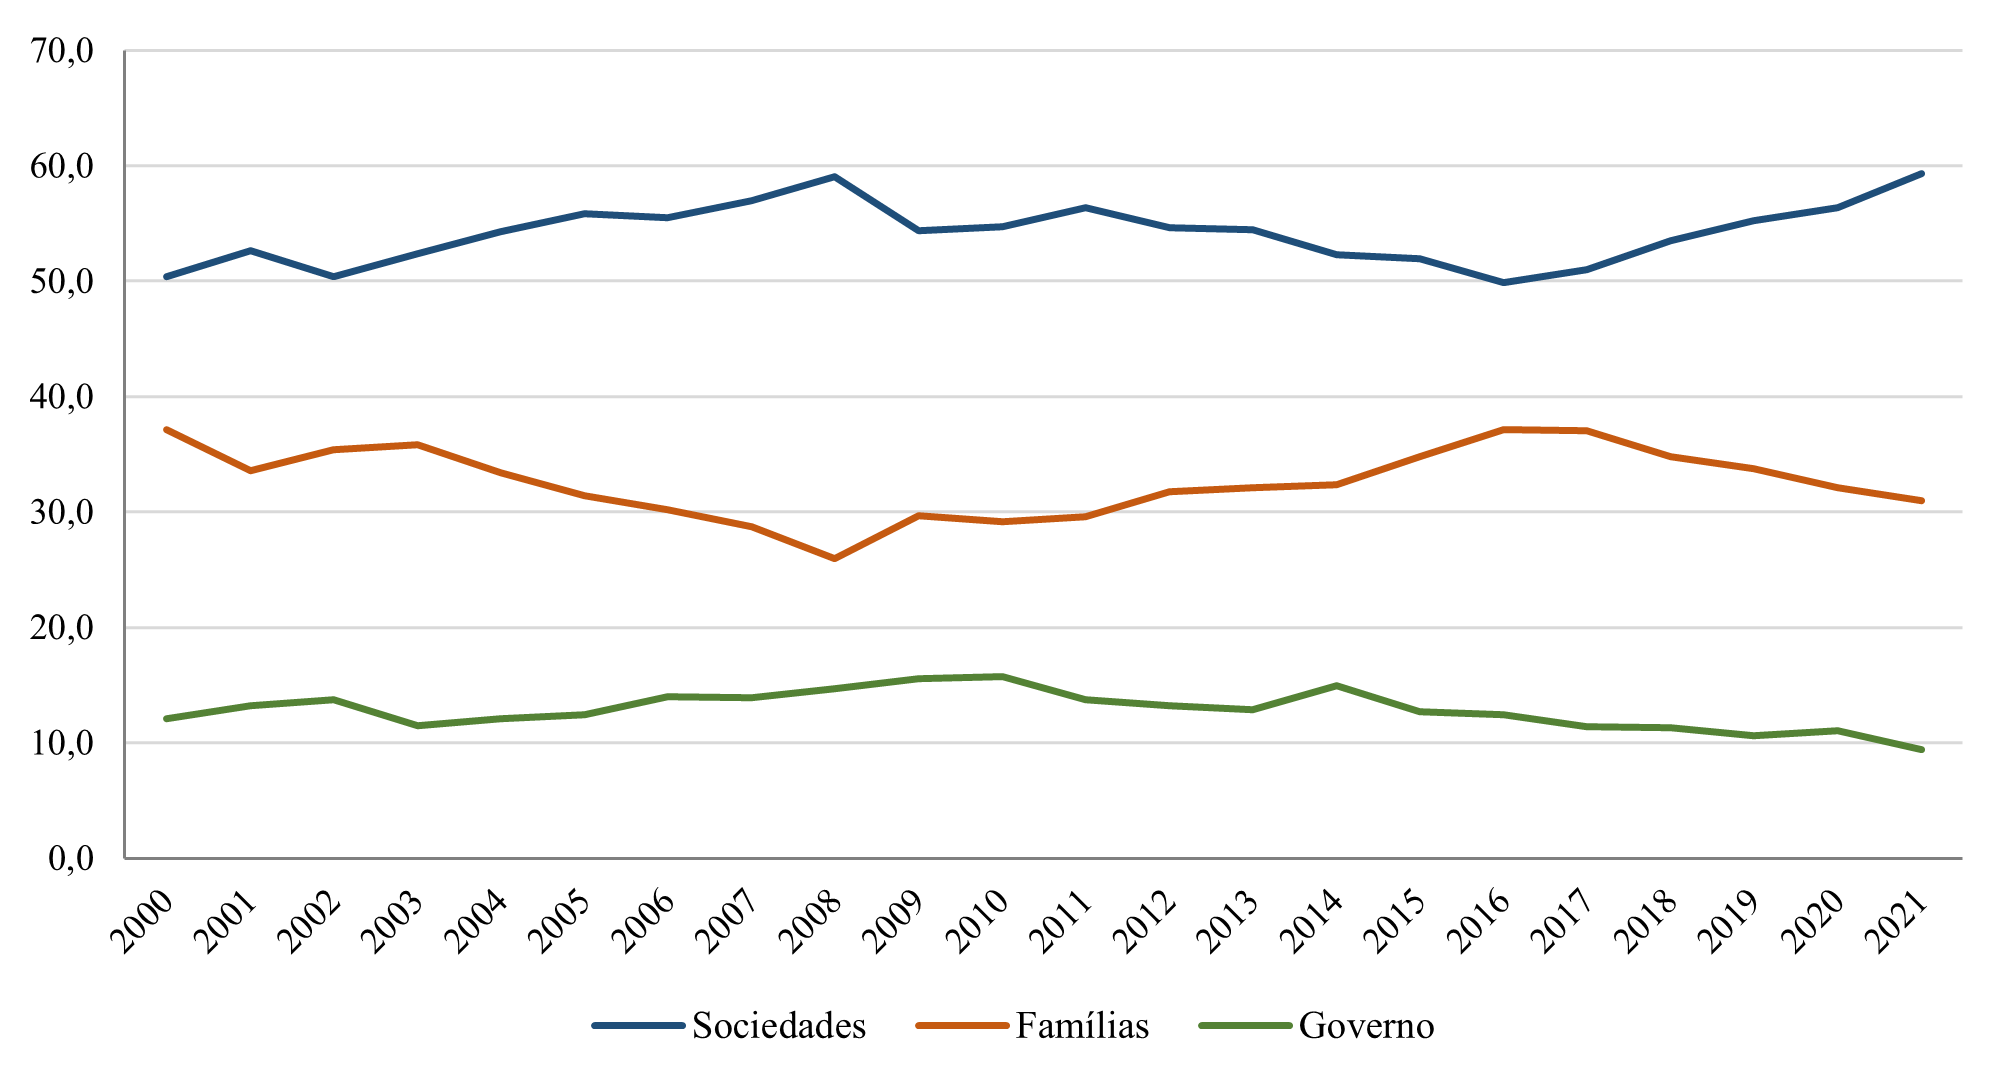
Entre 2000 e 2021, as sociedades responderam, em média, por 54,2% da FBCF; as famílias, por 32,6%; o governo geral, por 12,8%; e as instituições sem fins de lucro, por aproximadamente 0,4%. Em 2021, a participação conjunta das sociedades chegou a 59,3%, enquanto famílias e governo responderam por 30,9% e 9,4%, respectivamente.
Gráfico 5 – Participação na FBCF por setor institucional, 2000-2021 (%)
Fonte: IBGE, Sistema de Contas Nacionais — Contas Econômicas Integradas, transação P.51.
A categoria famílias requer uma ressalva. Nas Contas Nacionais, ela inclui não apenas famílias consumidoras, mas também produtores individuais e empreendimentos não constituídos em sociedade. Sua FBCF combina, portanto, investimento residencial e investimento produtivo realizado por autônomos e pequenos negócios.
As três classificações são complementares. A classificação por tipo de ativo informa o que foi formado; a classificação por atividade econômica identifica em qual ramo se encontra a unidade investidora; e a classificação institucional distingue a natureza do agente econômico responsável pelo investimento. Uma mesma operação pode, portanto, ser descrita simultaneamente nas três dimensões.
As opiniões expressas neste artigo são de responsabilidade exclusiva dos autores, não refletindo necessariamente a opinião institucional da FGV.
(Este artigo terá continuidade no post "O destino do investimento II", a ser publicado em breve neste Blog)


Deixar Comentário