O gasto do governo federal no ciclo eleitoral de 2026: forte no início do ano, moderado depois
Impulso fiscal do Governo Geral no 1º semestre de 2026 foi de R$ 27 bilhões, menos da metade dos R$ 58 bi de 2022, com moderação puxada por estados e municípios. No governo central, o acumulado até setembro é quase nulo, ante R$ 79 bi em 2022.
Em texto publicado ontem no Observatório de Política Fiscal do FGV IBRE, mostrei que o impulso do gasto primário do Governo Geral (União, estados e municípios) no 1º semestre de 2026 foi positivo, mas bem inferior ao observado no 1º semestre de 2022. Este post complementa aquela análise.
No texto do OPF, apresentei o impulso de gasto primário apenas para o agregado do Governo Geral. A figura a seguir decompõe esse impulso entre o Governo Central Orçamentário e os governos regionais.
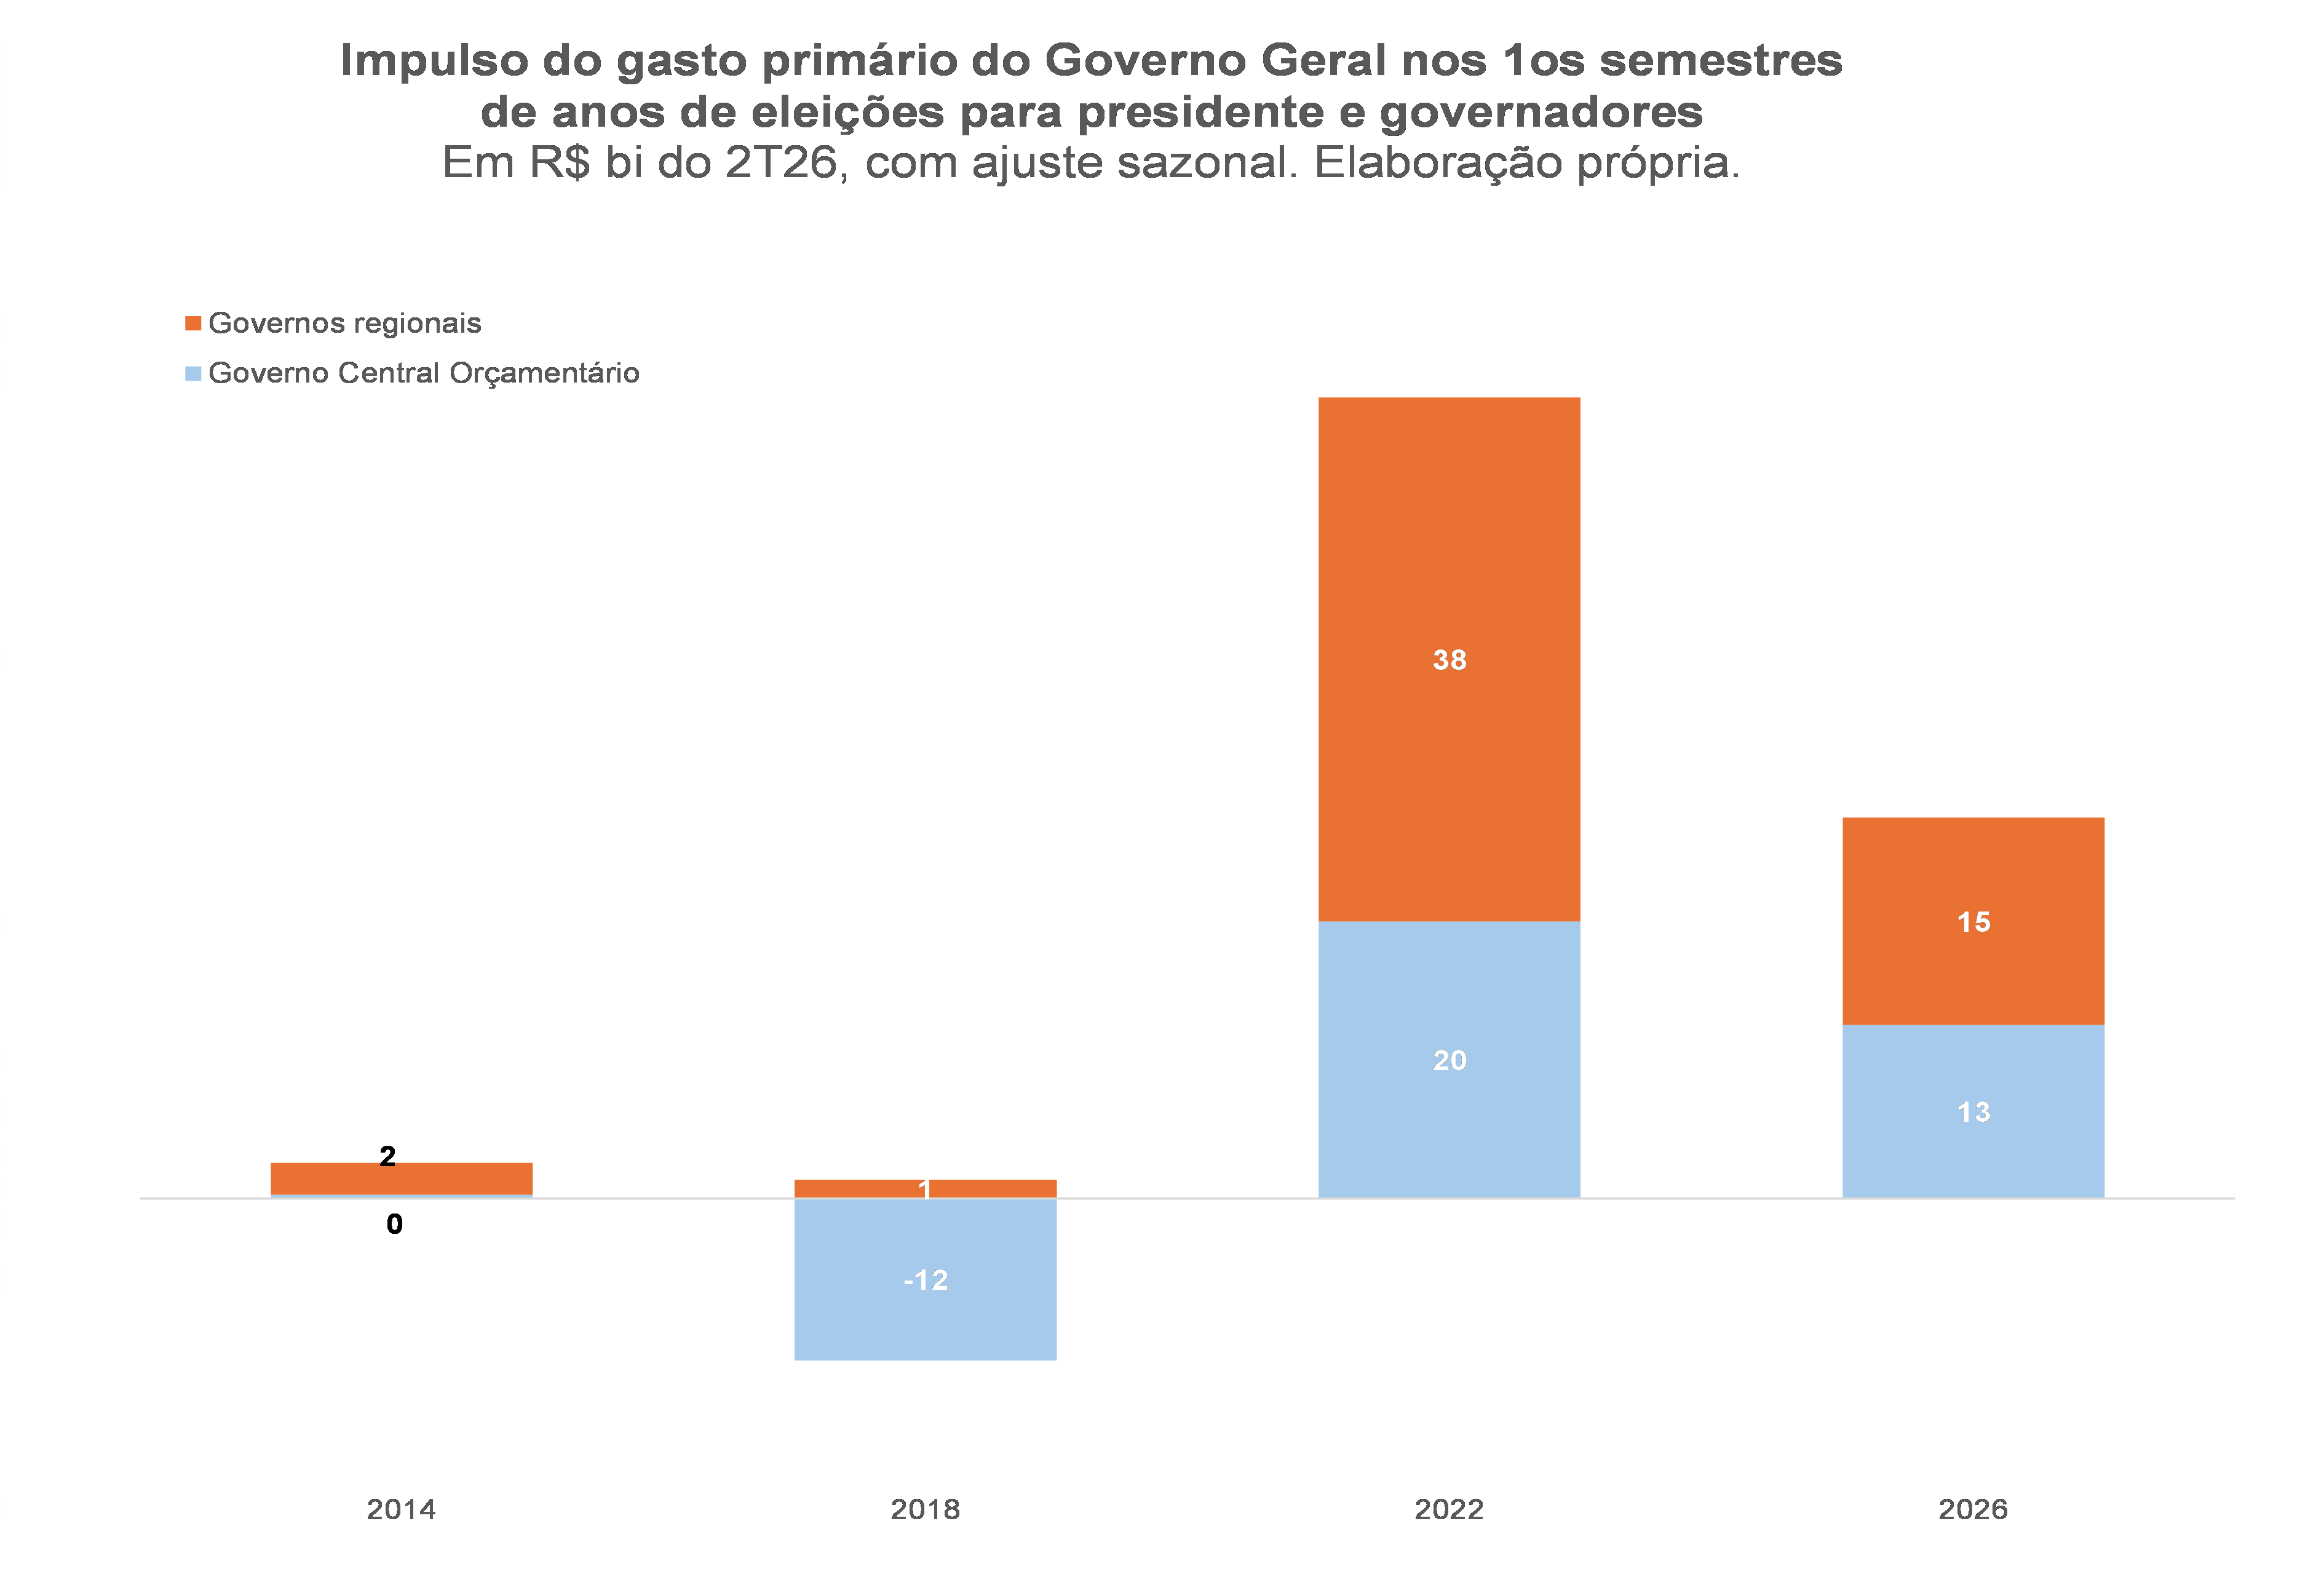
Em 2022, dos R$ 58 bilhões de impulso (a preços do 2º trimestre de 2026), R$ 38 bilhões vieram dos governos regionais e R$ 20 bilhões do governo central. Em 2026, o impulso total de R$ 27 bilhões se dividiu em R$ 15 bilhões dos governos regionais e R$ 13 bilhões do governo central (números arredondados). Ou seja, a maior moderação do ciclo atual frente ao de 2022 veio, sobretudo, dos estados e municípios – cujo impulso caiu a menos da metade –, ao passo que no governo central a redução também houve, mas foi bem menor. Vale notar que em 2014 o impulso foi praticamente nulo nos dois níveis de governo e em 2018 foi negativo no governo central, em meio à vigência do teto de gastos.
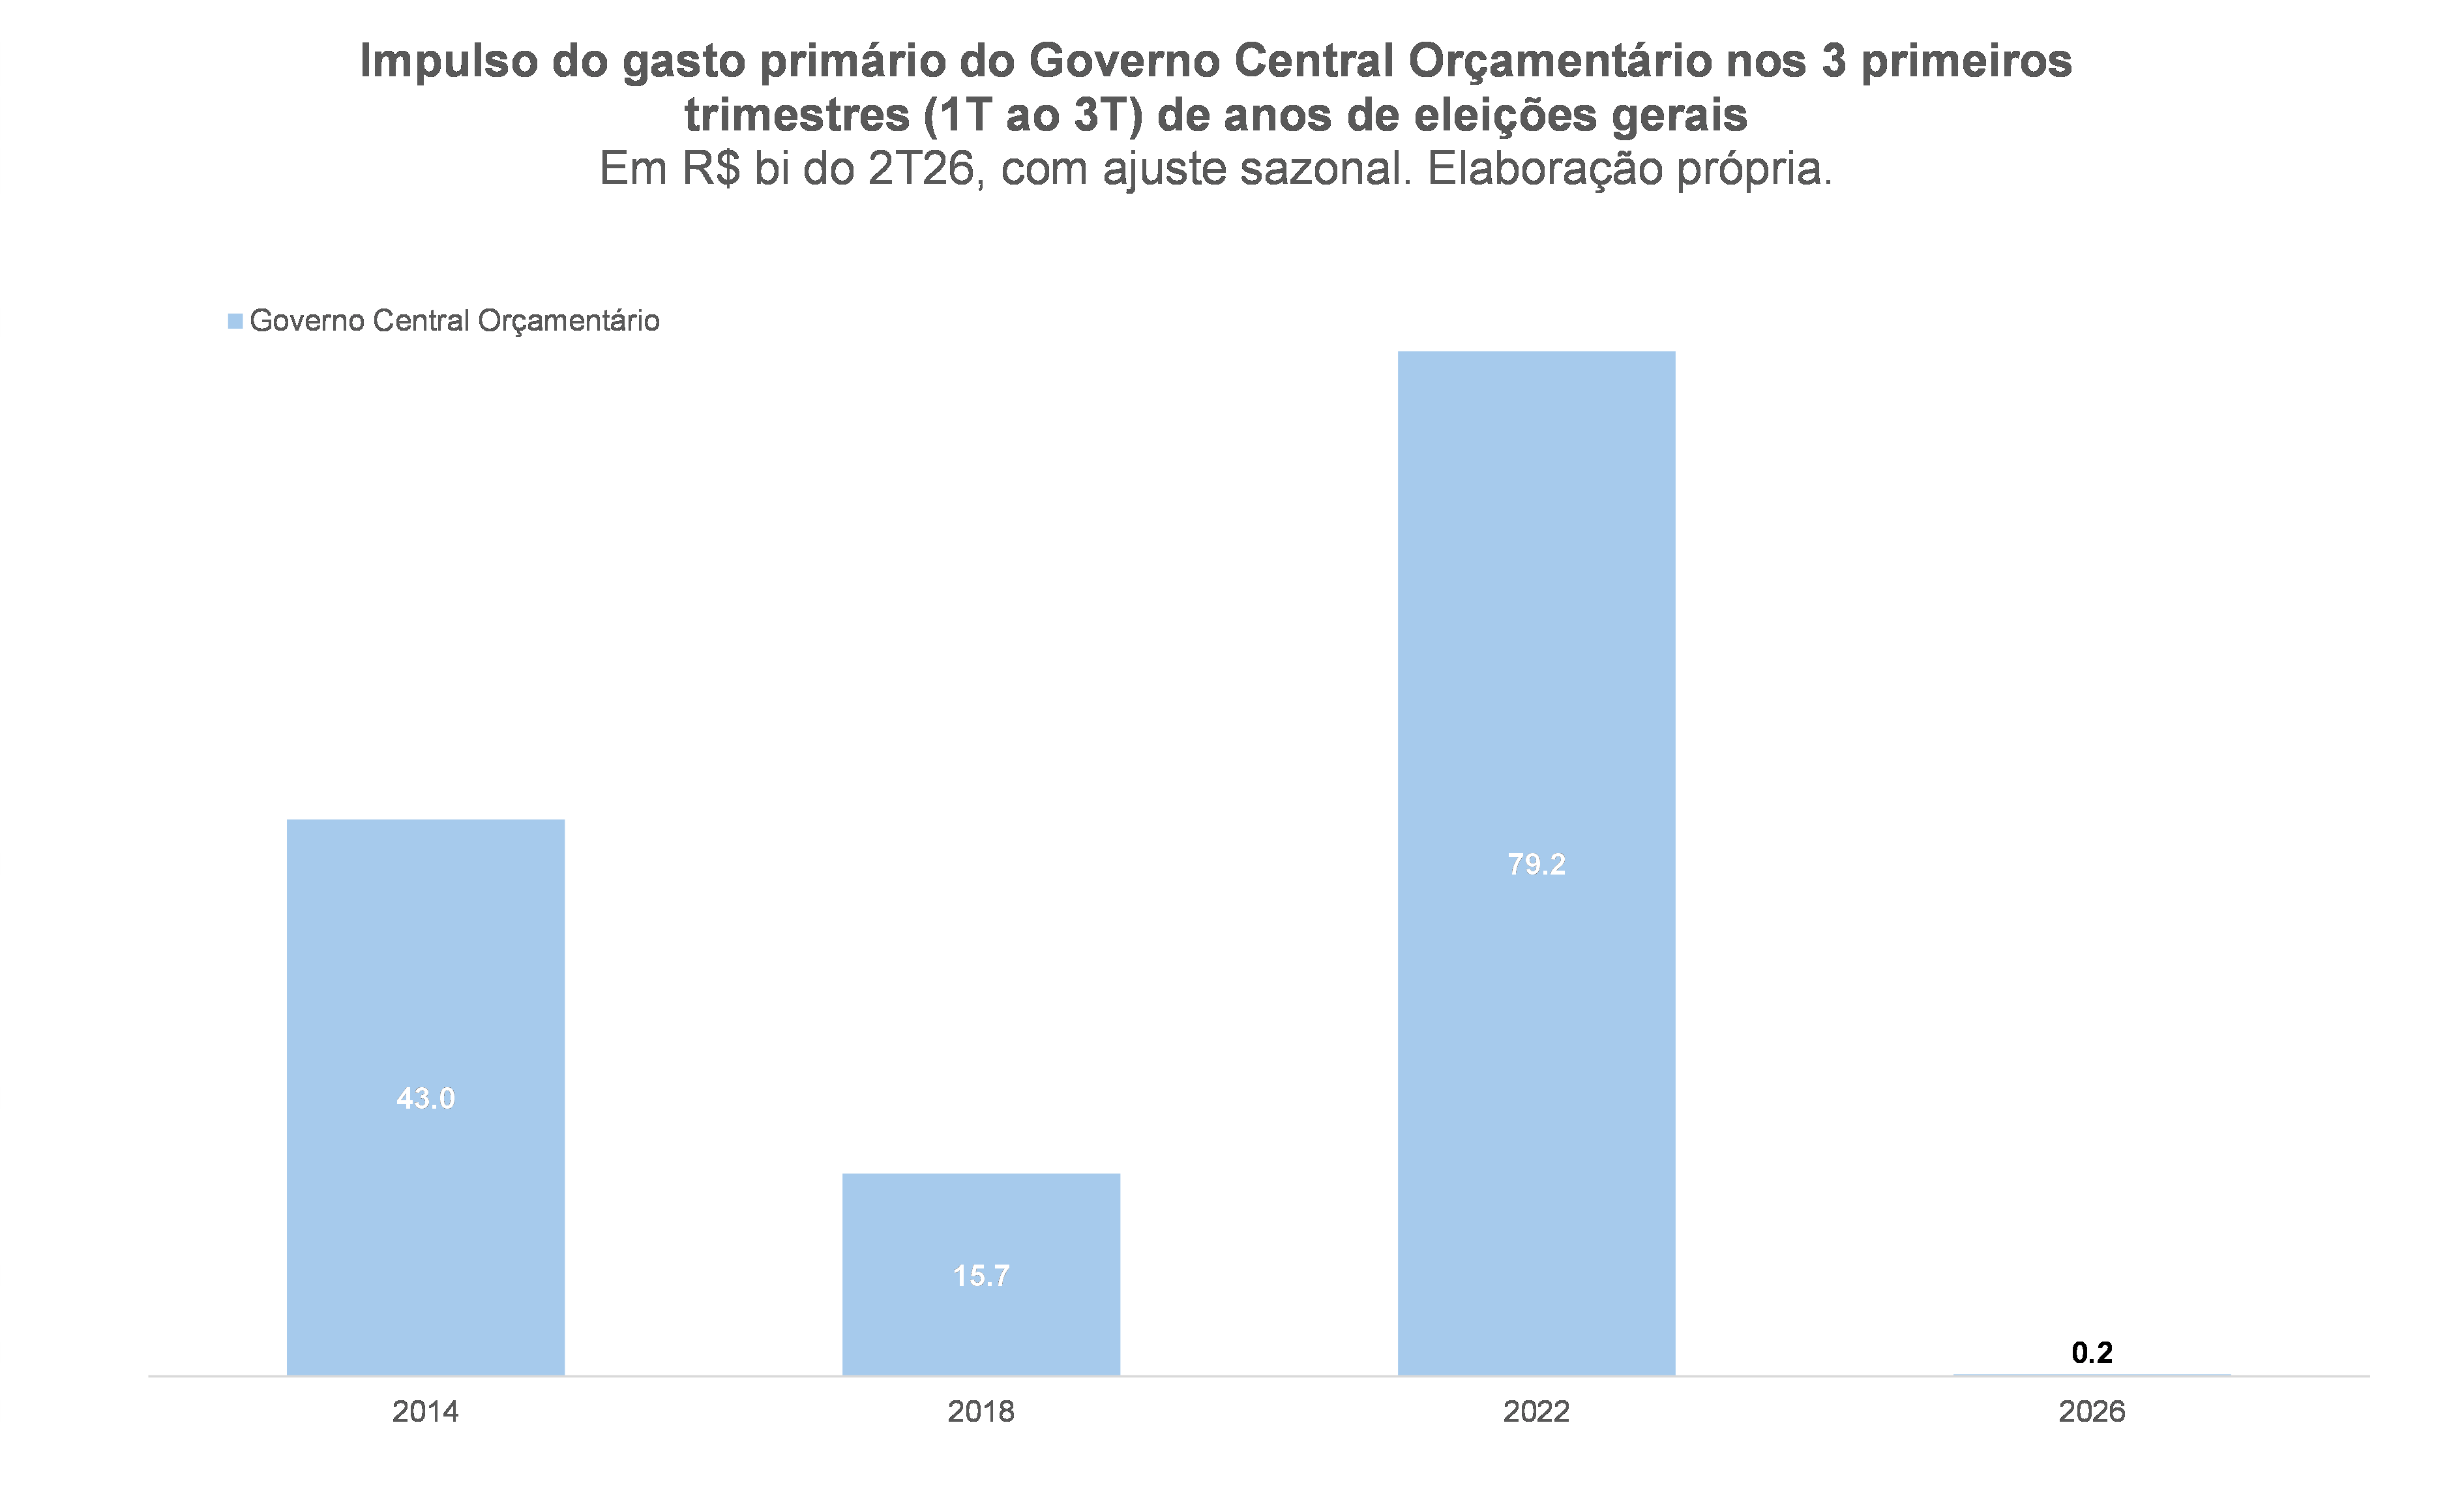
A segunda figura, a seguir, olha apenas para o Governo Central Orçamentário, mas amplia a janela: apresenta o impulso do gasto acumulado entre o 1º e o 3º trimestres dos anos de eleições gerais. O dado do 3º trimestre de 2026 ainda é preliminar, já que o resultado de setembro não foi divulgado (utilizei uma estimativa do Ipea). Com essa ressalva, o contraste é marcante: o impulso acumulado nos três primeiros trimestres de 2026 foi praticamente nulo, contra R$ 79 bilhões em 2022, R$ 43 bilhões em 2014 e R$ 16 bilhões em 2018.
A leitura mais plausível é que o governo atual antecipou para o 1º trimestre o que dava para antecipar. Como apontei em texto no Observatório de Política Fiscal publicado em julho deste ano, o impulso do gasto naquele trimestre foi bastante forte – a ponto de ter evitado, na prática, que o PIB total ficasse estagnado no período. Depois disso, porém, o gasto do governo central recuou no 2º e no 3º trimestres, anulando boa parte do impulso inicial – como aponta a figura a seguir, que já havia sido apresentada no texto publicado ontem no OPF.
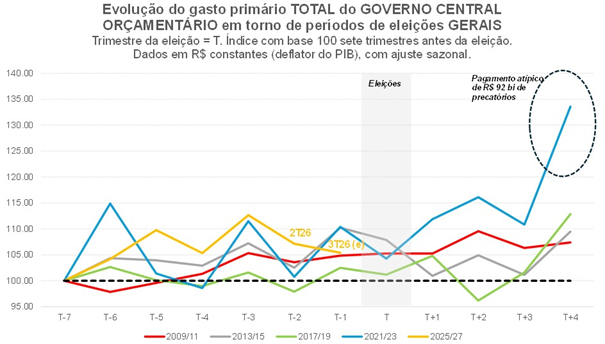
Em suma: até o 3º trimestre de 2026, o comportamento do gasto primário federal neste ciclo eleitoral foi bem mais contido do que em 2022, com o impulso concentrado no início do ano e revertido em seguida.
É importante ressaltar, contudo, que essa análise se refere apenas aos gastos primários efetivamente realizados. Ela não captura os impactos de medidas anunciadas já em outubro – como o reajuste de 15% do Bolsa Família, de R$ 600 para R$ 691, pago a partir de 19 de outubro, com custo estimado em R$ 5,8 bilhões ainda em 2026 e em torno de R$ 23 bilhões por ano a partir de 2027 – nem de promessas de campanha que podem pressionar as contas públicas nos próximos anos. É o caso, por exemplo, do conjunto de medidas voltadas aos microempreendedores individuais (elevação do teto de faturamento do MEI de R$ 81 mil para R$ 140 mil, perdão de dívidas e criação do Pix MEI), com as quais o pacote de benefícios do governo chegou a R$ 260 bilhões, segundo levantamento publicado pelo jornal O Globo.
Parte relevante desse montante corresponde a programas de crédito, com impacto primário bem menor do que o valor de face – mas o efeito sobre a trajetória da dívida e sobre a percepção de risco fiscal não é desprezível, sobretudo num contexto em que a dívida bruta já se aproxima de 83% do PIB.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.



Deixar Comentário