Crédito de curto prazo e o encurtamento do horizonte financeiro das empresas brasileiras
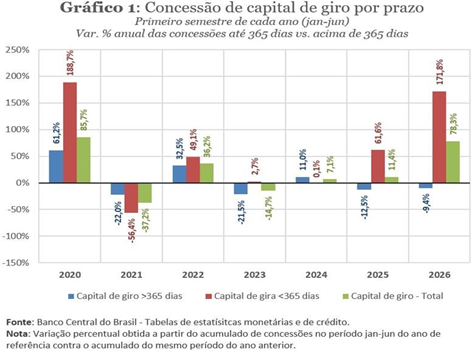
No 1º semestre de 2026, o capital de giro cresceu 78,3%, puxado pelas operações de até 1 ano (171,8%), enquanto as de prazo maior caíram 9,4%. O movimento sugere encurtamento financeiro e maior dependência de refinanciamento.
Introdução
No primeiro semestre de 2026, as concessões de crédito para capital de giro às empresas brasileiras cresceram 78,3% em relação ao mesmo período do ano anterior. É um dos aumentos mais expressivos já registrados para essa modalidade de crédito.
À primeira vista, esse número poderia ser lido como um sinal positivo, mais crédito circulando para financiar a atividade das empresas em um momento de juros ainda elevados. Mas essa leitura simples esconde uma pergunta mais importante.
Um aumento nas concessões de crédito significa necessariamente mais recursos disponíveis para as empresas, ou pode significar outra coisa, como uma mudança na forma como esses recursos são obtidos e renovados? Essa distinção não é apenas semântica. Ela tem implicações diretas para como se avalia a saúde financeira do setor empresarial brasileiro neste momento, e para como a política monetária afeta o comportamento de bancos e empresas.
Este artigo investiga essa pergunta a partir de dados públicos do Banco Central sobre concessões e estoques de crédito livre a pessoas jurídicas, organizados por prazo e por modalidade. O argumento central é que o crescimento observado no primeiro semestre de 2026 está fortemente concentrado em operações de curto prazo, o que sugere não apenas mais crédito, mas um encurtamento do horizonte financeiro das empresas brasileiras, com implicações relevantes para o risco de refinanciamento que elas enfrentam.
O texto está organizado em quatro seções, além deste resumo introdutório. A Seção II apresenta as evidências do fenômeno, com base em seis gráficos construídos a partir de dados do Banco Central, cobrindo a distribuição do crédito por prazo, sua magnitude histórica, a concentração por modalidade e a relação entre concessões e estoque. A Seção III discute possíveis explicações para esse movimento, do lado da demanda das empresas, da oferta dos bancos e das decisões de investimento, além de examinar o risco de refinanciamento que ele implica. A Seção IV apresenta as considerações finais, incluindo os limites da análise e uma agenda de perguntas que os dados agregados ainda não permitem responder.
Evidências
O Gráfico 1, construído a partir do Sistema de Informações de Crédito do Banco Central, detalha esse crescimento por prazo de operação. As operações de até 365 dias avançaram 171,8%, enquanto as de prazo superior a um ano recuaram 9,4%. O crédito às empresas não está apenas crescendo, está mudando de forma. Empresas que antes contratavam financiamento por vários anos parecem estar migrando para operações que precisam ser renovadas com muito mais frequência.
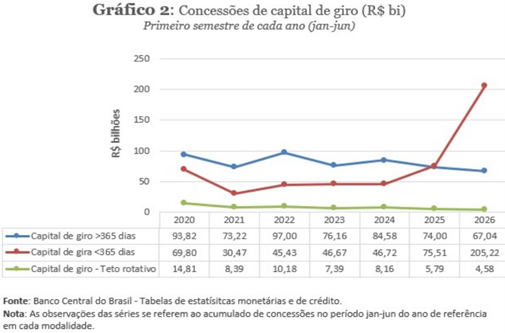
A trajetória recente confirma a magnitude do movimento. As concessões de capital de giro de até 365 dias saltaram de R$ 46,7 bilhões no primeiro semestre de 2024 para R$ 75,5 bilhões em 2025 e R$ 205,2 bilhões em 2026, um volume 4,4 vezes maior em apenas dois anos (Gráfico 2). Enquanto isso, as concessões de prazo superior a 365 dias seguiram a trajetória oposta, caindo de R$ 93,8 bilhões em 2020 para R$ 67 bilhões em 2026, mesmo com o país passando por diferentes movimentos econômicos ao longo desse período.
O movimento também é concentrado, e não distribuído entre as diferentes formas de crédito empresarial. O capital de giro respondeu sozinho por 59,4% de todo o crescimento das concessões de crédito livre a empresas no semestre, seguido de longe pela antecipação de faturas, com 24,1%, e pela conta garantida, com apenas 5,1% (Gráfico 3).
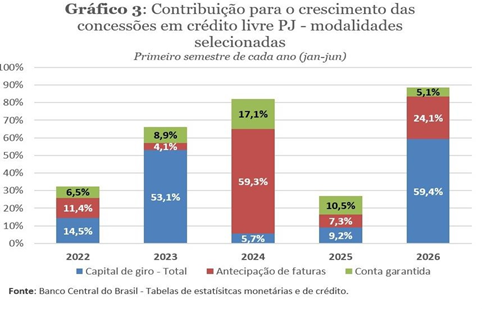
Esse protagonismo do capital de giro não é inédito, mas também não é constante. Em 2023, ele já havia respondido por 53,1% do crescimento das concessões, um padrão parecido com o de 2026. Em 2024, no entanto, o quadro se inverteu por completo, quando o capital de giro contribuiu com apenas 5,7% do crescimento e a antecipação de faturas assumiu o protagonismo, com 59,3%. Em 2025, nenhuma das três modalidades dominou de forma clara.
Essa alternância mostra que a concentração em uma única modalidade não é uma característica permanente do crédito livre a empresas, mas sim um padrão que se repete em anos específicos, geralmente sob condições macroeconômicas particulares. O ano de 2026 se soma a 2023 como um desses momentos em que o capital de giro concentra a maior parte do crescimento do crédito, e a magnitude do movimento atual, discutida anteriormente, é o que o distingue dos demais.
O salto da antecipação de faturas em 2024, quando essa modalidade respondeu por 59,3% do crescimento das concessões, pode estar relacionada à entrada em vigor, em janeiro daquele ano, do novo teto de juros do rotativo do cartão de crédito. Ao reduzir a atratividade dessas operações para os bancos, a medida pode ter favorecido o direcionamento de crédito para outras modalidades, entre elas a antecipação de faturas. Trata-se, no entanto, de uma possível explicação que precisa ser aprofundada.
Para entender o que esses números significam, é preciso primeiro separar dois conceitos que costumam ser confundidos. Concessão é fluxo, o volume de novas operações contratadas no período. Estoque é o saldo que permanece nos balanços das empresas.
Uma empresa que renova R$ 10 milhões a cada três meses gera, ao longo de um ano, um volume de concessões muito maior do que outra que contrata os mesmos R$ 10 milhões uma única vez por cinco anos. Isso acontece sem que sua dívida líquida cresça na mesma proporção.
Os dados são compatíveis com essa leitura, e o padrão não é exclusivo de 2026 (Gráfico 4). Desde 2020 (com exceção de 2023), as concessões de crédito livre a empresas crescem sistematicamente mais rápido do que o estoque dessas operações, muitas vezes por uma margem larga, como em 2022, quando as concessões avançaram 29% contra apenas 6,2% do estoque.
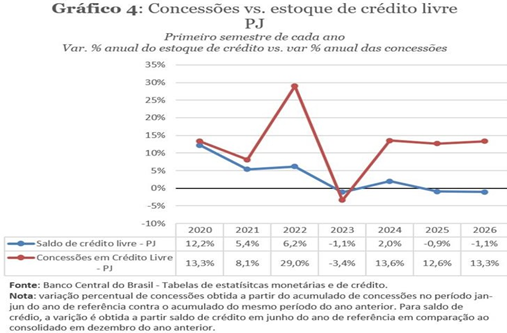
Em 2026, essa distância chega ao ponto de as duas séries caminharem em direções opostas, com as concessões subindo 13,3% enquanto o estoque efetivamente recua 1,1%. O Banco Central já vem apontando que as novas
contratações estão sendo compensadas por volumes elevados de amortização, o que é exatamente o que essa diferença persistente entre fluxo e saldo sugere.
Isso aponta para maior rotação de crédito. As empresas estariam tomando, liquidando e renovando operações em intervalos cada vez menores. Se essa leitura estiver correta, o crescimento das concessões reflete menos dívida nova e mais a mesma necessidade financeira sendo refinanciada em ciclos mais curtos.
O mesmo padrão se repete quando o saldo é observado modalidade a modalidade, não apenas no agregado (Gráfico 5). Em 2026, o saldo de capital de giro praticamente não se moveu, com variação de -0,2%, e o de antecipação de faturas de cartão também ficou estagnado, em -0,6%.
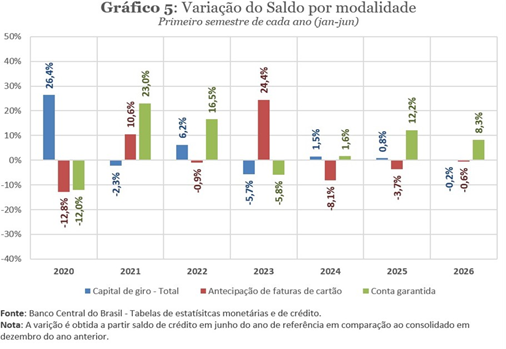
Mesmo a conta garantida, a modalidade com o crescimento mais forte de saldo entre as três, avançou 8,3%, um número bem distante dos ritmos de concessão discutidos anteriormente. O ano de 2020 chama atenção por um motivo diferente, quando o saldo de capital de giro chegou a crescer 26,4%, o maior salto de toda a série, provavelmente refletindo as linhas emergenciais criadas durante a pandemia para sustentar empresas em meio ao choque de atividade.
Esse é o fenômeno que caracteriza um encurtamento do horizonte financeiro das empresas brasileiras.
Possíveis Explicações
Três explicações, que não se excluem, ajudam a entender por que isso está acontecendo. A primeira está do lado da demanda. Juros elevados por período prolongado encarecem carregar estoque, financiar vendas a prazo e administrar o descasamento entre pagamentos e recebimentos. Isso pressiona empresas com menor geração de caixa a usar mais intensamente linhas de capital de giro.
A segunda está do lado da oferta de crédito. Prazos mais curtos permitem aos bancos reavaliar e reprecificar o risco do tomador com mais frequência. É uma resposta racional em um ambiente de juros altos e inadimplência empresarial em alta.
A terceira envolve o próprio investimento. O custo de capital elevado torna projetos de longo prazo menos atrativos. As empresas passam a postergar investimentos e assumir apenas os compromissos financeiros necessários à operação corrente.
O resultado combinado é claro. As empresas buscam caixa, mas evitam compromissos longos. Os bancos seguem emprestando, mas reduzem o tempo de exposição ao risco. O volume de crédito sobe, o horizonte do financiamento encolhe. Essa lógica também ajuda a resolver uma aparente contradição. Juros altos deveriam reduzir a demanda por crédito, não fazer uma modalidade disparar. Mas a política monetária não afeta apenas o volume total, afeta também a composição e os prazos.
Uma empresa pode adiar uma decisão discricionária de expansão. Mas não pode deixar de financiar a folha de pagamento ou o intervalo entre uma venda e seu recebimento. Essa diferença entre crédito discricionário e crédito operacional é uma via de transmissão da política monetária pouco visível. Em vez de aparecer como uma queda homogênea do crédito, o aperto se manifesta como reorganização dos balanços das empresas. Menos dívida longa, mais dívida curta, mais refinanciamento.
A principal implicação financeira desse movimento é o risco de refinanciamento. Uma empresa financiada por dívida longa sabe por quanto tempo dispõe dos recursos e em que condições. Quando a mesma necessidade passa a ser financiada em ciclos de poucos meses, ela precisa voltar recorrentemente ao mercado.
A cada renovação existe o risco de o banco elevar o spread, reduzir o limite, exigir mais garantias ou simplesmente não renovar a operação. Duas empresas com o mesmo endividamento total podem enfrentar riscos muito diferentes. Uma pode ter a dívida distribuída em vários anos, enquanto a outra precisa renegociar parcela relevante a cada poucos meses.
A vulnerabilidade, nesse caso, não está no tamanho da dívida. Está na dependência de acesso contínuo ao sistema financeiro. Ainda assim, os dados agregados não permitem concluir que há uma crise de liquidez em curso. Essa ressalva é importante. Capital de giro também cresce quando a atividade econômica se expande, já que mais vendas exigem mais estoque, mais insumos e mais financiamento do ciclo operacional.
Provavelmente há empresas nas duas situações, expansão saudável e pressão de caixa. Mas a composição dos dados recomenda cautela com a leitura mais otimista. Se o movimento fosse principalmente resultado de expansão de atividade, seria de esperar algum crescimento também no crédito de prazo mais longo. Isso não ocorre.
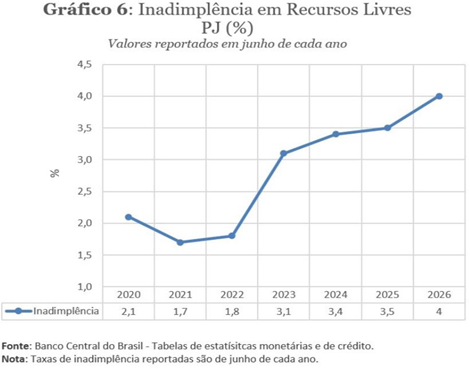
Some-se a isso o aumento da inadimplência empresarial já registrado pelo Banco Central (Gráfico 6). A taxa de inadimplência do crédito livre a pessoas jurídicas caiu de 2,1% em 2020 para 1,7% em 2021, um período ainda sob efeito das medidas de suporte à pandemia, e se manteve estável em 2022.
A partir de 2023, no entanto, iniciou uma trajetória de alta praticamente ininterrupta, saltando para 3,1% naquele ano e chegando a 4,0% em 2026, mais que o dobro do patamar observado em 2022. A hipótese de maior pressão financeira ganha força.
Isso não permite afirmar que empresas estejam usando capital de giro para sobreviver. Seria uma conclusão forte demais para os dados disponíveis. Mas sustenta uma hipótese mais cautelosa. Uma parcela crescente do setor empresarial pode estar usando crédito de curto prazo intensivamente para administrar sua liquidez em um ambiente financeiro mais difícil.
Considerações Finais
Este artigo mostrou que o crescimento do crédito de capital de giro às empresas brasileiras em 2026 não é um fenômeno uniforme. Ele está concentrado em operações de curto prazo, enquanto o financiamento de prazo mais longo recua, e as concessões crescem muito mais rápido do que o estoque de crédito, sugerindo maior rotação e refinanciamento mais frequente, não necessariamente mais dívida nova. Somado ao aumento da inadimplência empresarial, esse conjunto de evidências aponta para um encurtamento do horizonte financeiro das empresas, com risco concentrado menos no tamanho da dívida e mais na dependência de acesso contínuo ao sistema financeiro.
Essas conclusões, no entanto, são um ponto de partida, não um diagnóstico fechado. Confirmar a hipótese central exige decompor os dados por pelo menos quatro dimensões. Quem está tomando o crédito, se são grandes empresas ou pequenas e médias. Em quais setores a expansão está concentrada. Se o prazo médio efetivo dentro da faixa de até 365 dias também está encolhendo. E como taxas e spreads dessas operações estão evoluindo. Acompanhar concessões, amortizações, estoque e inadimplência em conjunto permitiria uma resposta mais precisa, capaz de distinguir expansão de financiamento de uma simples aceleração na rotação da dívida já existente.
O fato mais relevante, de todo modo, não é que as empresas brasileiras estejam tomando mais capital de giro. É que esse crescimento está extraordinariamente concentrado no curto prazo, o que desloca a preocupação do custo do crédito para sua estrutura de vencimentos, e aumenta a exposição das empresas a mudanças de spread, garantias e disposição dos bancos para renovar linhas.
Essa distinção importa para além do diagnóstico econômico. Mais concessões de crédito não significam necessariamente mais financiamento disponível para o horizonte longo das empresas, e indicadores agregados de volume de crédito podem mascarar um aumento real do risco de refinanciamento no sistema. Para o desenho de política econômica, isso sugere que o acompanhamento do crédito empresarial se beneficiaria de olhar não apenas o quanto está sendo concedido, mas por quanto tempo, e com que frequência esse crédito precisa ser renovado.
As opiniões expressas neste artigo são de responsabilidade exclusiva dos autores, não refletindo necessariamente a opinião institucional da FGV.


Deixar Comentário