PLOA 2027: As operações de crédito facilitado vieram para ficar

O PLOA 2027 ampliou a transparência do crédito facilitado. Esse canal de atuação fiscal continuará relevante após as eleições, com um efeito “em bola de neve” para o futuro.
As políticas de crédito facilitado com recursos do Orçamento financeiro da União se tornaram importante canal de atuação da política fiscal. Como temos apontado em documentos recentes[1], embora tais iniciativas sejam legais e públicas[2], persistem barreiras importantes à comunicação dessas medidas de forma clara e compreensível ao público. Na comparação com as despesas primárias, as despesas financeiras possuem efeitos mais indiretos, incertos e potencialmente prolongados sobre a demanda agregada[3], dificultando a avaliação do impulso (fiscal) a elas associado. De igual forma, os impactos sobre o endividamento público também são bem mais difíceis de acessar, em comparação às medidas com impacto primário. Não é por acaso que as despesas financeiras ficaram escondidas no debate público sobre a política fiscal, só começando a ganhar a atenção devida mais recentemente[4].
As despesas financeiras com estímulos (DFE), indicador desenvolvido pela BRCG justamente para captar esse tipo de política, mostram um grande crescimento a partir de 2024. A data coincide com a implementação do Novo Arcabouço Fiscal, aumentando as restrições à expansão das despesas primárias. No biênio 2024-2025, as DFE quase dobraram, em proporção do PIB, na comparação com o biênio 2022-2023[5]. Em 2026, o valor já pago nessas despesas (até julho) é o maior da série histórica (1,3% do PIB), mesmo sem contabilizar a execução orçamentária que ainda deve ocorrer até o final do ano.
É válido fazer uma descrição generalista dessas políticas de crédito facilitado, incluídas na DFE, mesmo que algumas medidas não sigam todos esses passos em sua implementação. O governo apresenta à sociedade uma determinada política de crédito, com objetivo específico (setor ou finalidade). A oferta desse crédito é operacionalizada pelos bancos, não necessariamente públicos, com taxas de juros subsidiadas e condições gerais mais vantajosas que as observadas a mercado. Tais políticas podem incluir subsídio de taxa ou garantias de crédito, através de recursos oriundos de um fundo público. Esse fundo pode ser abastecido por receitas com vinculação direta (por exemplo, as receitas da exploração de petróleo) ou capitalização, despesa primária que, inclusive, pode já ter sido feita em exercícios fiscais anteriores.
No Projeto de Lei Orçamentária de 2027 (PLOA 2027), o governo deu um importante passo para reduzir a opacidade em torno das medidas de crédito facilitado, aumentando a sua visibilidade para a sociedade. O anexo XII do PLOA 2027 analisa certas despesas financeiras em medidas de crédito facilitado, com recursos advindos de fundos públicos – ou seja, oferece um recorte das políticas de crédito facilitado abarcadas no DFE. Programas como o Move Brasil, por exemplo, não estariam no escopo avaliado pelo governo, ainda que constem no indicador desenvolvido pela BRCG.
Para entender corretamente as informações do Anexo do PLOA, é necessário definir o que são despesas financeiras e o que são benefícios (subsídios) creditícios. Despesas financeiras são pagamentos de dívidas ou de concessões de empréstimos tomados em favor de outros agentes, extinguindo obrigações ou criando direitos[6]. Diferente da despesa primária, a despesa financeira gera ativos como contrapartida ao Erário, reduzindo os seus impactos sobre o endividamento líquido do governo. Por sua vez, os benefícios (subsídios) creditícios são os gastos incorridos pelo Erário decorrentes do diferencial entre o rendimento de fundos, programas ou concessões de crédito e o custo de oportunidade do Tesouro Nacional – em uma política de crédito subsidiado, o retorno obtido pela União será usualmente menor do que a rentabilidade de uma emissão pública de prazo equivalente[7].
O indicador de benefício creditício é particularmente adequado para medir os impactos das políticas de crédito facilitado sobre a dívida líquida. Sua estimativa não é trivial. Deve ser feita de forma específica para cada política e depende de algumas hipóteses, envolvendo, por exemplo, a trajetória de custo de dívida e o ritmo de desembolsos. Além disso, o cálculo do benefício creditício não é o mais apropriado para mensurar os impactos das medidas de crédito facilitado sobre a demanda agregada.
O Anexo do PLOA 2027 traz as despesas financeiras selecionadas pelo governo. Segundo a informação oficial (tabela 1), tais despesas podem crescer de R$36,7 bi em 2025 para até R$97,9 bi em 2027 – uma alta nominal de até 167% em dois anos. Tipicamente, nem todo o recurso autorizado no Orçamento é efetivamente gasto. Se adotarmos uma hipótese conservadora, com a execução dessas despesas seguindo a média das despesas financeiras com estímulos (DFE) nos últimos anos[8], o gasto financeiro será de R$65,8 bi em 2027; uma alta de 79% em relação ao observado em 2025. Os números reforçam uma questão que temos destacado no debate sobre as despesas financeiras: esse canal de atuação da política fiscal tende a permanecer aquecido em 2027[9]. O risco, na verdade, é que ele seja ainda mais intenso do que hoje imaginamos, mesmo após o fim do ciclo político-eleitoral de 2026.
Tabela 1: Despesas orçamentárias de fundos públicos (selecionadas no PLOA 2027, R$ bi)
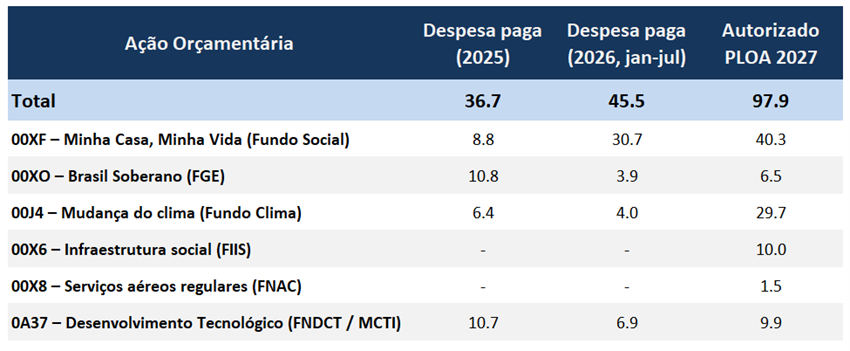
Fonte: PLOA 2027. Notas: Autorizado PLOA 2027 é a dotação para as despesas no ano que vem. Em 00J4 não se considera a dotação integral da ação (excluídas as linhas Eco Invest Brasil e Tropical Forest Invest). Fundos com recursos legalmente vinculados não admitem destinação diversa da estabelecida em lei.
O Anexo do PLOA também traz as estimativas de benefícios creditícios aos tomadores de recursos, associados a essas despesas de fundos públicos selecionados. A tabela 2 explicita as estimativas oficiais para os benefícios creditícios em ações específicas, e o quanto disso será pago em 2027. Tome-se como exemplo a despesa do Minha Casa, Minha Vida (MCMV), com recursos do Fundo Social. A cada R$1,0bi de despesa financeira nesta ação orçamentária, o governo estima um benefício creditício total de R$202,2 mi. No entanto, somente R$33,7 mi deste benefício terá impacto em 2027 (16,7% do total do benefício). Dentre todas as políticas analisadas, o benefício creditício em 2027 representa, no máximo, 30,1% do benefício total. O subsídio se concentra, portanto, nos anos subsequentes. Dito de outra forma, há um “arrasto” dos benefícios, em conta que será paga ao longo do tempo.
Tabela 2: Estimativas de benefícios creditícios associados a despesas orçamentárias de fundos públicos (selecionadas no PLOA 2027, valor presente, R$ mi)
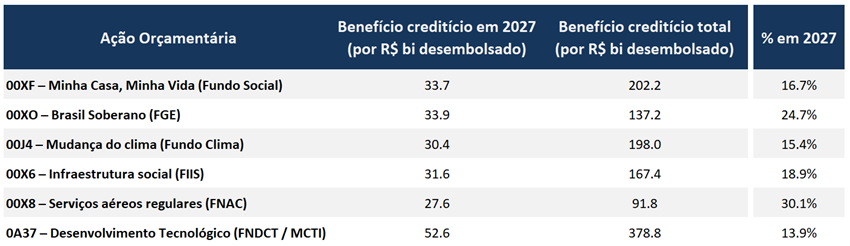
Fonte: PLOA 2027. Notas: Em 00J4 não se considera a dotação integral da ação (excluídas as linhas Eco Invest Brasil e Tropical Forest Invest). Fundos com recursos legalmente vinculados não admitem destinação diversa da estabelecida em lei.
As políticas de crédito facilitado têm um efeito “em bola de neve” sobre a política fiscal. O PLOA aponta que, no Orçamento de 2027, a maior parte dos impactos das políticas sobre o endividamento líquido ocorrerá para além do ano em que as despesas financeiras correspondentes foram orçadas. Por analogia, é seguro dizer que parte relevante dos efeitos do crescimento das despesas financeiras com estímulos (DFE), ocorrido entre 2024 e 2026, ainda se fará sentir na dívida pública (líquida). Por fim, o estímulo à demanda agregada decorrente das políticas de crédito facilitado se transmite por canais muito mais longos e incertos, e provavelmente ainda não foi totalmente observado.
A melhora da informação sobre as políticas de crédito facilitado é louvável, mas isso não resolve todas as questões. Em específico, há evidente dificuldade de quantificar e distribuir os seus efeitos ao longo do tempo, o que se torna um complicador, nem sempre percebido, para as projeções de crescimento da demanda agregada e do endividamento público. Incorporar essas medidas na formação das expectativas macrofiscais é tarefa bastante sensível às hipóteses de trabalho, com lacunas de informação e tratamento bem menos intuitivo do que no caso das despesas primárias. Ressalte-se, também, que o indicador do Banco Central que mensura a atuação da política fiscal para fins da projeção oficial de inflação passa ao largo das despesas financeiras[10], o que sugere uma subestimação dos efeitos da política fiscal sobre a dinâmica inflacionária.
O maior detalhamento das políticas de crédito facilitado no PLOA 2027 sugere duas questões importantes. A primeira é que o projeto para o Orçamento público de 2027 não indica que a agenda de crédito por meio de despesas financeiras será abandonada após as eleições, ainda que possa sofrer alguns ajustes. A segunda é que seus efeitos macrofiscais se materializam de forma gradual, gerando impactos que contaminam exercícios fiscais futuros. Seja pela dimensão dessas despesas, seja pela defasagem entre sua execução e a plena materialização de seus efeitos, os estímulos via despesa financeira vieram para ficar e tendem a ocupar espaço cada vez maior no debate fiscal brasileiro.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.
[1] Esse artigo foi originalmente publicado como Destaque BRCG em 5 de setembro de 2026. Disponível em https://brcg.com.br/destaque-brcg/
[2] Destaque BRCG | Despesas financeiras: O lado esquecido dos estímulos fiscais (mar/26) e Destaque BRCG | Despesas financeiras: Iluminando o debate de 2026 (ago/26). Disponíveis em https://brcg.com.br/destaque-brcg/
[3] Destaque BRCG | Despesas financeiras: Iluminando o debate de 2026. Disponível em https://brcg.com.br/despesas-financeiras-iluminando-o-debate-de-2026/
[4] Ver: https://valor.globo.com/opiniao/coluna/o-lado-oculto-do-deficit-fiscal.g...
[5] Ver: https://brcg.com.br/despesas-financeiras-o-lado-esquecido-dos-estimulos-...
[6] Ver: https://brcg.com.br/despesas-financeiras-o-lado-esquecido-dos-estimulos-...
[7] Segundo o Manual Técnico dos Benefícios Financeiros e Creditícios do MPO (2026), benefícios creditícios são “de um modo geral, a diferença entre o retorno efetivo da aplicação do recurso público repassado pelo Tesouro Nacional ao fundo, programa ou em concessão de crédito, e o retorno que seria obtido se o mesmo recurso tivesse sido aplicado à taxa do custo de oportunidade do Tesouro Nacional”. O Anexo XII do PLOA traz uma estimativa de benefícios creditícios associados aos fundos públicos, que representa a “diferença entre a taxa de remuneração da fonte de recursos e a projeção do custo médio de emissão da dívida pública federal aplicada sobre a evolução do saldo devedor dos financiamentos durante o exercício de 2027”.
[8] Em média, a relação despesa paga/despesa autorizada (dotação atualizada) ficou em 67,2% nos orçamentos de 2022 a 2025.
[9] Ver: https://valor.globo.com/brasil/noticia/2026/08/26/para-driblar-arcabouco...
[10] Ver: https://brcg.com.br/despesas-financeiras-o-lado-esquecido-dos-estimulos-...


Deixar Comentário