A expansão mais cara do crédito às famílias
O crédito às famílias segue crescendo, mas muda de natureza. Novas contratações migram para linhas mais caras, com comprometimento da renda e inadimplência recordes. Pressão é maior em famílias de menor renda, mais expostas à desaceleração.
Resumo
Os dados divulgados em setembro de 2026 mostram um quadro de crescente pressão financeira sobre as famílias brasileiras. O crédito continua avançando, mas o comprometimento da renda chegou ao maior nível da série do Banco Central, a inadimplência bancária das pessoas físicas atingiu recorde em agosto e a proporção de famílias endividadas é a maior desde o início da pesquisa da CNC, em 2010. Além disso, a composição das novas contratações de crédito livre está mudando. As linhas de prazo mais longo perdem espaço, enquanto avançam modalidades emergenciais e mais caras. A pressão é maior entre as famílias de menor renda, justamente aquelas com menos margem para enfrentar uma desaceleração da economia, cujos primeiros sinais já começam a aparecer.
Palavras-chave: endividamento das famílias, crédito, crédito emergencial, inadimplência, comprometimento da renda, consumo
1. Introdução
Os números mais recentes do crédito às famílias brasileiras revelam um contraste importante. De um lado, o crédito continua crescendo. Em agosto de 2026, o saldo destinado às pessoas físicas alcançou R$ 4,67 trilhões, cerca de 35% do PIB, com alta de 10,5% em doze meses, ou 6,0% descontada a inflação. De outro, aumentam os sinais de pressão sobre o orçamento das famílias. O endividamento, o comprometimento da renda e a inadimplência estão nos maiores níveis de suas séries históricas, ou muito próximos deles.
Os dois movimentos, porém, não são incompatíveis. O crédito pode continuar crescendo mesmo quando fica mais difícil pagá-lo, sobretudo quando as novas contratações ganham uma composição mais onerosa e de prazo mais curto. É isso que os dados de 2026 mostram. O saldo aumenta, as novas contratações mudam de perfil, o comprometimento da renda bate recorde e a inadimplência avança.
Em artigo anterior, mostramos que o endividamento e a inadimplência das famílias brasileiras se consolidaram em um patamar mais elevado depois da pandemia[1]. Os dados de 2026 acrescentam novas dimensões a esse diagnóstico. O problema não está apenas no número de famílias endividadas, mas também na parcela cada vez maior da renda destinada ao pagamento das dívidas e na deterioração já visível das carteiras de crédito dos bancos. As novas contratações de crédito livre também mudaram de composição, com maior peso relativo de linhas emergenciais e mais caras. Essa pressão, além disso, não se distribui de maneira uniforme e recai sobretudo sobre as famílias de menor renda.
2. Mais famílias endividadas, menos espaço no orçamento
Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC), da CNC, 82% das famílias brasileiras estavam endividadas em agosto de 2026. É o maior percentual desde o início da série, em 2010, e repete o nível registrado no mês anterior. A pesquisa considera endividada toda família que possui alguma dívida a pagar, seja no cartão de crédito, carnê, cheque especial, crédito pessoal ou financiamento. Já a parcela de famílias com contas em atraso chegou a 29,9%, próxima do pico de 30,5% registrado em setembro e outubro de 2025 (Gráfico 1).
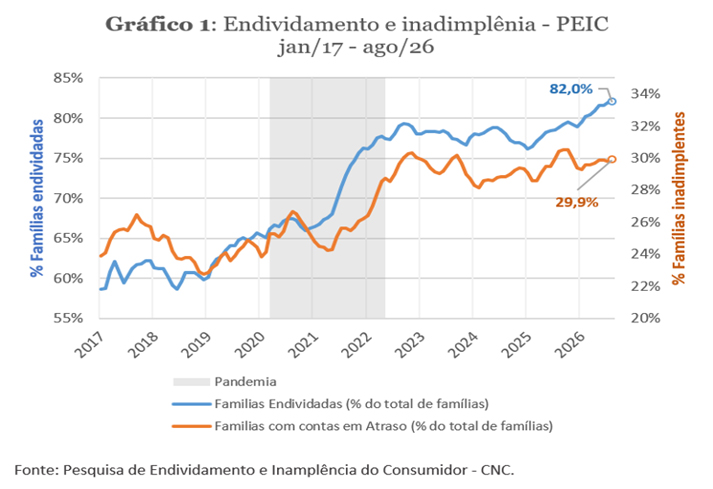
O dado confirma que o endividamento está disseminado, mas saber quantas famílias têm dívidas mostra apenas uma parte do problema. Para avaliar o peso dessas dívidas no orçamento, um indicador especialmente relevante é o comprometimento da renda, que mede a parcela da renda mensal destinada ao pagamento das dívidas.
Segundo o Banco Central, o comprometimento da renda ficou em 28,7% em julho de 2026, repetindo o maior valor da série, iniciada em 2005. Isso significa que, no conjunto das famílias, quase 30% da renda mensal estava comprometida com o pagamento de dívidas. Já o endividamento, que compara o estoque das dívidas com a renda acumulada em doze meses, atingiu 49,9% no mesmo mês, também no maior nível da série[2] (Gráfico 2).
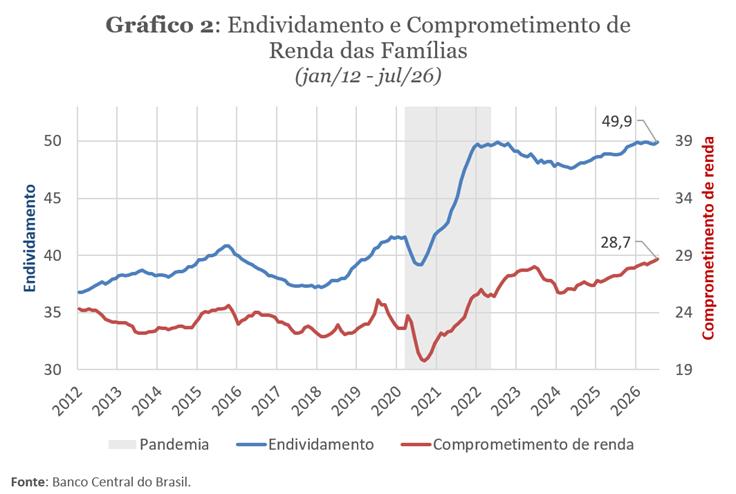
A diferença entre os dois indicadores é importante. Ter dívida não é, por si só, um problema. O crédito permite antecipar o consumo e financiar imóveis, veículos, educação e outros gastos que dificilmente seriam cobertos apenas com a renda do mês. A vulnerabilidade aumenta quando o pagamento dessas dívidas passa a consumir uma parcela cada vez maior do orçamento. É isso que o comprometimento da renda capta e que o estoque da dívida, sozinho, não mostra. Quanto maior essa parcela, menor o espaço para enfrentar uma despesa inesperada, uma queda da renda ou a perda do emprego.
A pressão sobre as famílias aparece também nos dados dos bancos. Em agosto, a inadimplência das pessoas físicas chegou a 6,0% da carteira, o maior nível da série do Banco Central, iniciada em 2011. No crédito com recursos livres, em que as taxas são definidas pelos bancos, como no cartão e no crédito pessoal, a inadimplência alcançou 8,0%, também um recorde. Mesmo no crédito direcionado, que segue regras e fontes de recursos definidas em lei, como o habitacional e o rural, e em geral apresenta menor risco, a taxa mais que dobrou desde o início de 2025, chegando a 3,6%. Parte importante dessa alta veio do crédito rural, cuja inadimplência atingiu 9,7% em agosto, o maior nível da série (Gráfico 3). [3]
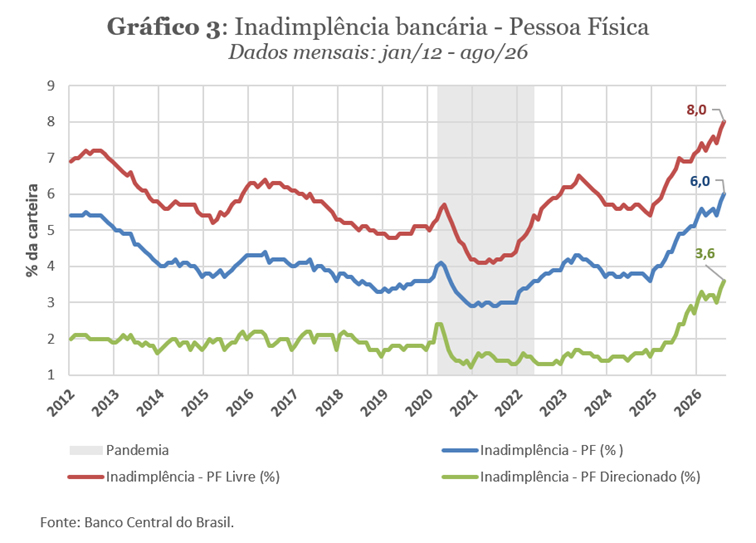
Parte desse aumento, no entanto, tem origem contábil. A Resolução CMN nº 4.966, em vigor desde janeiro de 2025, alterou as regras de baixa a prejuízo, fazendo com que as operações inadimplentes permaneçam por mais tempo nas carteiras dos bancos. Segundo o Banco Central, essa mudança responde por cerca de 40% do aumento da inadimplência no sistema financeiro entre dezembro de 2024 e junho de 2026. A estimativa não apresenta um recorte específico para as pessoas físicas, mas o próprio Banco Central aponta os atrasos das famílias como o principal fator de aumento da inadimplência.
O peso desse efeito contábil, porém, vem diminuindo. Nas primeiras estimativas, feitas em meados de 2025, ele respondia por cerca de 70% da alta. No fim daquele ano, essa proporção havia caído para 51% e, em junho de 2026, chegou a cerca de 40%. Isso sugere que uma fatia crescente do aumento passou a refletir atrasos efetivos nos pagamentos. Na direção oposta, as renegociações do Novo Desenrola ajudaram a conter o indicador, o que significa que, sem elas, a inadimplência tenderia a ser ainda maior. O comprometimento da renda, que não é afetado por essa mudança contábil, reforça os sinais de maior pressão sobre a capacidade de pagamento das famílias.
Nesse ponto, a PEIC e os dados do Banco Central se complementam. A pesquisa da CNC ainda não registra recorde na proporção de famílias com contas em atraso, enquanto o Banco Central já aponta recorde na inadimplência bancária. A diferença decorre do que cada indicador mede. A PEIC conta as famílias que relatam qualquer conta em atraso. O Banco Central mede a parcela do valor das operações de crédito com atraso superior a 90 dias. Assim, a inadimplência bancária pode bater recorde mesmo sem aumento no número de famílias em atraso, basta que os atrasos fiquem mais longos ou envolvam valores maiores.
Em conjunto, os indicadores revelam um quadro de pressão financeira crescente. O endividamento permanece disseminado, uma parcela maior da renda está comprometida com dívidas e a inadimplência bancária avança.
3. O crédito continua crescendo, mas muda de natureza
O crédito continua crescendo, como mostram os números da introdução, mas sua composição está mudando. O sinal mais evidente aparece no cartão de crédito. Em doze meses até agosto, o saldo do rotativo cresceu 21,0%, o dobro da expansão do crédito total às famílias. Trata-se da linha mais cara do sistema, com juros médios de 444,9% ao ano em agosto, o equivalente a cerca de 15% ao mês.
Os dados de concessões reforçam essa leitura. Segundo o Relatório de Política Monetária de setembro, as novas contratações de crédito livre pelas famílias caíram 1,3% no trimestre encerrado em julho, na comparação com os três meses anteriores. A lei em vigor desde 2024 não fixa teto para essa taxa, apenas limita os encargos acumulados a 100% do valor original da dívida.
A retração se concentrou nas linhas de prazo mais longo, com destaque para o consignado dos trabalhadores do setor privado, que havia crescido fortemente no início do ano. Em sentido contrário, as linhas emergenciais, usadas para cobrir falta de dinheiro no curto prazo, como o rotativo, o parcelado do cartão e o cheque especial, continuaram avançando. A composição das novas contratações, portanto, está se deslocando para modalidades de prazo mais curto e custo mais elevado.
Essa mudança importa porque o crédito livre é muito mais caro que o direcionado. Para as pessoas físicas, a taxa média do crédito livre atingiu 61,7% ao ano em agosto, ante 60,3% em julho. No conjunto do crédito às famílias, a média foi de 38,2% ao ano. Como essa média inclui o próprio crédito livre, o custo do direcionado é ainda menor.
Com a Selic em 13,75% ao ano, após o quinto corte consecutivo desde março, o custo do crédito deve recuar, mas de forma gradual. Por enquanto, esse recuo não apareceu, e a taxa do crédito livre até subiu em agosto. Nas modalidades emergenciais, a queda tende a ser ainda mais lenta, porque seus juros dependem menos da Selic e mais do risco de inadimplência, que segue em alta.
Esse padrão ajuda a entender por que crédito em alta e fragilidade financeira podem avançar juntos. Famílias com o orçamento apertado podem recorrer ao crédito para cobrir despesas do dia a dia, enfrentar imprevistos ou pagar dívidas antigas com novas. Os dados agregados não permitem identificar a motivação de cada nova operação. Ainda assim, o avanço simultâneo das linhas emergenciais, do comprometimento da renda e da inadimplência é compatível com esse comportamento.
Esse processo também pode afetar a atividade econômica. O consumo das famílias representa cerca de 63% do PIB e depende, em parte, da renda que sobra depois do pagamento das dívidas. Quando uma parcela maior do orçamento é destinada às prestações, sobra menos para outros gastos, como lazer, serviços, alimentação fora de casa e bens duráveis.
É um dos canais pelos quais os juros elevados afetam gradualmente a economia. Antes mesmo de o estoque de crédito diminuir, o aumento do peso das prestações pode reduzir a capacidade de consumo. Os dados recentes já mostram alguma perda de fôlego. No segundo trimestre, o consumo das famílias caiu 0,4% em relação ao primeiro, com retração concentrada nos bens.
Por enquanto, o saldo do crédito continua crescendo e não há sinais de uma retração generalizada, mas as instituições financeiras estão mais cautelosas. Na Pesquisa Trimestral de Condições de Crédito (PTC) do Banco Central, divulgada em agosto, os bancos relataram maior restrição na oferta de crédito ao consumo no segundo trimestre e esperam um aperto adicional no terceiro, principalmente em razão da inadimplência e da menor tolerância ao risco.
A demanda por crédito, por outro lado, permanece firme. Os bancos também esperam que a inadimplência continue aumentando, ainda que em ritmo menor. O risco, portanto, não parece ser uma interrupção súbita das concessões, mas uma oferta de crédito cada vez mais seletiva, no momento em que parte das famílias tem menor capacidade de assumir novas dívidas.
4. Quem carrega o peso
Os números agregados escondem diferenças importantes entre as famílias. A PEIC por faixa de renda mostra que a pressão é muito maior entre as de menor renda. Em agosto, 85,1% das famílias com renda de até três salários mínimos estavam endividadas e 38,8% tinham contas em atraso. Entre aquelas com renda superior a dez salários mínimos, esses percentuais eram de 72,3% e 14,9%, respectivamente. A proporção de famílias com contas em atraso no grupo de menor renda é, portanto, cerca de duas vezes e meia a observada no grupo de maior renda[4].
Outros dados tornam o quadro mais preocupante. A faixa de até três salários mínimos foi a única em que a proporção de famílias com contas em atraso aumentou em agosto. Além disso, 18,3% dessas famílias afirmam não ter condições de pagar as dívidas atrasadas, sinal de que a dificuldade vai além de um atraso temporário. Ao mesmo tempo, a renda começa a perder força. O rendimento médio real do trabalho caiu 0,6% no trimestre encerrado em julho, com a queda concentrada entre os trabalhadores informais, que estão mais presentes nas faixas de menor renda.
Isso deixa as famílias de menor renda mais vulneráveis a novos choques. Nas faixas de renda mais alta, o endividamento elevado convive com maior capacidade de absorver imprevistos. Entre as de menor renda, dívida cara, renda mais instável e pouca reserva dificultam enfrentar uma perda de emprego ou uma despesa inesperada sem recorrer novamente ao crédito emergencial.
5. Considerações finais
O quadro atual das famílias brasileiras vai além da constatação de que o endividamento está elevado. O crédito continua crescendo, mas esse avanço ocorre em um ambiente de maior pressão sobre o orçamento e se apoia cada vez mais em linhas caras. A proporção de famílias endividadas, o comprometimento da renda e a inadimplência bancária estão em níveis recordes ou muito próximos deles, e a pressão é especialmente intensa entre as famílias de menor renda.
Isso não significa que o país esteja diante de uma crise de crédito. Com o desemprego em nível historicamente baixo, muitas famílias ainda conseguem administrar dívidas elevadas. A vulnerabilidade aumenta, porém, se a economia perder força, e os dados recentes já mostram sinais nessa direção, com recuos do consumo e do rendimento do trabalho. Com quase 30% da renda mensal comprometida com dívidas, sobra pouco espaço para absorver uma queda dos rendimentos ou uma piora do mercado de trabalho. O início dos cortes da Selic pode trazer algum alívio, mas seus efeitos sobre as dívidas já contratadas e, sobretudo, sobre as linhas emergenciais tendem a ser graduais.
Por isso, o crescimento do crédito, sozinho, diz cada vez menos sobre a situação financeira das famílias. É preciso observar também quem está tomando esse crédito, em quais modalidades, a que custo e com qual parcela da renda já comprometida.
O crédito continua sendo um instrumento importante para enfrentar despesas que a renda corrente não cobre. O problema surge quando ele passa a ser usado em um momento de menor capacidade de pagamento e se concentra nas modalidades mais caras. Nesse ponto, sua expansão deixa de ser apenas um sinal de acesso a financiamento e passa a revelar maior vulnerabilidade financeira, sobretudo entre as famílias com menos margem para absorvê-la.
As opiniões expressas neste artigo são de responsabilidade exclusiva dos autores, não refletindo necessariamente a opinião institucional da FGV.
[1] BARRETO, F. A. et al. O endividamento e a inadimplência das famílias entraram num novo patamar?. Blog do IBRE, FGV. Outubro, 2025.
[2]BANCO CENTRAL DO BRASIL. Tabelas de Estatísticas Monetárias e de Crédito, setembro de 2026. Os valores referem-se à série atual do Banco Central, revisada periodicamente conforme as atualizações das estimativas de renda das famílias, e podem diferir de números divulgados anteriormente.
[3]BANCO CENTRAL DO BRASIL. Relatório de Política Monetária, v. 2, n. 3, setembro de 2026; Tabelas de Estatísticas Monetárias e de Crédito, setembro de 2026. Salvo indicação em contrário, os dados de concessões, renda, consumo e juros básicos citados adiante também provêm desse relatório.
[4] CONFEDERAÇÃO NACIONAL DO COMÉRCIO DE BENS, SERVIÇOS E TURISMO (CNC). Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), agosto de 2026. Divulgação de 10 set. 2026.


Deixar Comentário