“Tesouraço” fiscal: hipóteses e limites

Mesmo um ajuste draconiano nas despesas primárias fica longe da meta de R$200,0bi indicada pela campanha do senador Flávio Bolsonaro. Isso sugere que o chamado “tesouraço” provavelmente fará uso de estratégias pontuais para inflar resultado.
Introdução
As candidaturas que atingiram o 2º turno da eleição presidencial de 2026 trataram as questões fiscais com enorme superficialidade[1]. Em Destaque BRCG de julho[2], apontamos que, embora Lula tenha defendido publicamente a responsabilidade fiscal[3] e Flávio Bolsonaro tenha prometido um “tesouraço”[4] nos gastos públicos, os seus planos de governo não apontaram quaisquer propostas críveis de ajuste fiscal. Desde então, não houve qualquer avanço concreto para mudar esse diagnóstico.
Do lado da situação, os fatos têm andado na direção de desajuste adicional, especialmente após o envio do PLOA 2027 (no fim de agosto). Tivemos a correção dos benefícios do Bolsa Família pela inflação acumulada nos últimos anos (Decreto 13.120/26) e o Desenrola Brasil 3.0 (MP 1.393/26), propondo-se a ampliar a renegociação de dívidas de famílias e empreendedores. O governo anunciou, ainda, iniciativas voltadas aos microempreendedores individuais (MEIs), no âmbito do Prospera MEI[5]. Paralelamente, avançaram pautas com potenciais efeitos do lado das receitas fiscais, como a proibição dos mercados de apostas e cassinos online (MP 1.394/26), e o fim da escala 6x1 (EC 141/26), promulgada entre o 1º e o 2º turno das eleições e que pode suscitar medidas compensatórias ao empresariado.
Do lado da oposição, aumenta a tensão entre o ajuste fiscal sugerido pelos porta-vozes econômicos da campanha e as promessas de preservação de despesas feitas pelo candidato. De um lado, ganhou repercussão a proposta de uma “Super PEC”, feita ainda na transição entre governos, que cortaria entre R$150 bi e R$200 bi em despesas primárias, ao ano e já a partir de 2027[6]. De outro lado, afasta-se a possibilidade de cortes em rubricas politicamente sensíveis, afirmando que os programas sociais serão preservados e, em certos casos, até mesmo fortalecidos[7]. Mudanças na reforma tributária, com o objetivo de reduzir a carga sobre o consumo, e sinalizações de apoio às empresas depois da mudança na jornada de trabalho ampliam, ainda mais, as inconsistências internas da discussão.
As inconsistências do ajuste sugerido pela oposição estão sendo destacadas pela situação – mas isso, em nossa visão, em quase nada afeta a distribuição de probabilidades para o resultado eleitoral. Após o 1º turno das eleições, no qual o senador Flávio Bolsonaro terminou à frente do presidente Lula da Silva, as inconsistências entre as propostas e os ajustes fiscais necessários passaram a ser mais discutidas. O atual ministro da Fazenda, Dario Durigan, chegou a afirmar que as propostas fiscais da oposição são como um “pastel de vento” [8]. Vamos além, reforçando o tom do Destaque BRCG de jul/26: não vemos, nem na situação e nem na oposição, um debate organizado e crível sobre os desafios fiscais do Brasil – seja em termos da urgência do problema, seja em termos do que precisa ser feito para resolvê-lo.
Por estar liderando o pleito, entendemos ser analiticamente mais importante concentrar esforços nas propostas da oposição. Fizemos uma escolha analítica (que não reflete qualquer preferência), concentrando esforços na análise das propostas da oposição, simplesmente porque, na data de corte deste relatório[9], ela se encontra numericamente à frente em intenções de votos – e, portanto, tem maior probabilidade de ganhar o pleito. Não há qualquer aprofundamento de um plano de ação, e isso vale tanto para a oposição como para a situação. Temos, no entanto, certas diretrizes, compromissos e restrições publicamente assumidas pela candidatura oposicionista[10], o que nos dá condições de discutir, minimamente, os limites do chamado “tesouraço”. Neste relatório, exploramos essas possibilidades.
A BRCG não está propondo um plano de ação, nem referendando sugestões de nenhum dos candidatos. O objetivo não é avaliar a conveniência, o mérito ou a viabilidade de cada medida, mas sim dimensionar a economia possível, sob diferentes graus de austeridade e respeitando os limites autoimpostos pela candidatura do senador Flávio Bolsonaro – que podem se mostrar, realisticamente, uma restrição inativa. Ao fim, a ideia é traçar diversos cenários e avaliar a consistência de um ajuste de despesas de até R$200 bilhões/ano, como aventado pelos assessores econômicos do senador.
Definindo os contornos da discussão
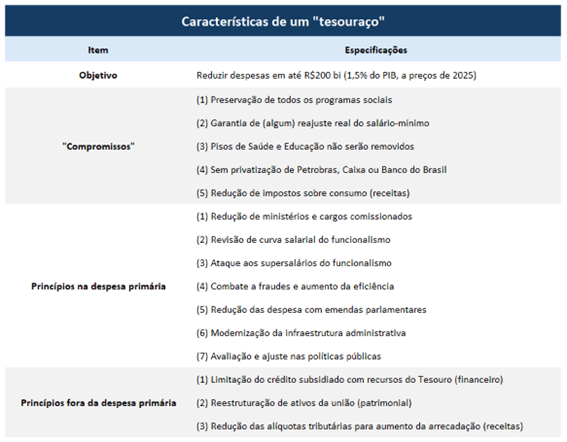
As (esparsas) informações sobre o ajuste fiscal sugerido pela oposição foram utilizadas para delimitar o escopo de medidas consideradas neste relatório. As restrições aos cálculos que serão desenvolvidos adiante estão organizadas na tabela 1. Para tanto, utilizamos uma série de pronunciamentos públicos dos assessores econômicos da candidatura do PL; as notas da reunião com o Luiz Felipe Trevisan, que tiveram ampla repercussão midiática, foram particularmente importantes[11].
Tabela 1: O debate sobre o “tesouraço” nas despesas
Fonte: BRCG, com base em (i) Plano de governo de Flávio Bolsonaro (PL); (ii) pronunciamentos públicos de Flávio Bolsonaro, Daniella Marques e Adolfo Sachsida; (iii) Eurasia; (iv) Valor Econômico; (v) Folha de São Paulo e (vi) Revista Veja.
O foco inicial está nas despesas primárias, para as quais foram construídos dois cenários de ajuste alternativos. Dada a magnitude da economia prometida e a própria ideia de um corte superlativo (afinal, seria um “tesouraço”), os valores sugeridos dificilmente seriam atingidos com uma estratégia moderada. Traçamos dois cenários, um Austero (já com forte contenção fiscal) e um Draconiano (com medidas ainda mais restritivas). Não foi realizada uma análise mais detida da viabilidade (legal, técnica, institucional e política) das medidas, que só faria sentido quando das suas (eventuais) implementações, em momento posterior. Em alguns casos, as promessas são estressadas quase ao limite de descumprimento. O caso mais claro é o do reajuste real do salário-mínimo, em que se prometeu que haverá reajuste real. A fala dá a entender que a regra atual de reajuste seria mantida, mas, na letra fria, a promessa seria cumprida com um ajuste real do salário-mínimo inferior ao que ocorre hoje.
Há uma dubiedade relevante no debate sobre a redução das despesas. Um ajuste de até R$200 bilhões (em torno de 1,5% do PIB, com referência em 2025) tem sido recorrentemente sugerido, mas sua composição e rito seguem em aberto. Por vezes, sugere-se que todo o ajuste ocorrerá nas despesas, numa “PEC da Transição às avessas”[12]. O termo sugere que, como na PEC da Transição original, estaríamos tratando de medidas nas despesas primárias. No entanto, outras comunicações sugerem que a conta do ajuste engloba medidas além da despesa primária.[13]
É bastante provável que o ajuste precise atingir outras rubricas orçamentárias. Sinalizações da campanha do senador Flávio Bolsonaro sugerem o uso de receitas não-recorrentes (como a venda ou securitização de ativos da União)[14] e a redução do ímpeto das políticas de crédito subsidiado, com impactos orçamentários que ocorrem nas despesas financeiras. Mais ainda, aumenta a discussão sobre a redução dos subsídios aos combustíveis a partir do ano que vem, até mesmo porque o PLOA 2027 não os contempla, abrindo espaço para novas receitas primárias (condicionais, evidentemente, aos preços do petróleo).
Um alongamento de prazos também deve estar nas cartas. Em que pese a opacidade do debate, parece difícil atingir a economia pretendida. Nesse sentido, para além de abarcar iniciativas adicionais às despesas primárias, não se deve excluir a possibilidade de transformar a economia anual pretendida em uma economia total, ou seja, distribuída por diversos anos.
Analisando o ajuste nas despesas primárias
Um ajuste adicional das despesas para o ano que vem precisa ser discutido à luz de gatilhos e dispositivos já presentes no PLOA 2027, ainda respeitando a atual institucionalidade fiscal. Como ocorreu resultado primário deficitário em 2025 (-0,5% do PIB), o gatilho previsto no Novo Arcabouço Fiscal limita a +0,6% o crescimento real das despesas com pessoal dois anos adiante, ou seja, em 2027. Além disso, a LC 235/26 já restringiu, no ano que vem, o crescimento das despesas primárias sujeitas a vinculações legais, com efeitos sobre a programação orçamentária de áreas como Saúde e Educação. Uma eventual economia com despesas primárias precisa levar em conta essas condições iniciais, com restrições já incorporadas ao PLOA 2027.
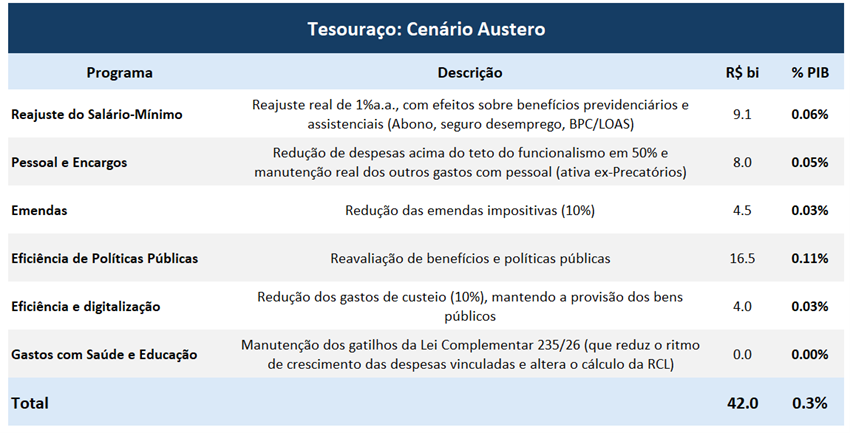
No cenário Austero, o ajuste das despesas não seria simples, seja em termos de implementação, seja em termos dos custos sociais (e políticos) envolvidos. As hipóteses do cenário Austero estão elencadas na tabela 2, com os seus respectivos impactos financeiros. Note-se que os efeitos podem ser ditos recorrentes (ou seja, afetam a estrutura de despesas obrigatórias), mas não são necessariamente cumulativos (ou seja, não há economia adicional, de magnitude similar, a cada ano decorrido). No cenário Austero, identificamos a possibilidade de redução da despesa primária em R$42,0 bi (0,3% do PIB).
Tabela 2: Redução das despesas primárias – Cenário Austero (R$bi e % do PIB)
Elaboração: BRCG. Hipóteses construídas com base em PLOA 2027, PLDO 2027, RARDP, Republica.org e BRCG.
Diversas das medidas contabilizadas são um tanto arrojadas, e, mesmo assim, não se chega nem perto da economia sugerida pelas promessas de campanha. A regra de reajuste do salário-mínimo mudaria, limitando o reajuste real a 1,0%a.a. (o que, segundo a regra atual e nossa projeção de crescimento do PIB de 1,0% em 2027, só seria efetivamente observado em 2029), mantendo a vinculação aos benefícios previdenciários e assistenciais. Nos gastos com pessoal e encargos, as despesas acima do teto do funcionalismo (supersalários) seriam reduzidas pela metade e os gastos com pessoal da ativa (ex-pagamentos de Precatórios) seriam mantidos nos atuais valores reais. O Orçamento ficaria menos rígido, com uma redução de 10% nas emendas impositivas, e a máquina pública se tornaria mais eficiente, refinando políticas já implementadas e melhorando a provisão de bens públicos (menos dispêndios e mesma oferta de serviços). Os gastos com Saúde e Educação seguiriam os gatilhos, ativos em 2027, da LC 235/26. Realisticamente, é uma combinação de vetores um tanto difícil.
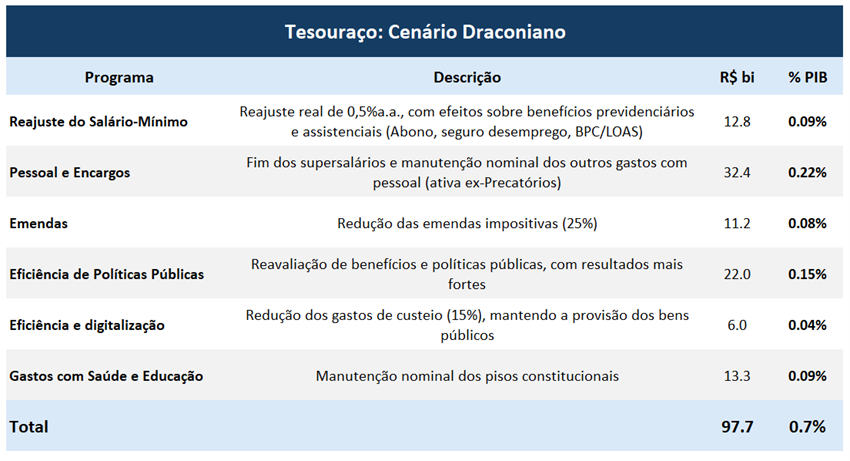
Para chegar mais perto dos valores pretendidos, é necessário que o ajuste seja extremo. As hipóteses do cenário Draconiano estão elencadas na tabela 3, com os seus respectivos impactos financeiros. As mesmas considerações sobre recorrência e cumulatividade feitas no cenário Austero se aplicam. Desconsiderando os seus prováveis desafios jurídicos, técnicos e institucionais, identificamos a possibilidade de redução da despesa primária em R$97,7 bi (0,7% do PIB) no cenário Draconiano.
Tabela 3: Redução das despesas primárias – Cenário Draconiano (R$bi e % do PIB)
Elaboração: BRCG. Hipóteses construídas com base em PLOA 2027, PLDO 2027, RARDP, Republica.org e BRCG.
No cenário Draconiano, as restrições são levadas a um outro nível. O reajuste do salário-mínimo reduziria para um crescimento real de somente 0,5%a.a., o que sob a regra atual e segundo as nossas projeções de crescimento do PIB, não ocorreria até o fim da década (pelo menos). Nos gastos com pessoal e encargos, os supersalários seriam extintos e os outros gastos com pessoal da ativa (novamente, excluindo Precatórios) teriam valores nominais congelados (ou seja, uma contração real de pouco mais de 4,5% em 2027, supondo as atuais projeções de inflação da BRCG). Conta-se com redução de 25% das emendas impositivas e ganhos de eficiência na máquina pública (em termos de revisão de políticas e provisão de bens públicos) muito acima do que se observa hoje[15]. E, beirando os limites de um descumprimento de promessas de campanha, os gastos reais com Saúde e Educação seriam reduzidos, ainda que os pisos constitucionais possam ser mantidos[16].
Mesmo com este escopo de medidas, um tanto “delicado”, só se atinge metade da economia pretendida. Cabem considerações importantes de economia política. No cenário Draconiano, o estelionato eleitoral ficaria mais do que evidente, especialmente nas variáveis que experimentassem uma redução real dos dispêndios. A viabilidade política e jurídica dessas medidas é bastante contestável; uma guerra de liminares seria bastante provável. Esse cenário provavelmente teria repercussões sobre a governabilidade, e, mesmo assim, só entregaria a metade da economia sinalizada.
O ajuste para além das despesas primárias
O ajuste de despesas sinalizado pela campanha de Flávio Bolsonaro é bastante distinto do observado no governo de seu pai, o ex-presidente Jair Bolsonaro. Em 2019, o grande ajuste de despesas veio da Reforma da Previdência, com debate público conduzido pela administração anterior (presidente Temer) e sinalização de uma economia próxima de R$1,0 tri em dez anos[17]. Em paralelo, a política de manutenção dos valores reais do salário-mínimo e dos pisos constitucionais de Saúde e Educação contribuiu para a contenção do crescimento das despesas, com efeitos cumulativos ao longo do tempo. Redução do número de ministérios e tentativa de vendas de ativos da União também ocorreram, ainda que com resultados bastante modestos. A campanha de Flávio Bolsonaro sugere um ajuste imediato mais intenso e grande foco na correção de distorções, como o combate a supersalários e à ineficiência do Estado[18] - o que chamamos de um “DOGE[19] tropical”. São medidas mais etéreas e, provavelmente, mais danosas à previsibilidade orçamentária e mais contidas nas despesas primárias.
Com um escopo limitado de iniciativas nas despesas primárias, outros vetores de ajuste serão necessários. Não há uma “bala de prata”, da magnitude de uma Reforma da Previdência, que permita uma economia nos gastos primários próxima de R$200 bi em 2027. Com isso, será necessário diversificar os vetores de ajuste para além das despesas primárias, inclusive contando com alguma “licença poética” na contabilização da economia obtida.
Para além da redução da despesa primária, a campanha de Flávio Bolsonaro propõe reestruturar a gestão dos ativos públicos, promovendo a eficiência e gerando recursos. Ainda que de maneira genérica, defende-se uma ampla mudança na gestão dos ativos da União. Vendas de ativos e privatizações estão no cardápio potencial de medidas, embora se tenha descartado privatizar o Banco do Brasil, a Petrobras ou a Caixa Econômica Federal (sendo que esta seria central na estratégia de promoção do bem-estar, operacionalizando políticas dentro do chamado Ministério da Prosperidade, que reuniria diversas pastas da área social[20]). Propõe-se, também, a criação de um fundo para gerir ativos como créditos de dívida ativa, empresas estatais e recebíveis[21]. É bastante provável que medidas dessa natureza façam parte de um eventual pacote fiscal, mas, sem os seus detalhes e escopo, é virtualmente impossível fazer quaisquer estimativas críveis de impacto financeiro.
Há mais substância na redução das políticas de crédito facilitado, o que teria impacto nas despesas financeiras da União. Em uma das poucas questões explicitadas no plano de governo, lê-se “Vamos construir o equilíbrio fiscal duradouro, entregando superávits primários e limitando o crédito subsidiado com recursos do Tesouro, mitigando pressões inflacionárias” [22]. Como recorrentemente apontado pela BRCG, as políticas de crédito facilitado têm sido crescentemente utilizadas pelo Executivo, ampliando as despesas financeiras e promovendo impulso fiscal que contorna as restrições à despesa primária impostas pelo arcabouço fiscal vigente[23].
O espaço de manobra pode ser relevante, com múltiplas políticas a avaliar. A despesa financeira com estímulos (DFE) – despesa financeira exceto serviços da dívida pública, contribuição à previdência dos servidores e gastos com a reforma tributária – aumentou de 0,6% do PIB em 2023 para 1,3% do PIB em 2025. Com as informações disponíveis até o momento, a DFE deve ultrapassar 1,5% do PIB em 2026, atingindo o patamar mais elevado da série histórica. Considerando as medidas orçadas no PLOA 2027 e a relação histórica entre orçamento e dispêndio (despesas orçadas vs. pagas), a BRCG estima que a despesa financeira com estímulos atinja R$164 bilhões (1,1% do PIB) em 2027 (gráfico 1). Em destaque, financiamentos do Minha Casa, Minha Vida (MCMV), de projetos de Mitigação e Adaptação às Mudanças Climáticas e de programas de desenvolvimento econômico.
Gráfico 1: Despesa financeira com estímulos – valores pagos (DFE, % do PIB, 2010-2027e)
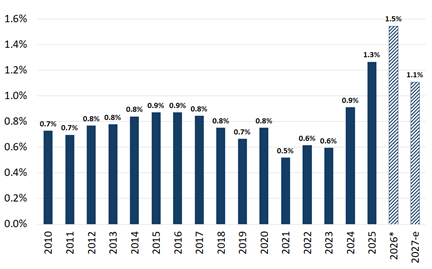
Fonte: BRCG, com dados da STN. Estimativa para 2027 com base no PLOA 2027. *Os valores de 2026 são a despesa acumulada no ano até setembro dividida pela projeção oficial de PIB Nominal anual. O valor de 2027 é uma projeção, com base no valor orçado no PLOA 2027 e na relação pago/orçado entre 2023 e 2025.
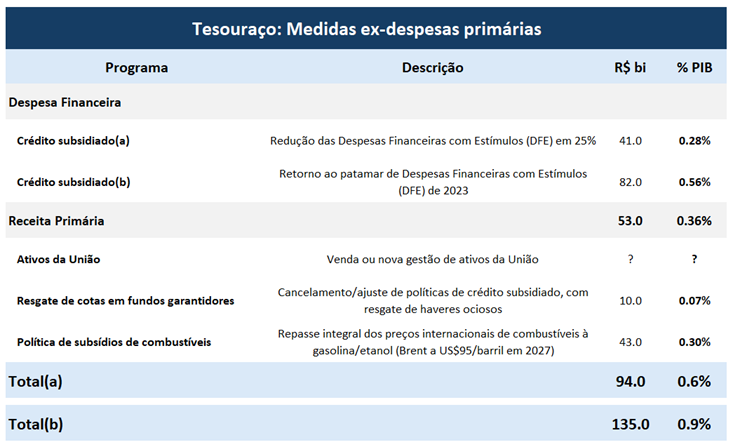
A redução das políticas de crédito subsidiado é um vetor importante para chegar mais próximo dos valores propostos na campanha do senador Flávio Bolsonaro, deliberadamente misturando cortes de despesas primárias e não-primárias[24]. Segundo estimativas da BRCG, uma redução de 25% na DFE teria impacto de aproximadamente R$41,0 bi (0,3% do PIB) em 2027. Movimentos mais abruptos, como a volta aos patamares (% do PIB) de 2023, poderiam dobrar essa economia, chegando a 0,6% do PIB. Há elevado grau de discricionariedade, com alguns programas tendo mais possibilidade de sobreviver a cortes (como o financiamento do MCMV[25]) e outros que, em nossa avaliação, tendem a sofrer ajustes mais intensos (como o Move Brasil[26] ou o Fundo Clima[27]). Note-se que a redução das despesas financeiras pode ter um efeito relevante sobre as contas públicas, mas, sem impacto primário, a sua transmissão se dá de forma mais suave e diluída no tempo[28].
As limitações ao crédito subsidiado também podem abrir espaço para um aumento temporário das receitas primárias. Com a redução, quiçá extinção, de certas políticas de crédito subsidiado, abre-se espaço para um resgate extraordinário de haveres disponíveis nos fundos garantidores, que podem ser computados como receita primária não-recorrente[29]. Tal expediente já ocorreu, em passado não tão distante: em 2025, o governo Lula resgatou R$10 bi (0,1% do PIB) em cotas do Fundo de Garantia de Operações (FGO), do Fundo Garantidor para Investimentos (FGI) e do Fundo de Garantia de Operações de Crédito Educativo (FGEduc), utilizando-os para melhorar o resultado primário.
Por fim, há uma agenda delicada que, cedo ou tarde, precisará ser abordada: a política de subsídios aos combustíveis. Enquanto o PLOA 2027 não prevê subsídios orçamentários e conta com um retorno das cotações do petróleo Brent a patamares pré-conflito no Oriente Médio (US$ 71/barril), os atuais contratos futuros[30] sugerem que os preços continuarão elevados no ano que vem, com uma média anual de aproximadamente US$95/barril. Supondo que os subsídios efetivamente continuem em 2027, para este patamar de preços e independentemente do presidente eleito, abre-se espaço para uma calibração dessa política – o que não ocorreria sem efeitos colaterais.
Mudanças nas políticas de subsídios aos combustíveis teriam, ao mesmo tempo, relevantes impactos fiscais e monetários (inflacionários), com reverberações a diversos setores da economia. Em um cenário extremo, com o abandono total dos subsídios, a migração dos preços domésticos ao praticado no mercado internacional melhoraria a posição de caixa da Petrobras e ampliaria as receitas fiscais líquidas atreladas aos combustíveis (como royalties e dividendos pagos à União). O custo estaria no aumento da inflação, reduzindo o poder de compra das famílias e ampliando os custos transmitidos à cadeia de produção, especialmente via fretes; choques institucionais, como uma paralisação de caminhoneiros, não poderiam ser descartados. No extremo oposto, com subsídio total a fim de manter os preços internos de combustíveis estáveis, o impacto inflacionário seria mitigado, mas com custos fiscais relevantes e, por distorção dos preços relativos, aumentando o risco de desabastecimento (especialmente em diesel). Quanto maior for o preço dos combustíveis no futuro, maiores serão os efeitos (positivos ou negativos) nos cenários extremos.
Nos episódios recentes de forte alta dos preços internacionais de combustíveis, a atuação governamental não esteve em nenhum desses extremos. Tanto em 2022 quanto em 2026, o efeito líquido foi moderadamente positivo sobre as contas públicas, a despeito de subsídios concedidos ou políticas de “socorro” a segmentos mais afetados pelo aumento dos custos. Comparando as atuações no governo Bolsonaro e Lula, se pode dizer que o primeiro pendeu para maximizar os resultados fiscais (ao menos do governo central), enquanto o segundo priorizou a manutenção do poder de compra. O próximo presidente precisará fazer uma escolha e, com dificuldade para “fechar as contas”, é provável que se volte a priorizar o desempenho fiscal.
A campanha do senador Flávio Bolsonaro não deixa clara a sua estratégia para os combustíveis, mas, dadas as promessas fiscais, entendemos que não poderá prescindir de um auxílio nas receitas primárias. Supondo que o subsídio no diesel seja preservado (por ter mais efeitos na cadeia de produção e nos transportes públicos) e que os atuais preços futuros de combustíveis vão ser, de fato, os observados em 2027, estimamos que o fim dos subsídios à gasolina e etanol aumentaria a receita líquida do Erário em aproximadamente R$43,0 bi (0,3% do PIB)[31] em 2027. O efeito seria recorrente (na comparação com a política de subsídios e represamento de preços hoje em vigor) e, evidentemente, condicional aos preços internacionais. O impacto sobre o IPCA seria considerável, aumentando a inflação em pelo menos 0,6 ponto percentual, se considerarmos apenas os impactos diretos do fim da distorção nos preços relativos.
Medidas que não passam pelas despesas primárias serão necessárias para buscar o “headline” do ajuste fiscal prometido, sendo utilizadas com vigor. O mapeamento feito nos parágrafos anteriores pode gerar um impacto fiscal entre R$94,0 bi (0,6% do PIB) e R$135 bi (0,9% do PIB), combinando questões pontuais e recorrentes (tabela 4). Relembramos que esse mapeamento não é uma sugestão de políticas, e que, mais ainda, não há qualquer juízo de valor sobre a sua viabilidade (técnica, política, jurídica ou social). Importa notar, também, que há uma mistura de vetores, combinando iniciativas nas despesas financeiras e nas receitas primárias: os efeitos sobre a estrutura do Orçamento público, a trajetória do endividamento e a demanda agregada são bastante distintos de um ajuste feito exclusivamente nas despesas primárias[32].
Tabela 4: Medidas adicionais de ajuste, fora das despesas primárias (R$bi e % do PIB)
Fonte: BRCG, com base em PLOA 2027, PLDO 2027, STN e Republica.org[33]
Por fim, há uma medida, ainda mais controversa, que optamos por deixar de fora do nosso mapeamento básico: uma nova mudança nas regras de pagamento dos Precatórios. No governo Jair Bolsonaro, as Emendas Constitucionais (EC) 113/2021 e 114/2021 criaram um teto para o pagamento dessas obrigações, dívidas da União com entes privados, abrindo espaço para mais despesas sob o Teto de Gastos então em vigor. No governo Lula, a EC 136/2025 retirou os Precatórios e as requisições de pequeno valor do limite de despesas a partir de 2026, determinando a sua incorporação gradual ao resultado primário apurado para fins de meta fiscal a partir de 2027. O cronograma é relativamente suave, mas representa uma aceleração adicional do crescimento dos gastos obrigatórios, que comprimirá os limites da atuação orçamentária do Estado[34] nos próximos anos.
No contexto de um “tesouraço”, o restabelecimento de um teto para o pagamento de Precatórios pode inflar artificialmente o ajuste anunciado, represando despesas primárias. Há razões jurídicas para não considerarmos um novo atraso dos Precatórios em nosso mapeamento básico, em função das decisões do STF (julgamento das ADIs 7064 e 7047, em 2023) que declararam o teto de pagamentos de 2021 como inconstitucional. Seria necessário um instrumento jurídico distinto, ou mudança de entendimento da Corte. Ainda assim, não se pode descartar que o “tesouraço” precise avançar sobre o pagamento de sentenças judiciais, quanto mais se houver frustração com o montante/composição dos primeiros ajustes. Somente no PLOA 2027, o pagamento de sentenças judiciais está orçado em R$102,1 bi (0,7% do PIB).
Conclusão
Em meados de 2026, grande parte dos agentes de mercado passou a tratar como inevitável um ajuste fiscal em 2027. A BRCG considera isso normativamente correto, mas sempre foi bastante cética quanto à implementação. Em Destaque BRCG publicado em julho de 2026[35], expressamos todo o nosso desconforto com o debate fiscal brasileiro, tanto corrente como prospectivo. Aproximando-se das eleições presidenciais de 2026, o ciclo político-eleitoral operava a todo o vapor e nenhum dos candidatos relevantes, nominalmente o presidente Lula da Silva e o senador Flávio Bolsonaro, discutia a questão fiscal de forma minimamente coerente. Com a disputa eleitoral aproximando-se do seu final, os fatos são contundentes: medidas eleitoreiras ampliaram a conta a ser paga a partir de 2027[36] e o debate fiscal, tanto da situação como da oposição, foi marcado por incoerências, promessas vazias e total falta de compromisso com a realidade (fiscal).
Por estar liderando as pesquisas, as promessas fiscais da campanha do senador Flávio Bolsonaro devem ganhar mais atenção. Sob a impopularidade de medidas de ajuste fiscal, a campanha do presidente Lula da Silva não indicou, de forma clara, qualquer plano de ajuste. Já a campanha do senador Flávio Bolsonaro foi marcada pela dicotomia entre as sinalizações do candidato, invariavelmente expansionistas ou limitando o escopo de ajustes possíveis, e as de seus assessores econômicos, que falaram de uma economia de despesas (primárias) de até R$200,0 bi, já em 2027.
Nossas simulações apontam que o espaço para a redução das despesas primárias é muito inferior ao sinalizado pela campanha do senador Flávio Bolsonaro. Respeitando minimamente os limites autoimpostos pelo candidato, um cenário de austeridade fiscal entregaria uma economia de somente R$ 42,0bi (0,3% do PIB) em 2027. Um ajuste draconiano levaria a uma economia de R$97,7 bi (0,7% do PIB) no ano que vem. Ou o discurso será modulado, ou será necessário buscar outras iniciativas para se chegar aos montantes prometidos.
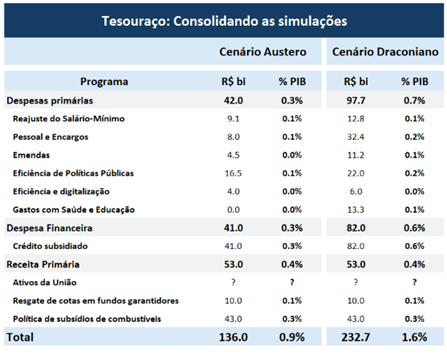
Isso não significa que a narrativa de um ajuste de R$200,0 bi precisará ser abandonada. Porém, será necessário ampliar o escopo de medidas, indo muito além das despesas primárias e incorrendo em certo estelionato eleitoral. Iniciativas nas despesas financeiras e nas receitas poderiam compor o “tesouraço”, ainda que seus impactos macrofiscais sejam muito diferentes de um corte integralmente nas despesas primárias. Juntando todas as iniciativas e deliberadamente misturando despesas (primárias e financeiras) e receitas (recorrentes e pontuais), inclusive avançando sobre limites autoimpostos pelo senador, seria possível até mesmo superar o montante de R$200,0 bi, sob cenários específicos e mais extremos (tabela 5). E isso sem recorrer a estratégias para inflar ainda mais o ajuste em 2027, empurrando certas despesas primárias, como os Precatórios, para depois. Lembrando sempre que o nosso exercício não tem qualquer juízo de valor sobre a adequação ou viabilidade das medidas, não devendo ser entendido como uma proposta da BRCG para o ajuste fiscal.
Tabela 5: Consolidando as simulações para um “tesouraço” (R$bi e % do PIB de 2027)[37]
Fonte: BRCG
Em todos os casos, esbarra-se em uma questão relevante: medidas de impacto fiscal cumulativo, mas carregadas de impopularidade, parecem ter sido escanteadas (ao menos, por enquanto). Todo o debate sobre o ritmo insustentável de crescimento das despesas públicas, notadamente da componente obrigatória, não parece estar no centro das preocupações. Mas deveria: o Estado brasileiro caminha para a exaustão de suas possibilidades de investimento e provisão de bens públicos à população, sem que isso norteie discussões e debates sobre uma reformulação das relações entre o governo e a sociedade[38]. Temas espinhosos (como uma nova Reforma da Previdência ou mudanças estruturais nos dispêndios públicos) precisarão ser discutidos; na opinião da BRCG, mais rápido do que as pessoas imaginam.
Concluído o pleito eleitoral, haverá muito trabalho na seara fiscal. Uma campanha marcada pela distribuição de bondades e pelo baixo compromisso com a realidade gerou passivos que precisarão ser tratados pelo próximo presidente, quem quer que seja. O ajuste necessário é relevante e não foi adequadamente sinalizado, nem pela situação e nem pela oposição. A observar o que será feito, não somente em termos do montante do ajuste, mas de sua composição e timing. O problema fiscal brasileiro é complexo e seguimos com as mesmas dúvidas: Quem tem, de fato, uma agenda de ajuste fiscal no Brasil?
DISCLAIMER
Este relatório foi produzido pela BRCG utilizando dados públicos compilados até 20 de outubro de 2026 e possui caráter meramente informativo. O relatório é destinado a clientes e investidores institucionais, não podendo a BRCG e/ou os seus analistas serem responsabilizados por quaisquer perdas, diretas ou indiretas, derivadas de sua utilização. Este relatório não pode ser reproduzido, distribuído ou publicado por qualquer pessoa ou instituição, para quaisquer fins, sem a estrita autorização da BRCG.
As opiniões expressas neste artigo são de responsabilidade exclusiva dos autores, não refletindo necessariamente a opinião institucional da FGV.
[1] Originalmente publicado como Destaque BRCG em 22/10/2026. Para receber os conteúdos da BRCG em primeira mão, acesse https://brcg.com.br/cadastro/
[2] Ver https://brcg.com.br/quem-tem-de-fato-uma-agenda-de-ajuste-fiscal-no-brasil/
[3] Ver https://valor.globo.com/politica/noticia/2026/09/25/a-empresrios-lula-de...
[4] Ver https://noticias.uol.com.br/ultimas-noticias/agencia-estado/2026/08/30/f...
[5] Pacote de cinco medidas voltadas aos microempreendedores individuais, destacando: (i) PIX MEI (seed-money não reembolsável de até R$ 5.000, para investimento em produtividade, com eventuais desembolsos a partir de 2027); (ii) Cancelamento de 100% de débitos dos MEIs inscritos na Dívida Ativa da União (cerca de R$12,6 bi), dependendo de aprovação de projeto de lei no Congresso; (iii) Compra e renegociação de R$6 bi em dívidas de MEIs com bancos, com descontos de pelo menos 90%, no âmbito do Desenrola 3.0; (iv) Elevação progressiva do teto de faturamento anual (R$110 mil em 2027 e R$140 mil em 2028); e (v) Dispensa de NF e “NanoMEI” - Decreto presidencial dispensando a emissão de nota fiscal em vendas e serviços para pessoas físicas; na categoria "NanoMEI", com faturamento anual até R$ 40.500,00, fica dispensada a abertura de CNPJ e a emissão de notas para pessoas físicas.
[6] Ver https://www1.folha.uol.com.br/colunas/monicabergamo/2026/10/assessor-de-...
[7] Ver https://valor.globo.com/politica/eleicoes-2026/noticia/2026/10/08/em-red... ; https://www1.folha.uol.com.br/mercado/2026/10/flavio-bolsonaro-cria-site... ; e https://veja.abril.com.br/economia/campanha-de-flavio-diz-que-candidato-...
[8] Ver https://exame.com/economia/durigan-diz-ter-dificuldade-de-entender-eufor...
[9] Data de corte em 20 de outubro de 2026 (N.A.)
[10] A equipe econômica do PL afirma que o conjunto de medidas será construído em conjunto com o Congresso. Para mais informações, ver https://oglobo.globo.com/economia/noticia/2026/09/15/autocontencao-de-ga...
[11] Ver https://www1.folha.uol.com.br/colunas/monicabergamo/2026/10/assessor-de-...
[12] Ver https://www1.folha.uol.com.br/colunas/monicabergamo/2026/10/assessor-de-...
[13] Ver https://valor.globo.com/politica/eleicoes-2026/noticia/2026/08/03/daniel...
[14] Ver https://valor.globo.com/politica/eleicoes-2026/noticia/2026/08/03/daniel...
[15] Note-se que os números foram colocados com o fim de estressar o argumento, mas não há nenhum embasamento claro para que se conte com um desempenho muito superior ao da atual política de revisão de despesas no orçamento.
[16] A comunicação da campanha foi suficientemente dúbia, permitindo a manutenção dos pisos constitucionais em Saúde e Educação, mas sem a correção dos valores a serem investidos.
[17] Ver https://g1.globo.com/economia/noticia/2019/02/05/guedes-diz-que-intencao...
[18] Ver https://www1.folha.uol.com.br/mercado/2026/08/flavio-diz-que-nao-e-preci... e https://valor.globo.com/politica/eleicoes-2026/noticia/2026/10/08/em-red...
[19] O DOGE (Department of Government Efficiency) foi a iniciativa de corte de gastos e "enxugamento" do Estado do segundo governo Trump, criado pela Ordem Executiva 14158, de 20 de janeiro de 2025. Apesar da promessa de resultados fantásticos (em alguns casos, de até US$2,0 tri), as economias observadas foram módicas e irrelevantes frente ao tamanho do déficit público. Em menos de um ano, o DOGE foi totalmente esvaziado.
[20] Ver https://www.infomoney.com.br/politica/o-que-e-o-ministerio-da-prosperida...
[21] Ver https://www1.folha.uol.com.br/mercado/2026/10/daniella-marques-e-cotada-...
[22] Ver https://www.tse.jus.br/eleicoes/eleicoes-2026-content/arquivos/proposta-...
[23] Ver https://brcg.com.br/despesas-financeiras-iluminando-o-debate-de-2026/
[24] É relativamente comum que medidas de impacto financeiro sejam misturadas a medidas de impacto primário no cálculo de “pacotes” de atuação governamental, inflando os valores totais. Exemplos estão disponíveis em https://www.tesourotransparente.gov.br/visualizacao/painel-de-monitorame... e https://www.tesourotransparente.gov.br/visualizacao/painel-de-monitorame...
[25] A criação de novas faixas no Minha Casa, Minha Vida (MCMV), incluindo o aumento do preço dos imóveis a serem financiados, fez com que grande parte do mercado imobiliário brasileiro se enquadrasse no programa. Nesse sentido, um ajuste mais intenso dos subsídios tende a ser menos provável, priorizando outras linhas de crédito subsidiado.
[26] No orçamento de 2026, o escopo dos programas de crédito facilitado para a aquisição de veículos, incluindo o Move Brasil, foi progressivamente ampliado, abarcando financiamento subsidiado para a aquisição de motos, carros, caminhões e ônibus, focando nas categorias profissionais que utilizam esses bens para a prestação dos seus serviços. As despesas financeiras orçadas com essas ações orçamentárias foram de R$44,5bi, já liquidados.
[27] A partir de 2024, houve uma mudança de escala no Fundo Clima, que passou a receber cada vez mais recursos do Tesouro. As despesas financeiras com o Fundo Clima saíram de R$0,6 bi orçados em 2023 para R$54,7bi orçados em 2027.
[28] Ver https://brcg.com.br/ploa-2027-as-operacoes-de-credito-facilitado-vieram-...
[29] Há um longo debate público acerca deste tipo de expediente no Brasil, contrapondo a geração “artificial” de resultado primário (efeito no fluxo) ao abatimento da dívida pública (efeito no estoque). Para mais informações, ver https://valor.globo.com/impresso/noticia/2025/03/12/governo-quer-usar-di...
[30] Data de corte em 20 de outubro de 2026
[31] As contas são feitas a partir da estimativa oficial de impacto fiscal das medidas de desoneração e/ou subvenções voltadas a gasolina e etanol, conforme o Decreto 13.134/26. A partir de outubro, instrumentos fiscais ganharam maior participação na contenção dos preços dos combustíveis, em complemento aos mecanismos de precificação da Petrobras.
[32] Ver https://valor.globo.com/brasil/noticia/2026/09/30/reducao-da-taxa-de-jur...
[33] Opção (a) [(b)] nas despesas financeiras será pareada com o cenário Austero [Draconiano] de corte nas despesas primárias (N.A.)
[34] Destaque BRCG | Tão longe, tão perto: Revisitando o debate sobre o muro fiscal (mai/26). Disponível em https://brcg.com.br/destaque-brcg/
[35] Destaque BRCG | Quem tem, de fato, uma agenda de ajuste fiscal no Brasil? (jul/26). Disponível em https://brcg.com.br/destaque-brcg/
[36] Medidas não previstas no PLOA 2027 já se aproximam de 0,5% do PIB, combinando (i) reajuste de 15% no Bolsa Família; (ii) proibição das bets, com efeitos nas receitas tributárias; (iii) capitalização dos fundos utilizados para a compra de dívidas em atraso, no âmbito do Desenrola 3.0; (iv) iniciativas voltadas aos MEIs, como o PIX MEI, perdão de dívidas e ampliação do limite de isenção; e (v) ampliação do programa Pé de Meia. Diversas dessas iniciativas precisam de aprovação congressual, com efetividade a partir de 2027 sendo apenas uma possibilidade.
[37] Importa notar que parte das economias sugeridas precisará se contrapor a outros custos contratados durante a campanha eleitoral, nisso incluindo o reajuste do Bolsa Família e promessas de compensação às empresas pelo fim da escala 6x1 (N.A.)
[38] Destaque BRCG | Encontro marcado até o fim da década: Pressão nas despesas e a implosão das instituições fiscais. Disponível em https://brcg.com.br/destaque-brcg/



Deixar Comentário