MEFA e resultado primário: a política fiscal do governo federal no terceiro trimestre de 2026
O impulso fiscal ampliado, medido pelo MEFA, recuou para 3,44% do PIB no 3º trimestre. Mas, no acumulado até setembro, chegou a 3,19% do PIB, quase o dobro de 2025 e bem acima de 2022, também ano eleitoral, quando o primário era superavitário.
1. Introdução
A avaliação da política fiscal exige responder a duas perguntas relacionadas, mas distintas: qual é a trajetória das contas públicas e qual é a intensidade da atuação fiscal sobre a economia? O resultado primário permanece central para examinar o esforço fiscal e a sustentabilidade da dívida. Entretanto, não foi desenhado para capturar integralmente o impulso de operações financeiras utilizadas na execução de políticas públicas nem para captar a expansão fiscal observada por meio do float de restos a pagar.
O Monitor de Expansão Fiscal Ampliada (MEFA) organiza esses canais em uma medida complementar ao resultado primário. Não se trata de uma nova medida de déficit nem de uma estimativa causal do efeito sobre o PIB. Seu papel é acrescentar informação sobre a orientação fiscal, observando instrumentos que não transitam integralmente pelo primário. A metodologia e o Protocolo de Leitura da Política Fiscal Brasileira foram apresentados na edição relativa ao segundo trimestre de 2026, publicada no blog do Ibre/FGV: https://blogdoibre.fgv.br/posts/mefa-e-resultado-primario-2o-trimestre-de-2026; esta atualização mantém suas convenções e acrescenta os dados até setembro.
No protocolo, melhora do primário e queda do MEFA indicam consolidação acompanhada de menor impulso ampliado; deterioração do primário e aumento do MEFA apontam na direção oposta. Quando os indicadores divergem, a leitura conjunta é particularmente útil, pois impede equiparar automaticamente melhora contábil do primário a menor atuação fiscal sobre a economia.
2. O MEFA no terceiro trimestre de 2026
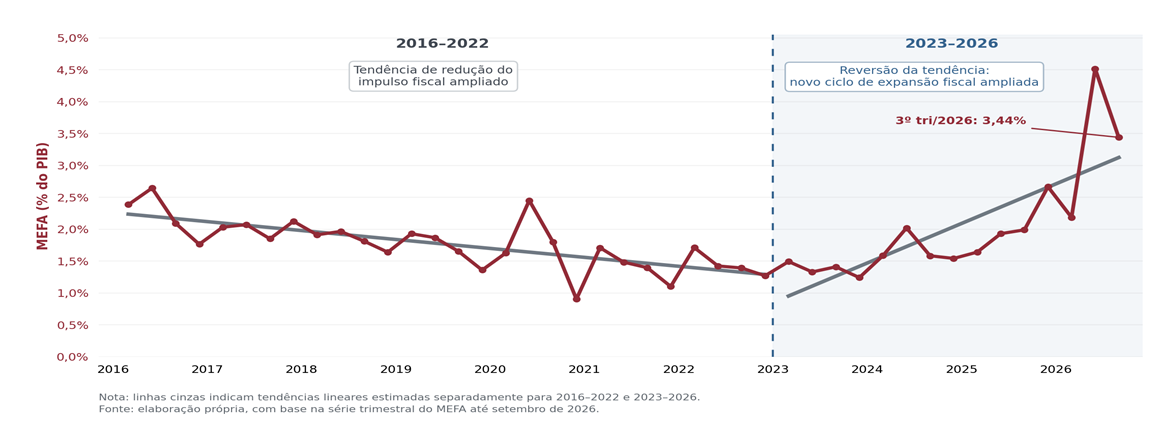
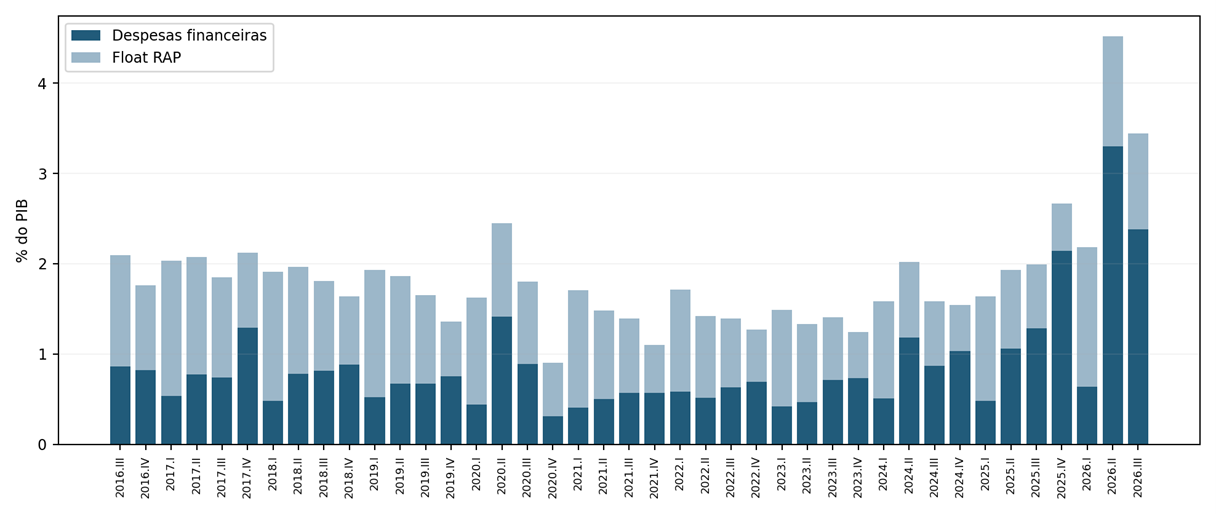
No terceiro trimestre de 2026, o MEFA alcançou 3,44% do PIB, ante 4,52% no segundo trimestre e 2,19% no primeiro. Houve, portanto, recuo em relação ao pico do segundo trimestre, embora o indicador tenha permanecido acima do nível observado no início do ano.
Gráfico 1 — Evolução trimestral do MEFA até setembro de 2026 (% do PIB)
A decomposição ajuda a compreender esse movimento. O resultado de julho a setembro foi composto por 2,38% do PIB em despesas financeiras e 1,06% do PIB de float dos Restos a Pagar. As despesas financeiras responderam, assim, pela maior parcela do MEFA no trimestre e continuaram determinantes para a dinâmica recente do indicador.
Gráfico 2 — MEFA trimestral e componentes, até o 3º trimestre de 2026 (% do PIB)
O resultado primário complementa a interpretação do MEFA. No terceiro trimestre de 2026, o Governo Central registrou superávit estimado equivalente a 0,08% do PIB do período, considerando a estimativa preliminar do Ipea para setembro.
Houve, portanto, melhora do resultado primário na comparação com o segundo trimestre de 2026: o saldo passou de déficit equivalente a aproximadamente 2,3% do PIB para superávit de 0,08% do PIB. Os dois indicadores convergiram na margem, pois o MEFA também recuou, de 4,52% para 3,44% do PIB.
Pelo Protocolo de Leitura da Política Fiscal Brasileira, essa combinação indica redução da orientação fiscal ampliada no terceiro trimestre. Trata-se, contudo, de uma melhora na margem trimestral, que deve ser confrontada com a evolução acumulada no ano.
3. O MEFA no acumulado de janeiro a setembro: 2025 versus 2026
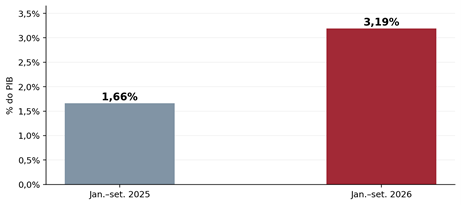
A comparação acumulada no ano amplia a lente e permite compreender melhor a evolução da política fiscal do Governo Federal ao longo de 2026. De janeiro a setembro de 2025, o MEFA correspondeu a 1,66% do PIB. No mesmo período de 2026, chegou a 3,19%: elevação de 1,53 ponto percentual do PIB, ou aproximadamente 92%. O aumento é expressivo mesmo depois da perda de intensidade observada no terceiro trimestre.
Gráfico 3 — MEFA acumulado de janeiro a setembro: 2025 e 2026 (% do PIB)
Fonte: elaboração própria com base em dados da Secretaria do Tesouro Nacional.
Esses números não significam que todo o valor registrado pelo MEFA se converta automaticamente em demanda adicional, nem autorizam estimar, isoladamente, seu efeito sobre crescimento, inflação ou juros. A composição das operações, o momento em que alcançam a economia e a resposta dos agentes importam. O monitor é uma medida descritiva de orientação fiscal ampliada, não um multiplicador macroeconômico.
O direcionamento da política fiscal ao longo do ano fica mais claro quando se incorpora o resultado primário. De janeiro a setembro de 2025, o Governo Central registrou déficit equivalente a 1,06% do PIB do período. No mesmo intervalo de 2026, o déficit foi estimado em 0,88% do PIB. Houve, portanto, melhora de 0,18 ponto percentual do PIB no resultado primário acumulado.
Os indicadores, assim, divergiram na comparação com 2025: o resultado primário melhorou, mas o MEFA aumentou de forma expressiva. Pelo protocolo, essa combinação não caracteriza uma consolidação inequívoca. A melhora do saldo primário coexistiu com maior atuação fiscal ampliada por canais que não transitam integralmente pelo primário.
Para situar o resultado em perspectiva mais ampla e incorporar a dimensão eleitoral, a comparação seguinte toma o acumulado de janeiro a setembro de 2022 — também um ano eleitoral — como referência.
4. O MEFA e o resultado primário no acumulado: 2022 versus 2026
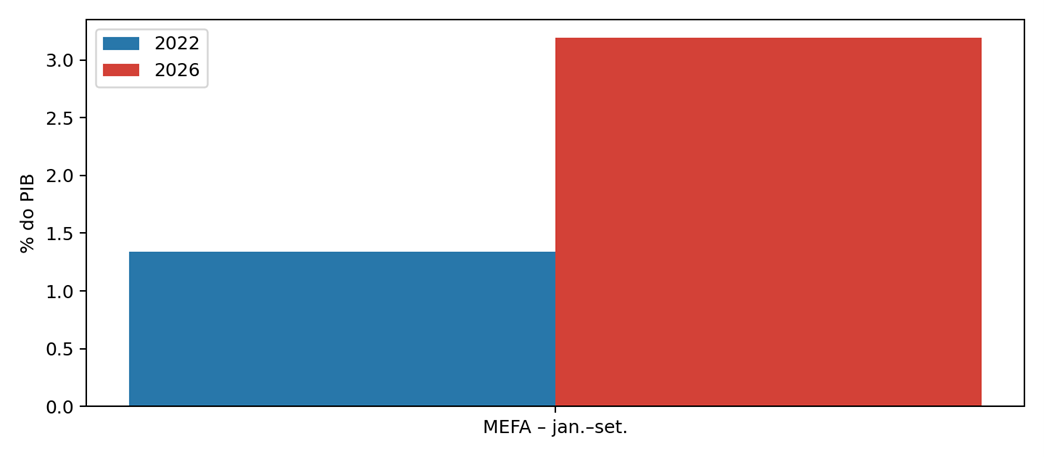
A comparação acumulada com 2022 amplia a perspectiva histórica e permite contrastar dois anos eleitorais. De janeiro a setembro, o MEFA passou de 1,34% do PIB em 2022 para 3,19% em 2026: aumento de 1,85 ponto percentual. O resultado indica que, mesmo após o recuo no terceiro trimestre, a orientação fiscal ampliada no acumulado de 2026 permaneceu significativamente mais expansionista do que no período equivalente de 2022.
Gráfico 4 — MEFA acumulado de janeiro a setembro: 2022 e 2026 (% do PIB)
Ao também se considerar o resultado primário no acumulado de janeiro a setembro, a leitura conjunta com o MEFA é ainda mais elucidativa.
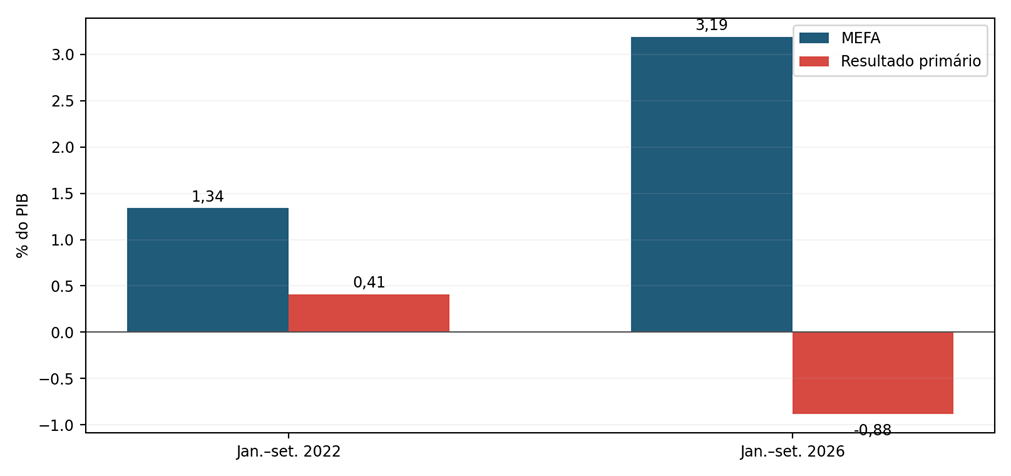
Em 2022, o Governo Central registrou superávit primário equivalente a 0,41% do PIB do período, enquanto o MEFA atingiu 1,34% do PIB. Em 2026, o resultado primário passou a déficit de 0,88% do PIB, ao mesmo tempo em que o MEFA alcançou 3,19% do PIB. Assim, o resultado primário se deteriorou em 1,29 ponto percentual do PIB, enquanto o MEFA aumentou 1,85 ponto percentual.
No acumulado do ano, os dois indicadores apontam na mesma direção: menor esforço fiscal primário e maior impulso fiscal ampliado em 2026. Essa convergência reforça a conclusão de que a orientação fiscal foi mais expansionista nos nove primeiros meses de 2026 do que no período correspondente de 2022, sem que isso permita quantificar isoladamente efeitos sobre atividade, inflação ou resultados eleitorais.
Gráfico 5 — Protocolo de Leitura da Política Fiscal Brasileira: comparação entre janeiro e setembro de 2022 e 2026 (% do PIB)
Fonte: elaboração própria, com dados da STN e do Ipea. Resultado primário de setembro de 2026: estimativa preliminar do Ipea.
5. Considerações finais e implicações macroeconômicas
No terceiro trimestre de 2026, os dois indicadores melhoraram na margem: o MEFA recuou de 4,52% para 3,44% do PIB, enquanto o resultado primário passou de déficit de aproximadamente 2,3% do PIB no segundo trimestre para pequeno superávit estimado de 0,08% no terceiro. A leitura acumulada, porém, é mais nuançada. Em relação a 2025, o MEFA aumentou de 1,66% para 3,19% do PIB, enquanto o déficit primário diminuiu de 1,06% para 0,88% do PIB. Pelo protocolo, houve divergência: melhora do primário coexistiu com maior atuação fiscal ampliada.
Um impulso fiscal ampliado mais intenso pode contribuir para sustentar renda, consumo, emprego e atividade, ao mesmo tempo que pode dificultar a desinflação e influenciar prêmios de risco e expectativas sobre a dívida. Essas relações dependem de composição, temporalidade, multiplicadores e contexto macroeconômico; o MEFA, por si só, não identifica esses efeitos causais.
Em um ano eleitoral, a sustentação da renda e da atividade pode ter repercussões sobre a percepção de bem-estar e sobre o ambiente político. Não se pode, contudo, inferir do monitor o resultado das urnas: inflação percebida, distribuição de renda, avaliação do governo e outras variáveis também importam. A comparação entre 2022 e 2026 constitui evidência da orientação fiscal, não um teste de causalidade eleitoral.
A comparação com 2022 completa o diagnóstico. No acumulado até setembro, o MEFA aumentou de 1,34% para 3,19% do PIB, enquanto o resultado primário passou de superávit de 0,41% para déficit de 0,88% do PIB. Nessa perspectiva, os dois indicadores apontam para uma orientação fiscal mais expansionista em 2026. A atualização periódica do MEFA e do protocolo permite distinguir a melhora na margem trimestral, a divergência em relação a 2025 e a deterioração conjunta em relação a 2022, sem transformar o monitor em estimativa causal de efeitos econômicos ou eleitorais.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.


Deixar Comentário