Saldo de vagas do comércio entra no negativo, com varejo concentrando as maiores perdas
No acumulado até jul/26, o saldo geral de empregos formais foi 29% menor do que no acumulado até jul/25. O comércio fechou 7.086 postos, único grupamento negativo no acumulado do ano.
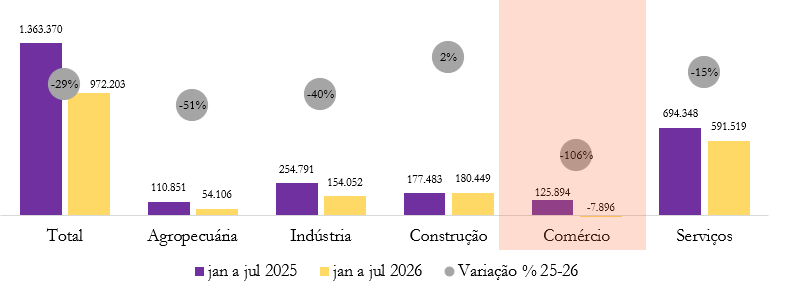
O Gráfico 1 mostra que o mercado de trabalho formal perdeu força em 2026. Entre janeiro e julho, o saldo de vagas recuou de 1,36 milhão em 2025 para 972,2 mil em 2026, uma retração de 29%. O comércio apresentou o pior desempenho entre os setores. O saldo passou de +125,9 mil vagas em 2025 para -7,9 mil em 2026, uma deterioração de aproximadamente 133,8 mil postos e queda de 106%.
Mais do que uma desaceleração, o comércio registrou uma reversão na geração de empregos, tornando-se o único grande setor com saldo acumulado negativo entre janeiro e julho de 2026. A perda de dinamismo também foi expressiva na agropecuária (-51%) e na indústria (-40%). A construção foi a única atividade a apresentar crescimento, ainda que modesto, com o saldo passando de 177,5 mil para 180,4 mil vagas, avanço de cerca de 2%.
Gráfico 1: Saldo acumulado de vagas formais de janeiro a julho por setor. 2025 e 2026. Brasil.
Fonte: elaboração da autora com base nos microdados do Novo Caged
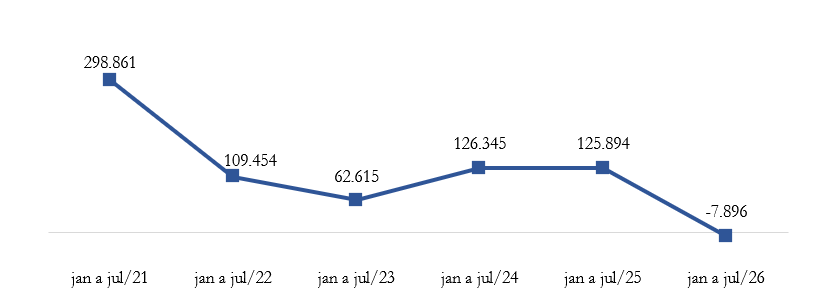
De acordo com o Gráfico 2, o resultado do Comércio em 2026 marca uma mudança importante: é o primeiro saldo negativo observado para o período de janeiro a julho desde 2021, indicando que as demissões passaram a superar as admissões no setor. O comércio já havia apresentado forte desaceleração entre 2021 e 2023, quando o saldo caiu de 298,9 mil para 62,6 mil vagas. Em 2024 houve recuperação, com o saldo subindo para 126,3 mil vagas, nível praticamente mantido em 2025 (125,9 mil). Essa relativa estabilidade foi, contudo, interrompida de forma abrupta em 2026. O desempenho de 2026 evidencia uma forte deterioração da capacidade de geração líquida de empregos formais, principalmente no setor do comércio.
Gráfico 2: Evolução do saldo acumulado de janeiro a julho do Comércio. 2021 a 2026. Brasil.
Fonte: elaboração da autora com base nos microdados do Novo Caged.
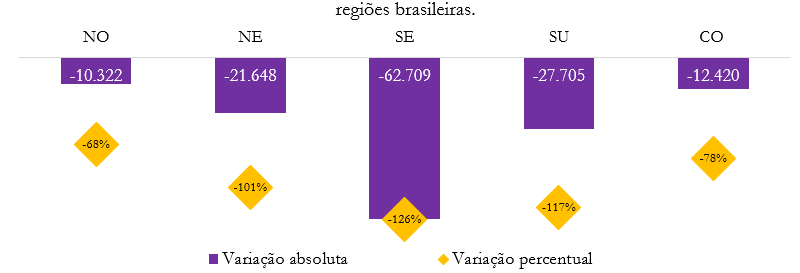
Observa-se, pelo Gráfico 3, que a piora do mercado de trabalho formal no comércio em 2026 foi disseminada por todas as regiões brasileiras, com redução do saldo de vagas. O Sudeste apresentou, com ampla margem, o pior desempenho, liderando a deterioração tanto em termos absolutos quanto percentuais, foram 62,7 mil vagas a menos, correspondentes a uma queda de 126% no saldo.
A liderança do Sudeste na variação absoluta poderia, em parte, ser esperada devido ao maior tamanho populacional e econômico da região, que normalmente faz com que seus incrementos, positivos ou negativos, sejam mais elevados. Entretanto, neste caso, o Sudeste também apresentou a maior retração proporcional, mostrando que o resultado negativo não decorre apenas de um efeito de escala. A retração também foi bastante intensa no Sul e no Nordeste. Centro-Oeste (-78%) e Norte (-68%) apresentaram quedas proporcionalmente menores, embora também tenham registrado perdas relevantes.
Gráfico 3: Variação do saldo acumulado entre janeiro e julho de 2025 e de 2026 do comércio nas regiões brasileiras.
Fonte: elaboração da autora com base nos microdados do Novo Caged.
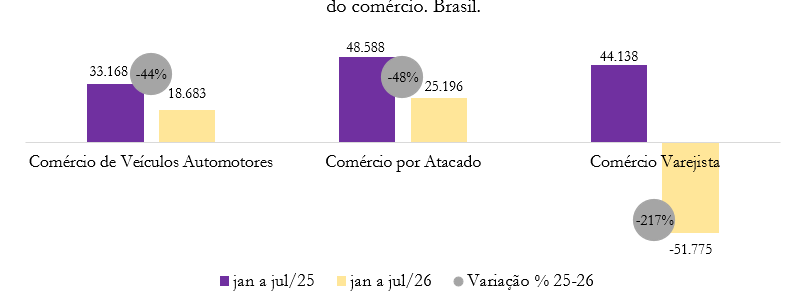
A deterioração do emprego formal no comércio em 2026 foi observada nos três grandes segmentos, mas foi fortemente concentrada no comércio varejista (Figura 4). O comércio varejista apresentou o pior desempenho, com o saldo passando de +44,1 mil vagas entre janeiro e julho de 2025 para -51,8 mil em 2026, uma retração de 217%.
O varejo apresentou uma reversão na geração de emprego, ou seja, deixou de criar vagas líquidas e passou a registrar destruição líquida de postos de trabalho. Em termos absolutos, houve uma deterioração de aproximadamente 95,9 mil vagas. Essa queda explica cerca de 72% de toda a deterioração do saldo do comércio no período. Dos aproximadamente 133,8 mil postos a menos registrados pelo comércio entre 2025 e 2026, quase 96 mil decorreram do varejo. Os outros dois segmentos também perderam dinamismo, mas permaneceram com saldo positivo. O comércio de veículos automotores caiu de 33,2 mil para 18,7 mil vagas (-44%), enquanto o atacado passou de 48,6 mil para 25,2 mil (-48%).
Esse resultado se torna relevante pela amplitude e heterogeneidade do comércio varejista, que reúne desde supermercados, alimentos, bebidas e farmácias até vestuário, calçados, móveis, eletrodomésticos, informática, combustíveis e materiais de construção. A análise mostra que o problema do comércio em 2026 está essencialmente localizado no varejo enquanto atacado e veículos ainda sustentam geração líquida positiva de empregos, a expressiva perda varejista foi suficiente para levar o comércio como um todo ao saldo negativo.
Gráfico 4: Variação do saldo acumulado entre janeiro a julho de 2025 e 2026 dos principais segmentos do comércio. Brasil.
Fonte: elaboração da autora com base nos microdados do Novo Caged.
Em suma, o resultado negativo do varejo aglutina questões macroeconômicas (juros altos, crédito restrito, inadimplência e fragilidade financeira das empresas) e uma transformação estrutural do próprio modelo de negócios do comércio (avanço das vendas digitais, maior concentração em plataformas e redução da intensidade de trabalho das operações).
A manutenção da taxa de juros em patamar elevado contribui para o encarecimento do crédito, tanto para as famílias quanto para as empresas, afetando negativamente a demanda por bens financiáveis e elevando o custo de capital de giro e de refinanciamento das firmas. Esse quadro tende a produzir efeitos mais intensos sobre os segmentos do varejo com maior elasticidade em relação às condições de crédito, como móveis, eletrodomésticos, equipamentos de informática, vestuário e outros bens de consumo cuja aquisição pode ser postergada.
Adicionalmente, o elevado grau de endividamento e inadimplência de consumidores e empresas limita a capacidade de expansão do consumo e restringe o acesso a novas linhas de financiamento. Do lado das firmas, a deterioração das condições financeiras se reflete também na permanência dos pedidos de recuperação judicial em níveis elevados, com participação relevante de empresas do comércio. Esse ambiente pressiona margens, reduz o espaço para expansão das operações e pode induzir estratégias de ajuste via contenção de custos, fechamento de unidades, redução do quadro de pessoal e adiamento de novas contratações.
Paralelamente aos fatores conjunturais, o setor atravessa uma transformação estrutural associada à expansão do comércio eletrônico, dos marketplaces e de modelos de negócio mais digitalizados. A migração de parte das vendas para canais online altera a composição do emprego no setor e pode reduzir a intensidade de mão de obra das operações tradicionais. Como resultado, é possível observar dissociação entre o desempenho das vendas e a geração de empregos, sobretudo em ocupações tradicionalmente associadas ao varejo físico, como vendedores, caixas e atendentes.
Nesse contexto, a retração do emprego no comércio em 2026 parece refletir simultaneamente fatores cíclicos e estruturais. De um lado, a política monetária restritiva, a desaceleração do consumo e a fragilidade financeira de famílias e empresas comprimem a demanda e reduzem os incentivos à contratação. De outro, o avanço da digitalização, da automação e da reorganização produtiva favorece ganhos de produtividade e redução da necessidade de mão de obra por unidade de venda. A combinação desses elementos ajuda a explicar por que o setor pode apresentar desempenho fraco na geração líquida de postos formais mesmo sem uma contração de magnitude equivalente no volume de vendas.
Uma análise detalhada do desempenho do mercado formal em julho de 2026 pode ser visualizado aqui.
As opiniões expressas neste artigo são de responsabilidade exclusiva das autoras, não refletindo necessariamente a opinião institucional da FGV.


Deixar Comentário